Enquanto o investidor brasileiro assiste à queda das taxas reais do Tesouro IPCA+ nos últimos meses, o americano vê seus títulos de inflação pagando o maior juro real em quase 18 anos. A dez dias do primeiro turno das eleições, a pergunta por aqui é se faz sentido trocar parte do retorno em reais por juro real menor, mas em dólar.
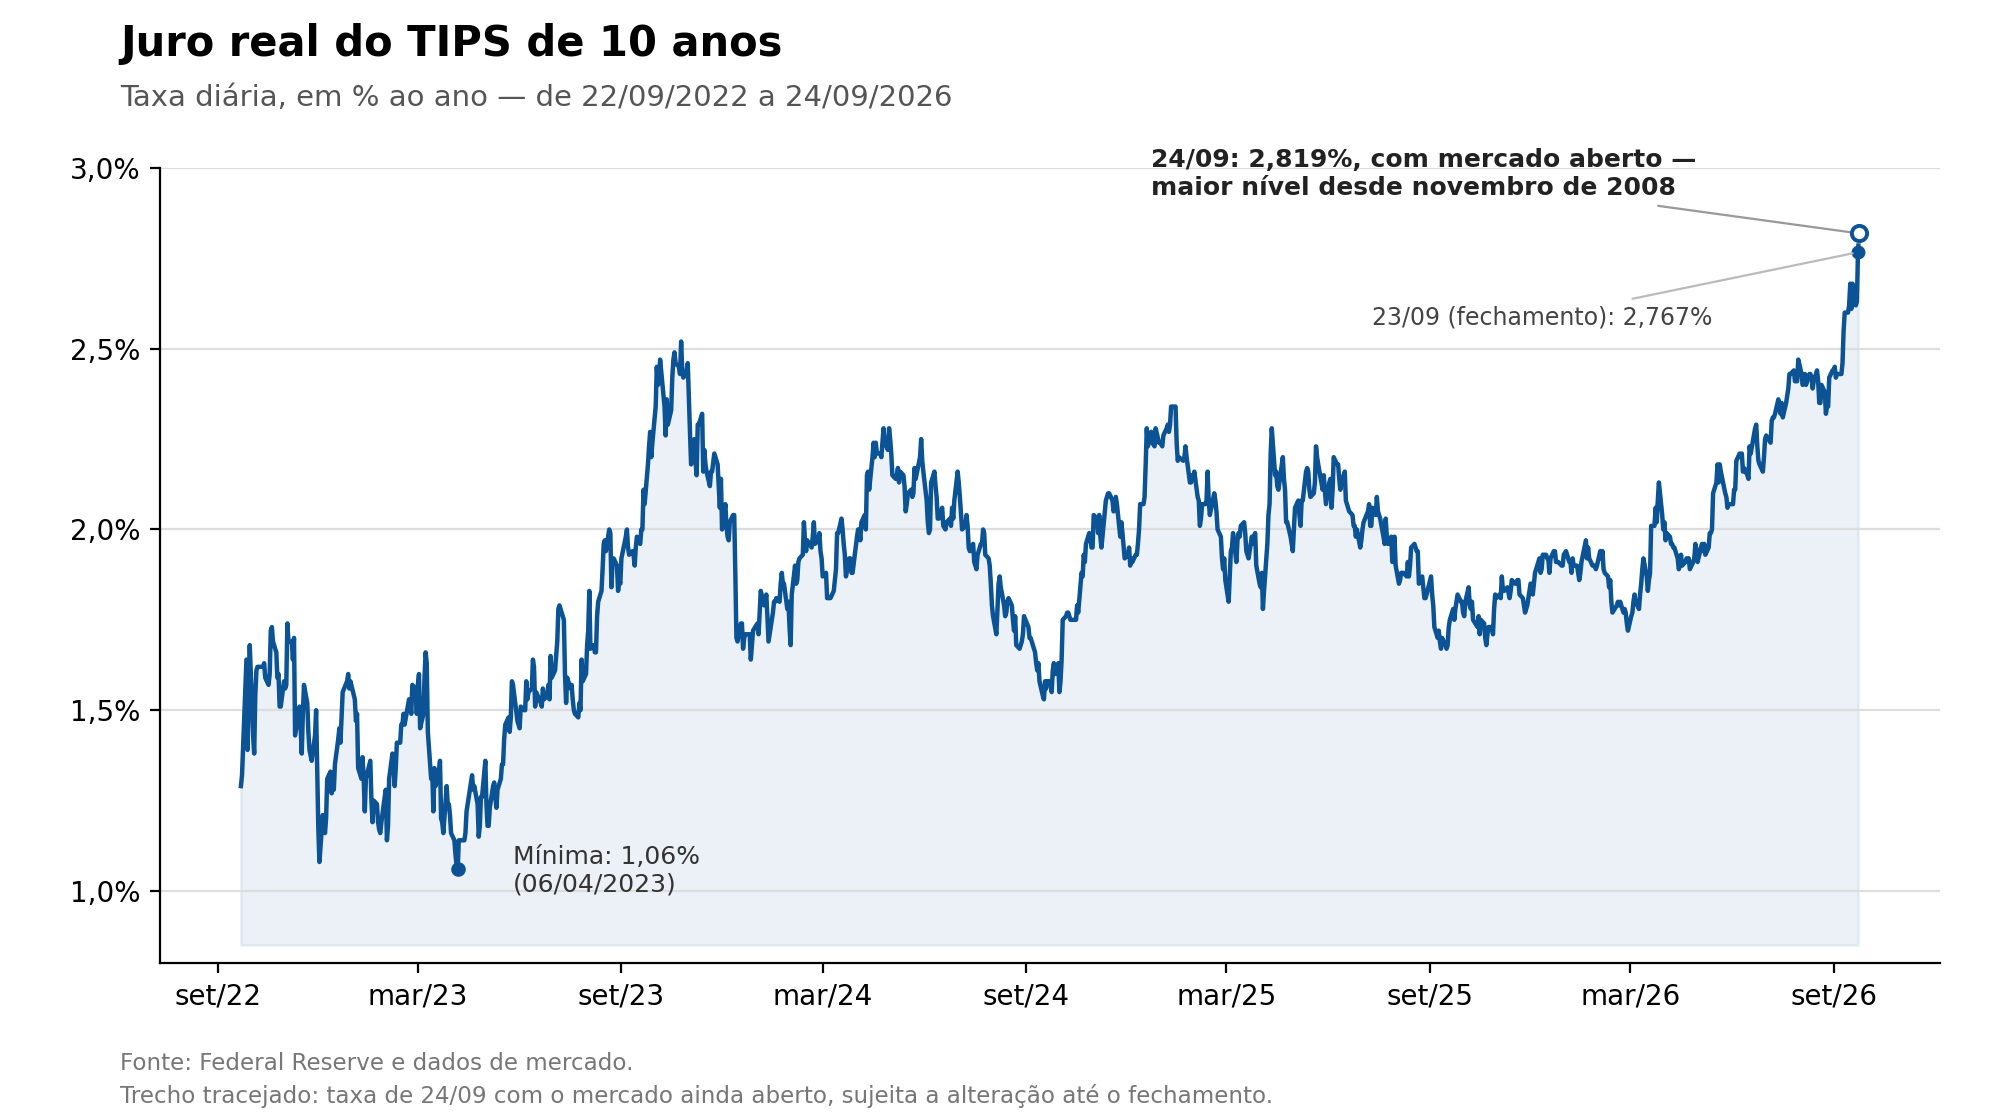
O papel de 10 anos do TIPS (Treasury Inflation-Protected Securities), títulos do Tesouro americano corrigidos pela inflação dos Estados Unidos, entregava, nesta quinta-feira (24), juro real de 2,81% ao ano, o maior nível desde novembro de 2008, no auge da crise financeira global.
Há um ano, a taxa estava em 1,78%, segundo dados do Federal Reserve. O juro segue bem abaixo da entregue pelo Tesouro IPCA+ de prazo semelhante, e a diferença só é compensada se o real perder valor frente ao dólar ao longo dos anos. A questão é quanto.
Quanto o dólar precisa subir
A pedido do InfoMoney, Ricardo Trevisan, CEO da Gravus Capital, calculou esse ponto de empate para dez anos. A conta usa as taxas praticadas na quarta-feira (23): 7,23% ao ano no Tesouro IPCA+ e 2,697% no TIPS de 10 anos.
Considerando as inflações americana e brasileira, IOF e Imposto de Renda, o dólar precisaria subir cerca de 6,7% ao ano pelos próximos dez anos para as duas aplicações empatarem em rendimento. Nesse ritimo, a moeda americana acumularia alta de 91,6% ante o real.
Em uma simulação com R$ 50 mil investidos, o Tesouro IPCA+ sem cupom semestral termina a década com retorno de R$ 140.152 líquidos. O TIPS chegaria a R$ 77.175 com o dólar estável.
Se a moeda americana repetir a alta média de cerca de 5,5% ao ano registrada desde o Plano Real, segundo o cálculo de Trevisan, o TIPS chegaria a R$ 125.834, ou R$ 14.319 a menos que o Tesouro IPCA+. Com alta de 8% ao ano, o título americano ganharia por R$ 16.608.
Trevisan reconhece que, “pelo retorno esperado, o IPCA+ ainda sai na frente no cenário central”. Para ele, a diferença é o preço de manter parte do patrimônio na moeda de reserva do mundo.
Guilherme Almeida, head de renda fixa da Suno Research, faz uma leitura mais cética. Em janelas longas, diz, o câmbio real brasileiro tende a voltar à média, com picos violentos no caminho. Por essa leitura, que ele chama de qualitativa, uma depreciação real dessa magnitude sustentada por uma década “não é impossível, mas é bem difícil”. Seria, nas palavras dele, um evento de cauda.
Comprar proteção ou rendimento?
Especialistas ouvidos pelo InfoMoney concordam que olhar só a taxa leva à pergunta errada. “Quem compra esperando isso (a alta do dólar) está comprando uma aposta cambial disfarçada de renda fixa”, afirma Ronaldo Guimarães, sócio da KAT Investimentos. Ele vê o TIPS como complemento, e não substituto, do IPCA+.
Luis Ferreira, CIO para as Américas do EFG Asset Management, sugere que o investidor se pergunte se quer proteger do IPCA ou o preservar seu poder de compra. Em famílias de alta renda, diz, parte relevante das despesas se liga ao dólar, com viagens, educação e produtos importados. “Internacionalizar não significa trocar um bom investimento no Brasil por um investimento pior lá fora. Significa deixar de depender de uma única moeda e de um único país”.
Para Almeida, a troca do Tesouro IPCA+ por TIPS raramente faz sentido com o juro real no patamar atual, mas poderia se justificar em três situações – nem sempre como substituição integral, e sim com uma posição em TIPS. A primeira é para quem tem passivos em dólar, como um filho que vai estudar fora. Depois, como seguro contra um cenário de cauda no Brasil em que NTN-B, real e Bolsa cairiam juntos. A terceira é como diversificação para quem está concentrado em risco soberano brasileiro. “Em todos esses três casos, a pergunta seria quanto de seguro eu quero pagar, e não qual rende mais”.
Janela rara ou perigo fiscal?
Para Almeida e Guimarães, o nível atual dos TIPS é oportunidade e risco ao mesmo tempo. Almeida atribui a alta à guerra no Irã, que pressiona o petróleo, e ao salto no endividamento americano. Com a inflação implícita comportada, o mercado está cobrando, segundo ele, um prêmio de prazo ligado à oferta de títulos e ao fiscal. Esse prêmio fica travado para quem carrega o papel até o vencimento.
O gestor aponta três canais pelos quais o risco fiscal americano chega ao comprador brasileiro. O primeiro é a marcação a mercado: com duration de cerca de 9 anos, cada ponto percentual a mais de juro real no TIPS custaria perto de 9% no preço. Depois, vem o enfraquecimento do dólar. O terceiro é um risco político sobre o CPI, que ele considera remoto, mas não nulo, lembrando as tentativas do governo Trump de influenciar a política monetária. “Os TIPS protegem o investidor da inflação americana, mas não da desvalorização do dólar”.
Trevisan pesa esses riscos de outra forma. Para ele, o CPI tem metodologia pública e auditável, e o único canal em aberto é o enfraquecimento do dólar, risco que, na avaliação dele, diminui quanto maior o horizonte.
Quanto ter em TIPS?
Para um perfil moderado com horizonte de dez anos, Guimarães considera de 12% a 14% do patrimônio financeiro em renda fixa internacional, não necessariamente tudo nos títulos de inflação dos EUA. Ferreira fala em cerca de 5% da carteira em TIPS, dentro de uma alocação internacional mais ampla. Os dois ressalvam que o número depende da situação de cada investidor.
Nenhum deles recomenda migrar do IPCA+ para o exterior por causa da eleição. Para Almeida, o risco eleitoral já está no preço, e parte dos 7% reais é prêmio fiscal e eleitoral. Vender tem custos, com IR e spread, enquanto quem leva o título ao vencimento sabe que vai receber o que contratou. “Vender agora significa sair depois que o mercado já cobrou o risco”.
Guimarães lembra que trocar IPCA+ por TIPS significa tomar duas decisões de uma vez: abrir mão de um prêmio elevado em reais e aumentar a exposição cambial. “É decisão de alocação patrimonial, não aposta eleitoral.” Ferreira vai na mesma linha: “internacionalize para que o seu patrimônio dependa menos de quem ganhar a eleição.”
The post “IPCA+ americano” paga maior juro em 18 anos: veja quanto rende e se vale investir appeared first on InfoMoney.