Em um movimento quase espelhado na Bolsa brasileira, os investidores estrangeiros registraram vendas líquidas de R$ 17,5 bilhões entre 22 de outubro (último pregão antes do 2º turno) e 12 de novembro, enquanto as pessoas físicas acumularam compras líquidas de R$ 17,23 bilhões.
O contraste, em um período marcado pelo segundo turno das eleições e pela reação do mercado ao resultado das urnas, revela como os dois grupos de investidores seguiram caminhos opostos diante das incertezas.
A divergência ganha ainda mais relevância diante da continuidade da turbulência no mercado acionário. Nesta segunda-feira (16), o Ibovespa voltou a operar abaixo dos 170 mil pontos, com queda superior a 2% durante a tarde, pressionado pelas preocupações com as contas públicas, pelo cenário externo e pelo recuo de ações de peso no índice.
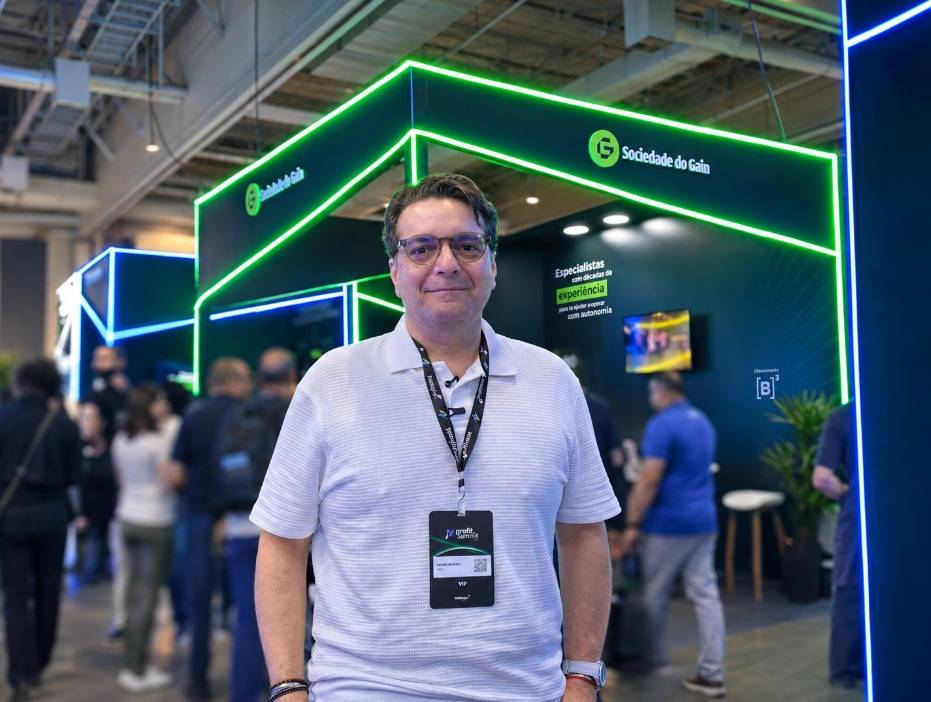
Em entrevista ao InfoMoney, durante o Profit Summit 2026, realizado pela Nelogica, André Moraes, analista, fundador e CEO da Trade ao Vivo e chairman da BFR Investimentos, explicou os motivos da saída do capital estrangeiro, os possíveis destinos desses recursos e por que a queda das ações pode esconder riscos para quem acredita estar diante de uma oportunidade de compra.
A fuga do capital estrangeiro
Após registrar a entrada de cerca de R$ 10 bilhões em capital estrangeiro em um único pregão depois do primeiro turno das eleições, a Bolsa brasileira passou a enfrentar um movimento contrário.
A dimensão dessa retirada chama atenção quando comparada aos movimentos anteriores. Em agosto, os estrangeiros retiraram R$ 18,1 bilhões da Bolsa, no pior resultado mensal de 2026 até então. Agora, um volume quase equivalente deixou o mercado acionário em apenas 15 pregões.
Na avaliação de Moraes, o resultado das eleições foi o principal responsável pela reversão do fluxo estrangeiro. Para compreender a dimensão dessa mudança, porém, é preciso voltar a meados de agosto, quando a entrada de recursos internacionais ganhou força. “Foi um período em que praticamente só houve entrada de dinheiro estrangeiro”, recorda.
O ponto central, contudo, está na natureza dos recursos que ingressaram no mercado brasileiro. Embora tenham contribuído para a valorização da Bolsa, esses investimentos tinham diferentes horizontes e objetivos. “Parte desse dinheiro é de longo prazo, vem para ficar. Mas, claro, também há o capital especulativo”, diferencia.
Essa distinção ajuda a entender por que a mudança no cenário político provocou uma reversão tão expressiva no fluxo estrangeiro. Segundo Moraes, a retirada de recursos está relacionada à frustração das expectativas que sustentavam as apostas de curto prazo.
“Nas primeiras duas semanas após a eleição, o que saiu foi o dinheiro especulativo de curto prazo. Havia um cenário considerado mais provável que não se concretizou, e isso fez com que esses recursos deixassem o Brasil”, explica.
Leia também: Risco fiscal: como as contas públicas podem influenciar dólar, juros e Bolsa?
Para onde vai o dinheiro?
A saída de recursos da Bolsa brasileira não representa, necessariamente, uma perda de interesse pelos mercados emergentes. Na avaliação de Moraes, parte desse capital pode estar migrando para outras economias em busca de oportunidades especulativas. “Esse dinheiro que veio para o Brasil não é o dinheiro da segurança, mas aquele mais ligado à volatilidade”, observa.
Outro possível destino são os Estados Unidos, onde as temporadas de balanços das empresas de tecnologia atraem o interesse dos investidores. Embora os resultados mais recentes dessas companhias não tenham sido tão favoráveis, na avaliação do analista, a temporada anterior proporcionou ganhos a quem apostou nesses ativos.
“Na temporada anterior, tivemos excelentes balanços e muita gente ganhou dinheiro com essas apostas. Então, parte desse capital estrangeiro está indo para outros países emergentes e parte está voltando para os Estados Unidos”, explica.
Apesar da retirada de recursos do Brasil, Moraes destaca que o movimento de migração de parte do capital americano para mercados emergentes ocorre há cerca de dois anos. A continuidade dessa tendência, segundo ele, reduz o risco de uma saída ainda mais expressiva de investimentos da Bolsa brasileira.
“Não vejo esse movimento mudando por enquanto. Acredito que o risco ainda seja pequeno, mas qualquer mudança na ordem mundial pode intensificar essa saída de recursos nos próximos meses”, pondera.
Nesse cenário, acompanhar o comportamento do investidor estrangeiro torna-se fundamental para compreender as perspectivas do mercado acionário brasileiro. “Para o Ibovespa, isso é extremamente relevante, porque o que faz o mercado subir ou cair é, principalmente, a entrada ou saída de dinheiro estrangeiro no Brasil”, ressalta.
Leia também: Além da Bolsa: como dólar e juros altos podem ameaçar investimentos e empregos
O que o estrangeiro espera
Embora o movimento global de alocação de recursos em mercados emergentes possa favorecer o retorno do capital estrangeiro à Bolsa brasileira, a intensidade desses investimentos dependerá das sinalizações econômicas do país. “Esse é um movimento global, que acredito que aconteceria naturalmente. Mas a intensidade depende do Brasil”, avalia.
Nesse sentido, Moraes identifica dois fatores decisivos para o comportamento dos investidores internacionais: a composição da equipe econômica do governo para os próximos quatro anos e a condução de reformas voltadas ao equilíbrio das contas públicas.
“Precisamos saber qual será a equipe econômica do governo nos próximos quatro anos e, principalmente, quais reformas serão adotadas para evitar que o país continue gastando mais do que arrecada”, destaca.
Na avaliação do analista, entretanto, não basta a expectativa de que ajustes fiscais sejam realizados. O investidor estrangeiro também deverá observar a dimensão das medidas adotadas pelo governo. “Algum ajuste será feito. Acredito que o investidor esteja esperando para saber qual será a intensidade dessas medidas”, explica.
Dessa forma, as decisões sobre a equipe econômica e a política fiscal poderão influenciar diretamente o fluxo de capital internacional na Bolsa brasileira. “São dois pontos importantes, que podem tanto acelerar a entrada quanto a saída de dinheiro do país”, alerta.
Leia também: Carne, frango e açúcar mais caros? Alta do dólar pode pressionar preços dos alimentos
Brasileiros na contramão
Enquanto os estrangeiros retiravam recursos da Bolsa brasileira, os investidores pessoas físicas registraram saldo líquido de compras de R$ 17,23 bilhões entre 22 de outubro e 12 de novembro. Dos 15 pregões do período, apenas um apresentou saldo negativo para esse grupo.
A mudança de comportamento já havia aparecido no primeiro pregão após o segundo turno das eleições. Na ocasião, o InfoMoney mostrou que as pessoas físicas registraram compras líquidas de R$ 3,6 bilhões, enquanto os estrangeiros retiraram cerca de R$ 2,85 bilhões. Os números seguintes indicaram a continuidade desse movimento em direções opostas.
Para Moraes, entretanto, essa divergência de comportamento não é novidade. Nos últimos dois anos, a dinâmica predominante foi justamente a inversa, com estrangeiros aportando recursos e pessoas físicas retirando dinheiro do mercado.
Segundo o analista, essa diferença está relacionada à maneira como os dois grupos tomam suas decisões. “O dinheiro do estrangeiro é mais estratégico, enquanto o do brasileiro é um pouco mais movido pelas notícias e pelo curto prazo. Muitas ações caíram 30%, 40% recentemente, e esses investidores estão apostando que agora ficaram baratas”, observa.
É justamente nessa percepção que reside uma possível armadilha. Segundo Moraes, a forte desvalorização das ações não significa, necessariamente, que a Bolsa brasileira esteja barata. Um dos principais fatores considerados pelo analista nessa avaliação é o comportamento dos juros futuros.
Apesar da forte alta da Bolsa a partir de agosto e da queda posterior, os juros futuros permanecem ligeiramente acima dos patamares registrados naquele período, segundo Moraes. “O que ajuda ou atrapalha essa avaliação são, principalmente, os juros futuros. E eles estão um pouco acima dos níveis de agosto”, explica.
Os juros futuros são uma referência importante para a avaliação das ações, pois influenciam o retorno exigido pelos investidores. Quanto mais elevadas essas taxas, maior tende a ser a pressão sobre os preços dos ativos de risco, especialmente quando comparados às alternativas de renda fixa.
A discussão sobre o preço das ações também aparece nas análises dos bancos. Em relatório divulgado após as eleições, o Bradesco BBI apontou que a Bolsa brasileira negociava a múltiplos considerados atrativos, mas alertou que juros elevados e possíveis revisões negativas dos lucros ainda poderiam pressionar o mercado. A avaliação indica que preços aparentemente baixos não garantem uma recuperação rápida das ações.
Para Moraes, a recente desvalorização da Bolsa alterou mais a percepção dos investidores sobre os preços do que as condições que sustentam sua avaliação. “O mercado subiu, caiu e hoje vale a mesma coisa, mas a percepção é diferente. Agora, o investidor acredita que o mercado está barato, o que não é verdade”, alerta.
Confira mais conteúdos sobre análise técnica no IM Trader. Diariamente, o InfoMoney publica o que esperar dos minicontratos de dólar e índice.
The post Gringo tira R$ 17 bi, brasileiro compra R$ 17 bi: há armadilha na Bolsa? appeared first on InfoMoney.