CIDADE DO MÉXICO — Uma tarifa pode dificultar a entrada de aço importado no Brasil. Mas não impede, necessariamente, que o mesmo material chegue ao país incorporado a automóveis, máquinas e eletrodomésticos fabricados no exterior. Tampouco garante que as siderúrgicas brasileiras tenham condições de investir, ampliar a produção e disputar espaço em um mercado global cada vez mais competitivo.
Essa é uma das questões que envolvem o futuro da indústria nacional. Diante da elevada capacidade produtiva chinesa, da reorganização das cadeias internacionais e das dificuldades enfrentadas pelas empresas brasileiras, a proteção comercial ganhou espaço no debate, mas seus efeitos e limites continuam sendo discutidos.
Os números ajudam a dimensionar o cenário. A Associação Latino-Americana do Aço (Alacero) projeta que o consumo aparente de aço laminado no Brasil recue 2,7% em 2026, para 26,1 milhões de toneladas. Na contramão, o consumo latino-americano deve crescer 1,7%, enquanto o México, outro grande mercado siderúrgico da região, apresenta expansão estimada de 4%.
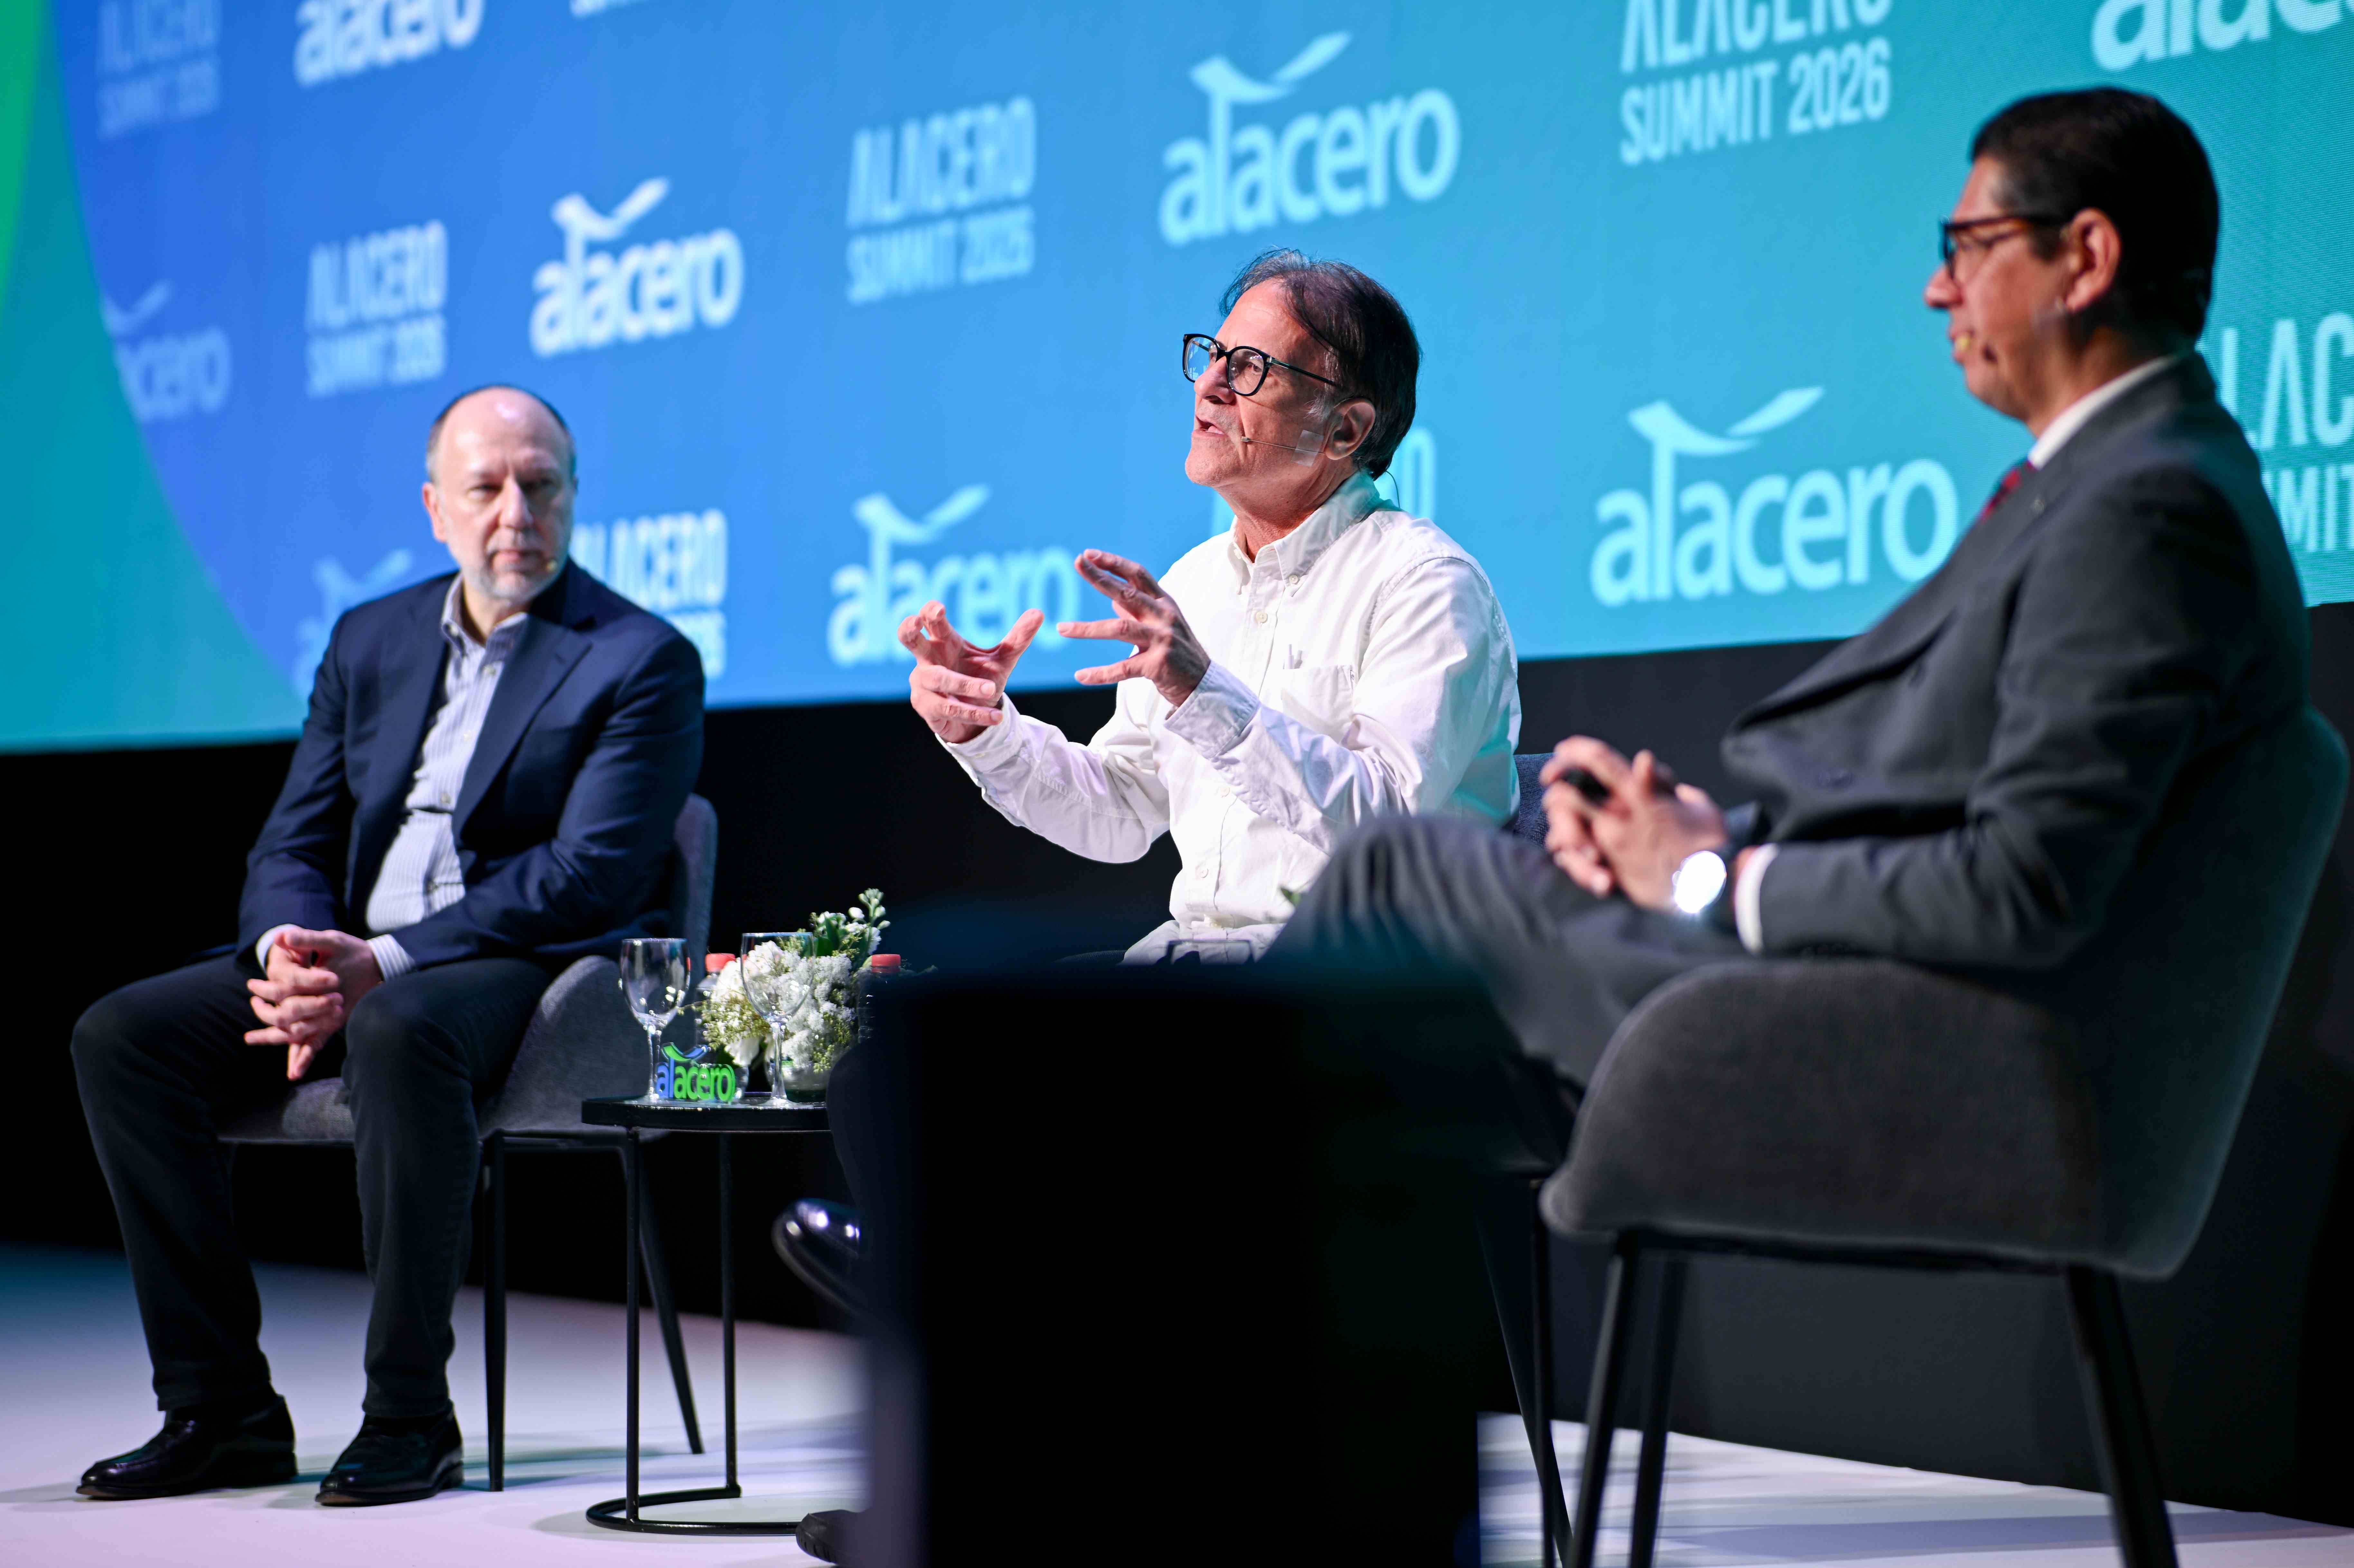
O contraste foi um dos pontos que ganharam relevância nas discussões do Alacero Summit 2026, realizado nos dias 10 e 11 de novembro, na Cidade do México. Mais do que reagir às importações, o Brasil enfrenta o desafio de melhorar sua competitividade, atrair investimentos e lidar com a perda de participação da indústria na economia.
Para Ezequiel Tavernelli, diretor executivo da Alacero, os investimentos realizados pelas siderúrgicas brasileiras são importantes para o fornecimento local, a qualidade dos produtos e o atendimento a diferentes segmentos industriais. Na avaliação do dirigente, esses esforços deveriam ser acompanhados por medidas governamentais mais abrangentes.
A discussão, porém, não se resume ao volume de aço estrangeiro que entra no país. Envolve também as condições necessárias para que o Brasil mantenha e desenvolva sua produção industrial, atraia investimentos e participe de cadeias produtivas de maior valor agregado nos próximos anos.
O Brasil precisa ir além das tarifas sobre o aço
As medidas de defesa comercial adotadas pelo Brasil são consideradas um avanço pelos dirigentes da Alacero. A entidade, que representa os interesses da siderurgia regional, defende que a estratégia seja ampliada para outras etapas da cadeia produtiva e incorpore instrumentos mais abrangentes de política industrial.
Durante entrevista a jornalistas, Tavernelli argumentou que o governo deveria acompanhar os investimentos das empresas com políticas voltadas à produção nacional. Entre os exemplos mencionados estão mecanismos de financiamento, controle das condições de entrada de produtos importados e exigências técnicas que assegurem padrões equivalentes de qualidade.
O executivo citou o Banco Nacional de Desenvolvimento Econômico e Social (BNDES) como uma referência de apoio à indústria, mas avaliou que o país poderia ampliar a utilização de instrumentos dessa natureza.
A questão envolve diferentes interesses. Medidas que reduzem a concorrência sobre as siderúrgicas podem melhorar as condições de atuação dos produtores nacionais, mas também afetam empresas que utilizam aço como matéria-prima e dependem de preços competitivos.
Além disso, proteger a produção de aço não resolve necessariamente as dificuldades de seus principais clientes — fabricantes de automóveis, máquinas, equipamentos e outros produtos — que também enfrentam a concorrência estrangeira.
É nesse contexto que a Alacero diferencia duas frentes de atuação.
A primeira reúne as medidas aplicadas na fronteira, como tarifas, instrumentos antidumping e controles de importação. A segunda envolve políticas adotadas dentro do próprio país, incluindo financiamento, compras governamentais, incentivos à produção e mecanismos de fortalecimento dos fornecedores locais.
Um levantamento apresentado pela entidade, elaborado pela consultoria Quipu com base em informações do Global Trade Alert e fontes oficiais, mostra que a América Latina utiliza uma combinação mais limitada desses instrumentos do que economias como Estados Unidos, Índia e países europeus.
O estudo ajuda a ilustrar as diferenças entre as estratégias nacionais, embora a adoção de um número maior de medidas não signifique, por si só, melhores resultados econômicos. A efetividade depende também de sua implementação, dos custos envolvidos e das características de cada mercado.
Máximo Vedoya, presidente da Alacero e CEO da Ternium, já havia alertado que a proteção ao aço brasileiro não pode deixar desprotegidos os demais segmentos industriais.
Na avaliação do executivo, aumentar tarifas sobre determinados produtos siderúrgicos pode representar um primeiro passo, mas o efeito será limitado se automóveis, eletrodomésticos e máquinas produzidos com aço estrangeiro continuarem avançando sobre o mercado nacional.
O argumento amplia o debate para além das siderúrgicas. Ao mesmo tempo, levanta uma questão para a política econômica: como fortalecer diferentes etapas da produção sem elevar excessivamente os custos para consumidores e empresas que dependem desses produtos?
Brasil e México: dois caminhos diante do mesmo desafio
A comparação com o México ajuda a ilustrar as diferentes condições enfrentadas pela indústria latino-americana.
Os dois países possuem mercados consumidores expressivos, indústria siderúrgica relevante e cadeias de transformação que dependem do fornecimento de aço. Ambos também enfrentam a concorrência internacional e a pressão dos produtos industrializados importados.
Mas os dados de 2026 mostram trajetórias diferentes.
Consumo aparente de aço laminado na América Latina
Em milhões de toneladas
| País | 2025 | 2026* | Variação |
| Brasil | 26,8 | 26,1 | −2,7% |
| México | 25,0 | 26,0 | +4,0% |
| Argentina | 4,0 | 4,0 | +1,1% |
| Colômbia | 4,0 | 4,3 | +6,2% |
| América Latina | 77,1 | 78,4 | +1,7% |
Fonte: Alacero, projeções de novembro de 2026. Valores arredondados. *Estimativa
Se as estimativas se confirmarem, o México praticamente alcançará o Brasil em consumo de aço laminado. A diferença entre os dois mercados, que era de 1,8 milhão de toneladas em 2025, cairá para aproximadamente 100 mil toneladas.
Durante a coletiva de encerramento do Alacero Summit, Vedoya foi questionado sobre a possibilidade de empresas presentes nos dois países direcionarem mais investimentos ao México, diante das medidas industriais adotadas pelo governo mexicano.
O executivo reconheceu que o México avançou em determinadas iniciativas e avaliou que esse ambiente pode estar contribuindo para a atração de investimentos produtivos.
Vedoya também destacou que o Brasil começou a adotar medidas importantes, mas considera necessário avançar em outras frentes.
A avaliação não significa que esteja ocorrendo uma transferência de investimentos brasileiros para o México. Tampouco permite atribuir a diferença no desempenho dos dois mercados exclusivamente às respectivas políticas industriais.
O comportamento do consumo de aço também depende de fatores como atividade econômica, investimentos em infraestrutura, construção civil e desempenho dos setores industriais que utilizam o material.
Ainda assim, a comparação coloca em discussão a influência que as políticas públicas podem exercer sobre as decisões de investimento.
O Brasil já conta com instrumentos de financiamento e defesa comercial. O debate, portanto, está na abrangência, na articulação e na efetividade dessas políticas, e não simplesmente na ausência de medidas.
A discussão também envolve o destino dos investimentos internacionais. O economista Marcos Troyjo, ex-presidente do Banco dos Brics, alertou durante o evento que a reorganização das cadeias produtivas chinesas vem beneficiando outras economias asiáticas, enquanto o Brasil encontra dificuldades para participar desse movimento.
Para o país, uma das preocupações é deixar de receber novos projetos industriais, tecnologias e oportunidades de expansão, mesmo sem que haja necessariamente uma transferência direta de fábricas brasileiras para outros mercados.
A pressão chinesa não deve desaparecer em 2027
O cenário brasileiro ganha outra dimensão quando observado em perspectiva global.
Segundo dados da Organização para a Cooperação e Desenvolvimento Econômico (OCDE), apresentados pela Alacero, o excesso de capacidade mundial de produção de aço era estimado em 640 milhões de toneladas em 2025. Desse volume, aproximadamente 320 milhões estavam concentrados na China.
As projeções indicam que esse excedente global poderá chegar a 745 milhões de toneladas em 2028.
Os números mostram a dimensão do desequilíbrio entre capacidade instalada e demanda mundial, embora não representem uma previsão de que todo esse volume excedente será produzido ou direcionado às exportações.
Ainda assim, a existência de capacidade ociosa elevada pode intensificar a disputa por mercados, afetar preços e pressionar as margens das empresas, sobretudo em períodos de demanda mais fraca.
A China responde por mais da metade da produção mundial de aço e mantém elevados volumes de exportação, inclusive de produtos industrializados que incorporam o metal.
Esse segundo movimento preocupa o setor. O aço pode chegar diretamente ao Brasil como uma chapa destinada à indústria ou como um vergalhão utilizado na construção civil. Mas também pode entrar indiretamente, dentro de um automóvel, de um equipamento ou de um eletrodoméstico.
Nesse caso, a concorrência alcança não apenas as siderúrgicas, mas também os fabricantes brasileiros desses produtos e seus fornecedores.
Por outro lado, a disponibilidade de produtos importados pode ampliar as opções de abastecimento e reduzir custos para determinados segmentos consumidores. Os efeitos sobre a economia, portanto, não são uniformes e variam conforme o setor, o produto e as condições de concorrência.
O problema foi um dos principais temas do encontro, no qual a Alacero alertou para o avanço das importações e seus possíveis efeitos sobre a produção e os empregos na América Latina.
De acordo com os dados da entidade, as importações devem responder por 43% do consumo latino-americano de aço laminado em 2026, percentual ligeiramente inferior aos 43,3% estimados para 2025, mas ainda próximo dos maiores níveis da série histórica.
Ao mesmo tempo, a produção regional de aço bruto deverá apresentar recuperação, passando de 55,7 milhões de toneladas, em 2025, para 57,7 milhões em 2026.
O quadro mostra que a indústria latino-americana não está necessariamente reduzindo sua produção em todas as frentes. A recuperação projetada convive com uma participação elevada de produtos importados no atendimento à demanda regional.
A preocupação com as consequências desse cenário vai além das siderúrgicas.
Durante o painel China Shock 2.0, o economista Michael Pettis e o ex-embaixador mexicano Jorge Guajardo discutiram os riscos de perda de autonomia industrial e de enfraquecimento das cadeias produtivas latino-americanas diante da expansão chinesa.
Quando uma fábrica encerra suas atividades, os efeitos podem alcançar fornecedores, trabalhadores especializados e atividades desenvolvidas ao longo de décadas. Dependendo das circunstâncias, recuperar essa estrutura pode ser mais difícil do que preservar sua capacidade de produção.
No Brasil, os dados históricos reforçam a dimensão das transformações industriais. Segundo levantamento apresentado pela Alacero, com informações do Banco Mundial e da Comissão Econômica para a América Latina e o Caribe (Cepal), a participação da indústria de transformação no PIB brasileiro recuou 6,9 pontos percentuais na comparação entre as médias dos períodos de 1990 a 1999 e de 2010 a 2025.
Esse movimento não pode ser atribuído exclusivamente à concorrência chinesa. Ele também envolve fatores internos, mudanças na estrutura econômica, transformações tecnológicas e dificuldades de competitividade acumuladas ao longo dos anos.
A concorrência internacional é, portanto, um dos elementos de um processo mais amplo, que exige respostas diferentes conforme as características de cada atividade industrial.
Proteger a indústria também exige competitividade
As tarifas e os instrumentos antidumping fazem parte das ferramentas utilizadas pelos países para enfrentar práticas de comércio consideradas desleais. Porém, sua aplicação envolve escolhas que afetam produtores, consumidores e empresas de diferentes segmentos.
Uma proteção excessiva ou prolongada, sem ganhos de produtividade, pode elevar custos para outras empresas e reduzir os incentivos à inovação. Por outro lado, a ausência de medidas diante de distorções comerciais comprovadas pode comprometer a capacidade de competir de produtores locais.
O desafio está em avaliar quando e como utilizar esses instrumentos, considerando seus benefícios, limitações e possíveis consequências para a economia.
Em participação no Alacero Summit, Gustavo Werneck, CEO da Gerdau (GGBR4), questionou a capacidade da Organização Mundial do Comércio (OMC) de enfrentar os desequilíbrios atuais e defendeu uma estratégia de desenvolvimento industrial de longo prazo.
Na avaliação de Werneck, antes mesmo de definir os instrumentos de proteção, os países precisam estabelecer qual papel desejam reservar à indústria em suas economias.
Para o Brasil, a discussão envolve condições de produção, investimentos em tecnologia, qualificação de trabalhadores e integração entre diferentes segmentos industriais.
Mas também passa pela capacidade das empresas de melhorar sua eficiência, controlar custos e responder às transformações dos mercados em que atuam.
As próprias siderúrgicas reconhecem essa necessidade.
O caso da Usiminas (USIM5) ilustra parte dessas dificuldades. Após um terceiro trimestre de 2026 marcado por pressão sobre as margens, o CEO Marcelo Chara destacou a importância de elevar a eficiência operacional, reduzir custos e manter projetos de modernização industrial.
Entre as iniciativas está a reconstrução de uma bateria de coque na unidade de Ipatinga (MG), com investimento previsto de R$ 1,7 bilhão. O projeto busca ampliar a produção de insumos utilizados na siderurgia e reduzir a dependência de fornecedores externos.
Chara também ressaltou que investimentos industriais são planejados com horizontes que podem alcançar 10 ou 20 anos, muito além dos resultados de um trimestre.
Essa perspectiva ajuda a explicar por que previsibilidade, demanda e condições de concorrência são consideradas nas decisões empresariais.
Ao mesmo tempo, os investimentos precisam produzir ganhos efetivos de eficiência e rentabilidade para que as companhias consigam sustentar suas operações ao longo dos diferentes ciclos econômicos.
Investimentos estão previstos, mas o futuro depende das condições de mercado
Apesar das dificuldades, a indústria siderúrgica latino-americana mantém projetos de investimento.
Segundo levantamento apresentado pela Alacero, as empresas do setor aplicaram aproximadamente US$ 22 bilhões na região nos últimos cinco anos. Para os próximos cinco, a previsão é de outros US$ 13,6 bilhões.
Os valores se referem ao conjunto da América Latina, não exclusivamente ao Brasil.
Na avaliação de Tavernelli, a continuidade desse movimento depende, entre outros fatores, de políticas que favoreçam as cadeias produtivas locais e de condições de concorrência consideradas mais equilibradas pelo setor.
Mas a concretização dos investimentos também estará relacionada à evolução da demanda, aos custos de financiamento, à capacidade de geração de caixa e às expectativas de retorno das empresas.
O Brasil segue entre os mercados estratégicos para grandes grupos siderúrgicos internacionais. Durante o evento, Máximo Vedoya reafirmou o interesse da Ternium em fortalecer suas operações brasileiras e melhorar o desempenho da Usiminas, companhia na qual o grupo possui participação de controle.
O interesse, entretanto, não elimina as dificuldades de curto prazo nem representa garantia de novos projetos. Afinal, investimentos siderúrgicos exigem volumes elevados de capital e precisam ser sustentados por perspectivas de demanda e rentabilidade de longo prazo.
Nesse contexto, o Brasil dispõe de uma base industrial relevante, recursos naturais, capacidade técnica e empresas com experiência para atender tanto ao mercado doméstico quanto a outras economias. Ao mesmo tempo, enfrenta uma demanda por aço mais fraca em 2026, dificuldades de competitividade e uma concorrência internacional que tende a permanecer intensa.
As medidas de defesa comercial podem reduzir determinadas pressões sobre os produtores, mas não substituem os investimentos necessários para elevar a produtividade, desenvolver fornecedores e ampliar a produção de bens de maior valor agregado.
Também não dispensam uma avaliação de seus impactos sobre os custos da economia e sobre os demais segmentos industriais.
Para 2027 e os anos seguintes, o debate deverá envolver justamente a combinação dessas frentes: como enfrentar práticas comerciais desleais, melhorar as condições de investimento e aumentar a competitividade da indústria brasileira sem depender permanentemente de barreiras.
Mais do que discutir quanto aço estrangeiro pode entrar no país, a questão é definir que condições permitirão ao Brasil disputar espaço na indústria dos próximos anos.
* Jornalista viajou a convite da Alacero.
The post Além das tarifas: o que o Brasil precisa fazer para proteger a indústria do aço? appeared first on InfoMoney.