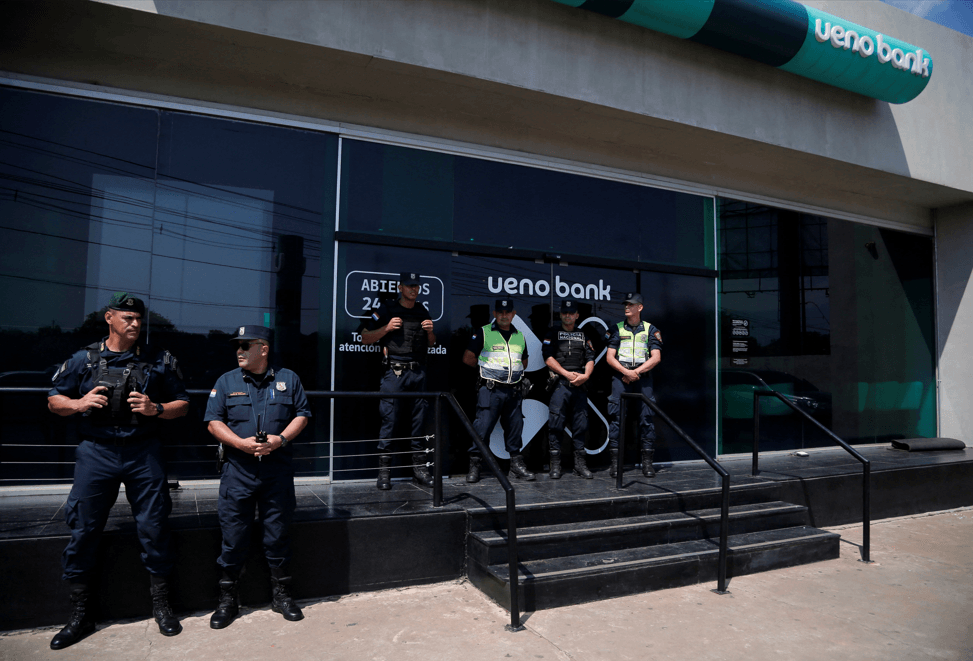
Uma análise técnica da Superintendência de Bancos revelou o mecanismo contábil utilizado pelo Ueno Bank para simular a venda à vista de uma carteira de créditos inadimplentes avaliada em US$ 74,4 milhões, mostra reportagem do jornal paraguaio Hoy. De acordo com a reportagem, a reconstituição da operação, realizada em 15 de junho, expõe uma sequência de empréstimos e operações com empresas intermediárias, em um curto intervalo de tempo, que teria sido utilizada para contornar as normas do Banco Central do Paraguai (BCP).
O banco, que atende 40% da população do país, fechou as portas e bloqueou o acesso de clientes a contas e investimentos, após ser considerado insolvente. Uma instituição financeira é considerada insolvente quando não consegue honrar seus compromissos. Para evitar que a situação piorasse, o BC paraguaio interveio no Ueno.

Em meio a crise, presidente do Paraguai renuncia ao cargo
Santiago Peña anunciou a saída do cargo nesta quinta-feira (5)
Paraguai indica novo presidente de BC e Fitch corta rating do Banco Ueno para default
Santiago Penã encaminhou ao Senado o pedido de aprovação da nomeação do economista Raúl Vera Bogado como novo presidente do Banco Central do país
O episódio levou à prisão preventiva de oito executivos ou ex-executivos do banco e à renúncia do presidente e mais dois diretores da autoridade monetária, além de desencadear uma crise política e levar centenas de paraguaios às ruas para exigir que recebam o dinheiro imediatamente.
Nesta quinta-feira, Santiago Penã, presidente do Paraguai, renunciou ao cargo.
Exigências regulatórias
Após constatar que os limites de crédito concedidos a empresas do mesmo grupo econômico haviam sido ultrapassados — Grupo Hendy, Grupo M e Mowi —, o BCP determinou a regularização imediata dessas exposições. O jornal paraguaio revela que, para evitar possíveis sanções, o Ueno Bank decidiu transferir sua carteira de créditos em atraso, avaliada em US$ 74,4 milhões, para a empresa Vinanzas S.A.
O Hoy lembra que as normas do sistema bancário proíbem expressamente que uma instituição financeira financie, direta ou indiretamente, a aquisição de ativos por uma empresa a ela vinculada. No caso em questão, tanto o Ueno Bank quanto a Vinanzas fazem parte do Grupo Vázquez.
Assim, para cumprir as exigências regulatórias, a transação precisava ser caracterizada formalmente como uma venda à vista, paga com recursos da própria empresa compradora.
Fragilidade financeira
O relatório de fiscalização aponta que a empresa compradora não dispunha de recursos financeiros suficientes para realizar a transação. Em 14 de junho, véspera da assinatura do contrato, a Vinanzas tinha apenas US$ 93.828 disponíveis em todas as suas contas bancárias. Com um saldo tão baixo, a empresa não apresentava condições financeiras de arcar com o pagamento de US$ 74,4 milhões sem recorrer a financiamento externo.
Captação de US$ 74,4 milhões
Em 15 de junho, o Ueno Bank S.A. colocou em prática uma operação paralela de captação de recursos, utilizando empresas intermediárias para movimentar o dinheiro. Veja como:
Repasse direto em operações-relâmpago: o Ueno concedeu um empréstimo de US$ 20 milhões à Satec e outro de US$ 35 milhões à HD Invest E.A.S. Na mesma data, as duas empresas transferiram integralmente os US$ 55 milhões para uma conta da Vinanzas mantida no próprio Ueno Bank.
Triangulação financeira por meio de títulos: Simultaneamente, empréstimos concedidos à Factopar (US$ 6,84 milhões), Technoma S.A.E.C.A. (US$ 10 milhões) e La Tropa Fletes E.A.S. (US$ 10 milhões) foram direcionados ao mercado de capitais. Essas empresas adquiriram títulos que estavam em poder da ITTI S.A.E., Kasas Propiedades S.A.E., Grupo Vázquez S.A.E. e Model S.A. Na sequência, essas companhias injetaram mais US$ 21.061.604,13 na conta da Vinanzas, por meio de empréstimos e operações com instrumentos de renda fixa.
Ao final do mesmo dia 15 de junho, após a operação de captação de recursos, a conta bancária da Vinanzas havia recebido um crédito total de US$ 76.061.604,13, aponta o jornal.
Estratégia para dissimular a operação
De acordo com o jornal paraguaio, a operação de captação de recursos teria sido estruturada de forma fragmentada, com o objetivo de dificultar a fiscalização das autoridades reguladoras do setor.
Perante a Superintendência de Bancos, o Ueno Bank apresentou um contrato de compra e venda à vista que, do ponto de vista formal e jurídico, aparentava estar em conformidade com as exigências legais. Paralelamente, porém, a instituição omitiu que os US$ 74,4 milhões utilizados na transação tinham origem em empréstimos concedidos pelo próprio banco às empresas intermediárias.
A reportagem explica que a triangulação envolvendo títulos e financiamentos de terceiros funcionou como um mecanismo para encobrir a origem dos recursos e evitar que a operação fosse registrada como financiamento direto a uma empresa do mesmo grupo econômico.
A investigação da movimentação dos recursos entre as contas bancárias permitiu reconstruir o caminho do dinheiro, desmontar a estrutura da operação e revelar a existência de um financiamento indireto, prática vedada pelas normas bancárias, aponta o Hoy.
Presidente do Ueno ‘não sabia’ para onde ia o dinheiro
Juan Manuel Gustale, presidente do Ueno, não sabia para onde ia o dinheiro, afirmou o advogado de defesa, José Fernández Zacur, atribuindo aos setores operacionais e técnicos da instituição a responsabilidade pelas irregularidades identificadas.
Zacur acrescentou que as decisões sobre a concessão de empréstimos não partem da cúpula da instituição, mas são atribuições dos comitês de risco, da gerência de crédito e do departamento comercial.
Segundo o advogado, os principais dirigentes do banco não tinham conhecimento sobre a destinação final dos recursos nem sobre uma eventual manipulação dos documentos apresentados para a obtenção dos financiamentos.
“O presidente ou o conselho de administração não são responsáveis por determinar quem será o beneficiário de um determinado empréstimo. Essa decisão chega à diretoria após passar pelo comitê de crédito e receber pareceres das áreas de risco e comercial. Esse trabalho não é realizado pelo conselho”, declarou o advogado.
The post Crise no Ueno Bank: entenda como o banco digital do Paraguai foi à lona appeared first on InfoMoney.