Em menos de um mês, o investidor brasileiro viu a Bolsa superar os 200 mil pontos pela primeira vez, embalada pela aposta do mercado em uma vitória de Flávio Bolsonaro (PL), e, logo depois do segundo turno, que terminou com a reeleição do presidente Luiz Inácio Lula da Silva (PT), enfrentar a maior queda diária desde março de 2020.
Quem manteve a carteira diversificada, porém, atravessou essa montanha-russa com marcas bem menores do que o tombo da Bolsa sugere.
É o que mostra um estudo de Bruno Guimarães, planejador financeiro pela Planejar, elaborado a pedido do InfoMoney, que acompanha carteiras hipotéticas dos perfis conservador, moderado e arrojado em um período que compreende os dois turnos. Nenhuma delas termina no prejuízo em valores nominais, mas todas rendem menos que o CDI.
O estudo aponta dois motivos para isso. A diversificação faz com que mesmo a carteira mais arrojada sinta apenas uma fração da queda da Bolsa, e a parcela em dólar, que havia custado retorno antes da votação, é a que mais ajuda as carteiras depois dela. “Períodos eleitorais costumam ser lembrados pelo vaivém da Bolsa e do dólar, mas, para o investidor, o que mais pesa é o efeito sobre o conjunto da carteira”, avalia Guimarães.
Para medir esse efeito, o estudo monta uma carteira para cada perfil, com pesos inspirados em carteiras-modelo de instituições do mercado, e acompanha cada classe de ativo por um índice como o CDI, o Ibovespa e os índices de títulos públicos da Anbima. O planejador também acrescenta às carteiras uma parcela de 15% em ativos em dólar e, como essa fatia pesa bastante no resultado, refaz todas as contas sem ela.
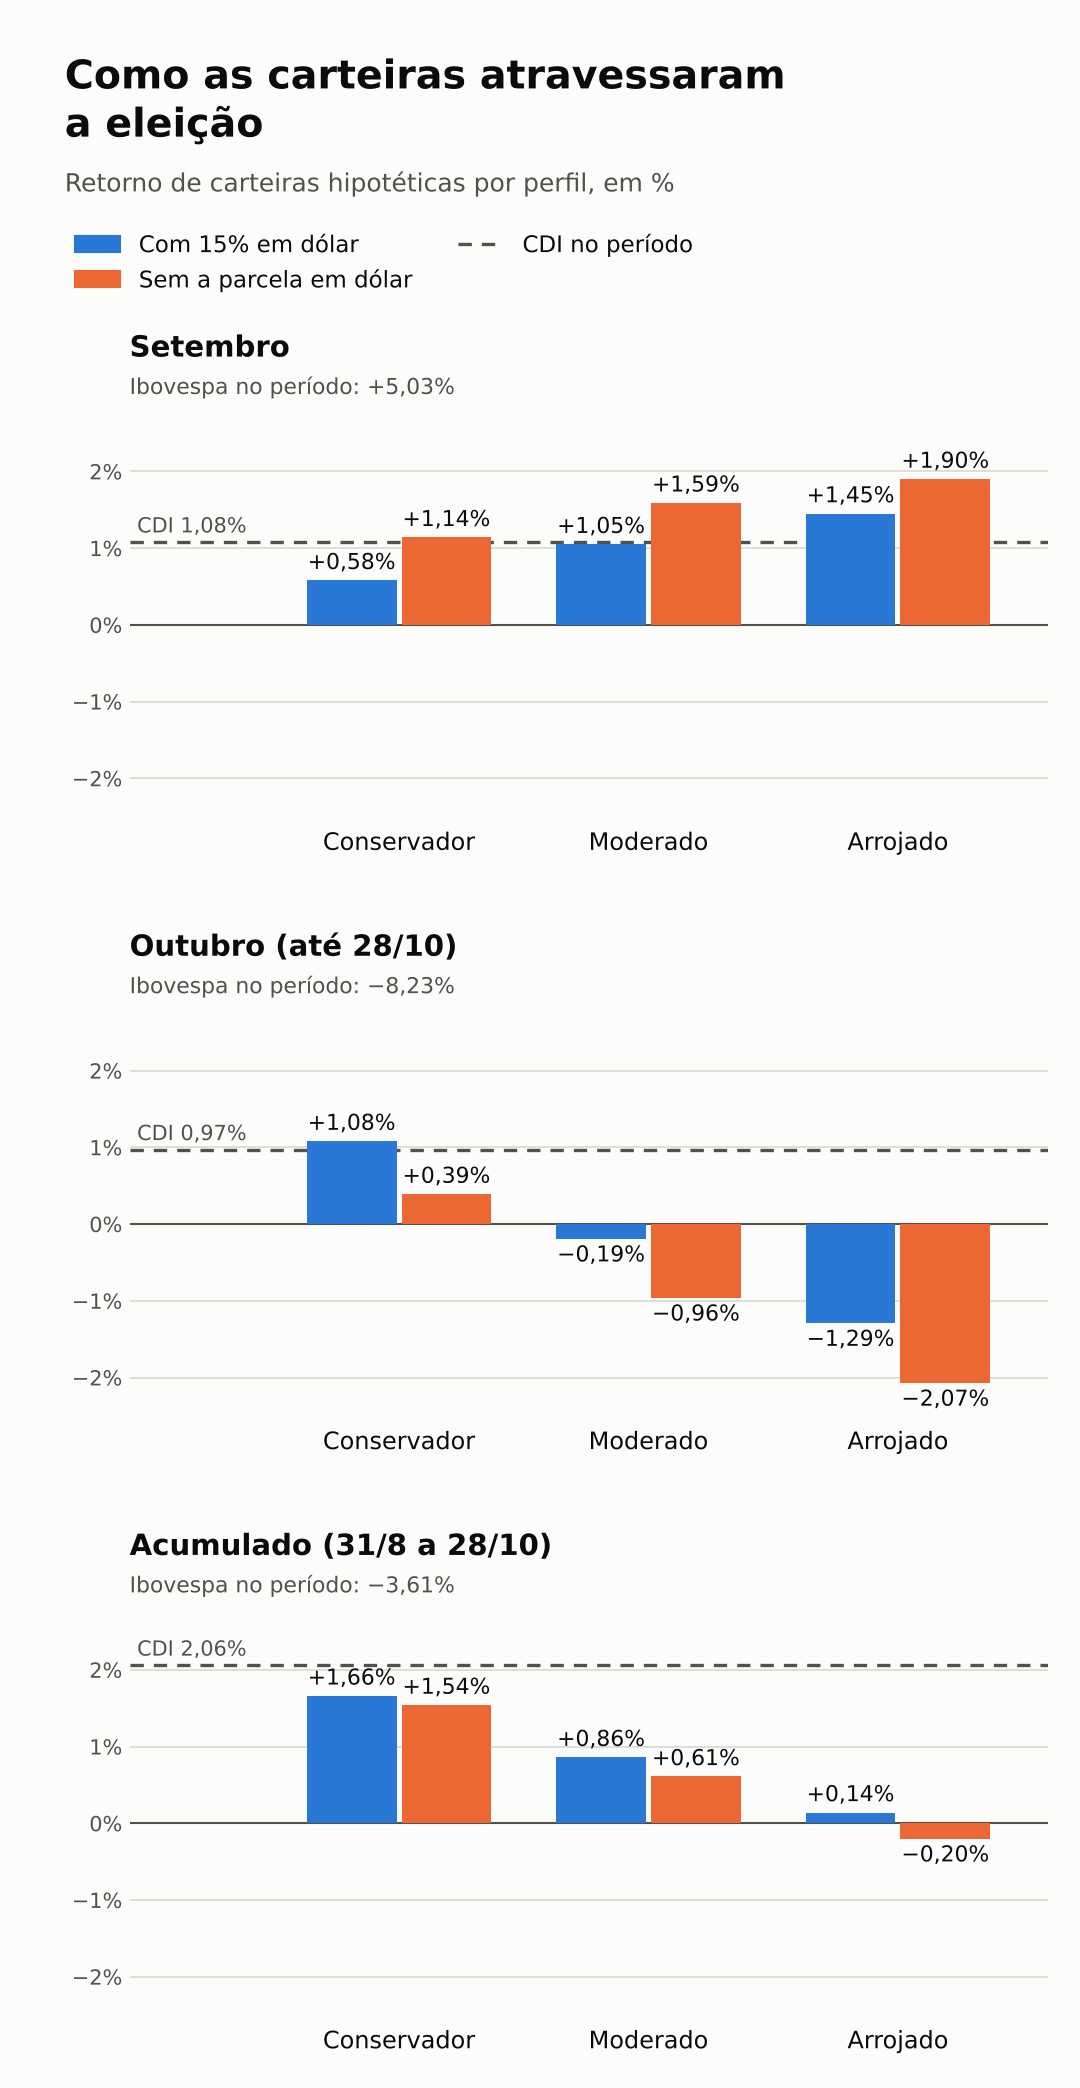
Setembro foi um mês favorável à Bolsa e à renda fixa brasileira, com alta de 5,03% do Ibovespa e CDI de 1,08%. Nesse mês, as três carteiras ficam no positivo, na ordem esperada para um período de alta, com a arrojada à frente e a conservadora atrás. A parcela em dólar pesa contra, já que os ativos americanos recuaram e o câmbio ficou praticamente estável. Com ela, só a carteira arrojada supera o CDI no mês, enquanto as três ficariam acima do indicador na versão sem dólar.
O movimento ganhou força em outubro. Depois do primeiro turno, realizado em 4 de outubro, o Ibovespa subiu 7,70% no pregão seguinte e fechou acima dos 200 mil pontos, enquanto o dólar recuou. Até 23 de outubro, última sessão antes do segundo turno, o índice acumulava alta de 10,06% no mês.
O quadro virou depois do segundo turno, em 25 de outubro. No dia 26, primeiro pregão após a votação, o Ibovespa caiu 13,88%, e a B3 acionou o circuit breaker pela primeira vez desde a pandemia. A Ptax subiu 9,19% no dia, e os índices de títulos públicos, fundos imobiliários e multimercados também recuaram. Até 28 de outubro, o Ibovespa acumulava queda de 8,23% no mês, abaixo do nível do fim de setembro.
Resultado de cada perfil
Nesse cenário, a carteira conservadora é a única a fechar outubro no azul, com ganho de 1,08%, acima do CDI de 0,97%. A moderada recua 0,19%, e a arrojada, 1,29%.
Somados setembro e outubro, nenhuma das carteiras com dólar termina no prejuízo, mas todas ficam abaixo do CDI, enquanto o Ibovespa acumula queda de 3,61%. Na prática, quem aplicou R$ 100 mil no fim de agosto chega a 28 de outubro com cerca de R$ 101,7 mil na carteira conservadora e R$ 100,1 mil na arrojada, ante R$ 102,1 mil no CDI.
Tabela: o que cada carteira tinha e quanto rendeu
| Perfil | Renda fixa Brasil | Bolsa e FIIs | Outubro | Set. e out. | R$ 100 mil viraram |
|---|---|---|---|---|---|
| Conservador | 74,4% | 4,3% | 1,08% | 1,66% | R$ 101.661 |
| Moderado | 54,0% | 14,0% | -0,19% | 0,86% | R$ 100.862 |
| Arrojado | 44,6% | 25,5% | -1,29% | 0,14% | R$ 100.137 |
| CDI | 0,97% | 2,06% | R$ 102.062 |
Diversificação e dólar amortecem a queda
O primeiro desses fatores é a diversificação. Mesmo a carteira arrojada tem menos de um quinto do patrimônio em ações brasileiras, sem contar os fundos imobiliários, e o restante fica distribuído entre renda fixa, ativos internacionais, fundos imobiliários e multimercados. Para Guimarães, a diferença entre a queda do Ibovespa e a da carteira arrojada é “o efeito da diversificação, já que classes diferentes reagem de formas diferentes ao mesmo evento”.
O segundo é o dólar. A mesma parcela que tirou retorno em setembro vira o principal reforço das carteiras em outubro, com a alta da moeda depois do segundo turno, e responde pela maior parte do ganho da conservadora. Sem ela, essa carteira renderia menos que o CDI no mês, e a perda da arrojada chegaria a 2,07%. Nos dois meses somados, o saldo da parcela em dólar é positivo nos três perfis, e é ela que mantém a arrojada no azul.
“A exposição ao dólar, que tende a proteger o patrimônio em momentos de estresse doméstico, custou retorno enquanto os ativos brasileiros subiam e protegeu depois”, resume o planejador. Para ele, essa é justamente a natureza de uma proteção.
Guimarães ressalta que poucas semanas não servem de projeção e que os ativos também respondem a fatores como os juros nos Estados Unidos, o preço das commodities e o fluxo de capital estrangeiro. Segundo ele, o que os dados permitem dizer é que as maiores variações dos dois meses coincidem com os pregões seguintes aos dois turnos, o que é compatível com uma forte influência da eleição, ainda que não seja possível medir o peso de cada fator.
O planejador lembra ainda que o Ibovespa, por não ter a mesma composição das carteiras, serve apenas como referência para a renda variável, e que os resultados são nominais, sem descontar a inflação, e devem ser lidos como ordem de grandeza, e não como projeção.
Lições para o investidor
A planejadora financeira Caroline Bonati, com certificação CFP pela Planejar, observa que a alta dos ativos antes do segundo turno refletia o cenário que a maioria do mercado considerava mais provável, e não um resultado garantido. “Preço de mercado não é previsão, é probabilidade”, diz. Por isso, ela avalia que concentrar a carteira em um único desfecho cria um risco desproporcional, já que todos os ativos escolhidos caem juntos se a aposta não se confirma. “Alocar carteira não é apostar no cenário que você acha mais provável”, afirma. “É construir uma estrutura que sobreviva aos cenários que você acha improváveis.”
Diante de um dia de queda forte, a recomendação de Caroline é não decidir no impulso e responder antes a três perguntas. A primeira é se a reserva de emergência está intacta e os compromissos de curto prazo estão cobertos. A segunda é se o ativo caiu por reajuste de preço ou por mudança nos fundamentos. A terceira é se a carteira ainda está dentro do planejado. Se o plano continua de pé, segundo ela, não mexer na carteira é uma decisão ativa, e não uma omissão.
O planejador financeiro Athos Fontenelle Fittipaldi, também com certificação CFP pela Planejar, conta que a B3 já acionou o circuit breaker 24 vezes, contando o pregão de 26 de outubro, e que, nos casos registrados desde 1998, o Ibovespa estava mais alto 12 meses depois. Para ele, o momento de ajustar a carteira deve seguir uma regra definida previamente. “Não são as manchetes que devem definir o momento de rebalancear, mas o deslocamento do peso das classes de ativos para além dos limites pré-estabelecidos”, aponta.
Fittipaldi faz uma distinção. Se o cenário político e fiscal mudar de forma duradoura, e as premissas de juros e crescimento de longo prazo deixarem de valer, o caso passa a ser de rever a própria alocação-alvo, sempre a partir dos objetivos do investidor, e não apenas de reequilibrar os pesos.
Guimarães defende que o investidor mantenha uma reserva de emergência, com dinheiro de liquidez imediata para imprevistos, e uma reserva de oportunidade, para aproveitar momentos de preços mais baixos sem precisar vender o que está bem alocado. “Com [as duas reservas], não é preciso se desesperar nas quedas nem se deixar levar pelo otimismo exagerado nas altas”, explica.
Para o planejador, a principal lição do episódio é que “a decisão sobre quanto ter em cada classe não precisa depender de acertar o resultado de uma eleição”. No estudo, ele sugere que essa construção seja discutida com um planejador financeiro certificado, que avalie o conjunto fora do calor do noticiário.
The post Como o dólar protegeu investidor da hecatombe da Bolsa após o 2º turno appeared first on InfoMoney.