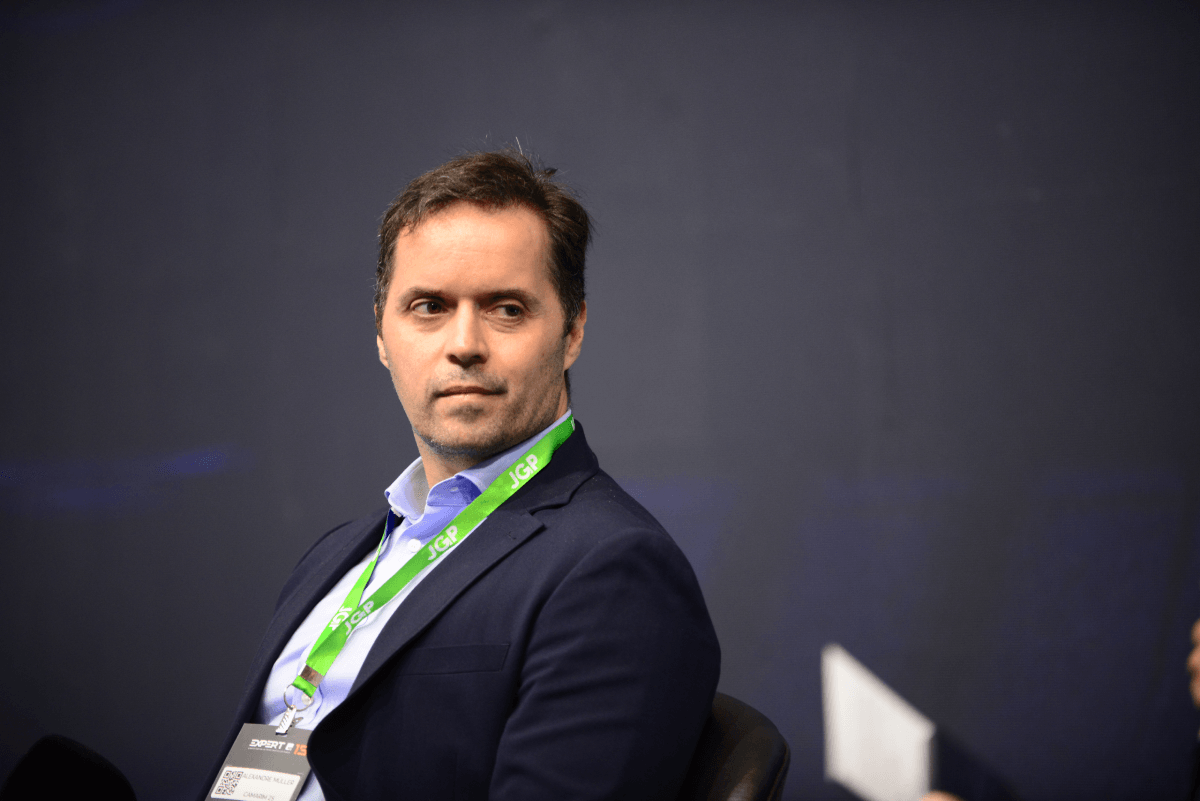
A forte reprecificação dos ativos após a reeleição do presidente Lula mostrou que o mercado não vai dar um voto de confiança inicial ao governo, e esse recado duro pode acabar acelerando o ajuste das contas públicas. A avaliação é de Alexandre Muller, diretor de investimentos da Leto Capital, gestora especializada em crédito privado, para quem o PIB deve ficar perto de zero em 2027, com risco de recessão caso a confiança não seja restaurada rapidamente.
“Talvez o que as pessoas não estejam notando é o poder do preço para modificar ou incentivar os comportamentos do governo”, diz Muller, em entrevista ao InfoMoney, concedida na terça-feira (27), após um dia histórico de perdas em Bolsa, câmbio e juros. Segundo ele, o próximo ano já seria difícil independentemente do resultado das urnas, já que havia um ajuste fiscal contratado para 2027, mas a vitória de Lula fez com que esse ajuste tenha de ser enfrentado em um ambiente de preços muito menos favorável.
Ibovespa tem nova baixa após tombo da véspera; dólar perde 1%, a R$ 5,35
Índices nos EUA fecham no azul, na véspera da decisão sobre juros pelo Fed
Prefixados do Tesouro caem até 49 pontos-base após recorde, mas IPCA+ longos sobem
Plataforma libera negociações só às 12h, em meio à volatilidade, com prefixados devolvendo parte da alta recorde de segunda e a maioria dos títulos atrelados à inflação de longo prazo voltando a subir
Até o fim do ano, os principais pontos de atenção serão a escolha do futuro ministro da Fazenda e o envio de uma proposta de emenda à Constituição (PEC) de transição com algum ajuste fiscal, que seria aprovada ainda pelo Congresso atual, de composição menos complicada que a do próximo. Enquanto isso não acontecer, os ativos devem seguir com muito prêmio de risco, e as empresas já estão revisando seus planos de investimento para o ano que vem.
O crédito privado, por outro lado, sofreu menos que ativos como a Bolsa, com alta de 0,24 ponto percentual no spread médio das debêntures na segunda-feira (26). Daqui para frente, Muller espera maior seletividade, com queda das taxas para empresas maiores e alta para as menores, movimento conhecido como “boca de jacaré”.
Em sua carta mensal de outubro, antecipada ao InfoMoney, a Leto projeta Selic média de dois dígitos nos quatro anos do novo governo, o que deve manter a renda fixa como classe prioritária para os investidores. “Essa matriz econômica que o governo escolheu vai produzir juro alto, não tem como fugir disso”, aponta Muller.
Empresas líderes de mercado, exportadoras e com capacidade de repasse de preços, além do setor de infraestrutura, devem seguir como porto seguro. Já pequenas e médias empresas e pessoas físicas devem sentir mais o peso dos juros e da inadimplência, enquanto a Leto espera piora de resultados em setores cíclicos, como varejo e companhias aéreas, e em empresas alavancadas.
Muller também espera que o governo volte a cogitar a tributação dos títulos isentos dentro do ajuste fiscal, o que pode aumentar no curto prazo a procura pelos papéis já emitidos, caso o estoque fique fora da cobrança. Para ele, o tema não deve ser evitado, e o programa precisa ser revisto e focalizado, com mais clareza sobre quem se beneficia da isenção.
Entre os instrumentos que devem ganhar espaço nas carteiras estão os fundos de investimento em direitos creditórios (FIDCs), que combinam retorno alto e baixa volatilidade. O gestor alerta, porém, que as cotas desses fundos não passam pela mesma marcação a mercado das debêntures e podem não refletir eventuais deteriorações nas operações.
Confira a entrevista a seguir.
InfoMoney: Como você avalia a reação dos mercados de crédito ao resultado da eleição?
Alexandre Muller: [Na segunda-feira] tivemos um movimento muito forte de reprecificação na maior parte dos ativos, mas a oscilação no crédito privado foi até contida, com pouca variação nos spreads em relação aos títulos públicos. Tem o fato de as debêntures serem pós-fixadas em sua maioria, e é onde o mercado busca fugir da volatilidade, e isso ajuda.
Já tínhamos o desafio de um ajuste de contas públicas contratado para 2027, independentemente do ganhador. O que não sabíamos era em que contexto de preço de mercado o governo ia lidar com isso. Se tivesse havido uma alternância de poder, provavelmente o mercado teria dado o benefício da dúvida para o Flávio Bolsonaro, e o ajuste se daria em um contexto de preço mais benevolente. Com Lula, a reprecificação foi muito dura e sinaliza que o mercado vai cobrar entregas efetivas.
Mas talvez o que as pessoas não estejam notando é o poder do preço para modificar ou incentivar os comportamentos do governo. Será que a urgência do ajuste fiscal não aumenta com o cenário negativo de preço que vemos agora? O mercado está exercendo sua função de produzir preços que orientem uma alocação eficiente dos recursos do orçamento público. E o governo vai receber a mensagem de preços e vai começar a trabalhar as escolhas difíceis do ajuste das contas públicas.
Muller: Muitas promessas anunciadas no fim da campanha precisam agora encontrar espaço orçamentário. Ou o governo vai aprovar a criação de novas receitas, ou vai remanejar despesas antigas, ou vai contingenciar o orçamento, que é o que está previsto em lei. Não tem muito para onde correr. E, daqui para frente, o governo vai ter de lidar com um Congresso mais difícil, onde a oposição ganhou espaço. Na minha leitura, o governo está com pouca margem de manobra para fugir de um ajuste de contas públicas e vai ter de encarar essas decisões difíceis.
InfoMoney: O que você espera para os mercados no curto e no médio prazo?
Muller: Daqui para frente, tirando [a terça-feira], que foi de uma pequena correção, a redução do prêmio de risco dos ativos financeiros vai depender de sinalizações de medidas efetivas. As duas principais seriam o anúncio da equipe econômica e a confirmação do plano de se fazer uma PEC de transição, já com algum ajuste de contas públicas ainda este ano. A diferença dessa PEC é que ela seria aprovada pelo Congresso atual, que tem uma composição política menos complicada. Esse é o grande pano de fundo.
Enquanto essas coisas não convergem, os ativos vão continuar com muito prêmio de risco, e isso vai ter efeito nas empresas e nas pessoas. As empresas vão pensar duas vezes antes de emitir novas dívidas e vão repensar seus orçamentos para o ano que vem. Provavelmente deve haver retração nos planos de investimento discricionário e uma queda no nível geral de confiança. É assim que funciona, uma confiança baixa que o governo vai ter de trabalhar para restaurar.
InfoMoney: Isso já tem impacto nas ofertas de debêntures?
Muller: Não conseguimos ver desistências ainda, até porque quem já tinha oferta de debênture engatilhada tinha uso predefinido, talvez uma rolagem. E a flutuação no crédito não foi grande. Para grandes emissores, não deve haver grande mudança nas condições. O que talvez possa mudar é a demanda por crédito, que depende dos planos de investimento das companhias. Neste momento, os conselhos estão revisando os investimentos planejados para o ano que vem porque o capital está muito mais caro pela nova curva de juros futuros. Isso já deve ter efeito imediato, com uma revisão do pipeline de investimento para o ano que vem.
InfoMoney: Isso pode afetar o crescimento e levar a uma recessão em 2027?
Muller: A gente vai provavelmente conviver com um PIB muito baixo ou perto de zero em 2027. Dizer se vai chegar a uma recessão depende muito da velocidade com que se restaura ou não a confiança. Se o governo conseguir manejar a comunicação, entregar decisões de curto prazo importantes e restaurar a confiança em um espaço mais curto, diminui bastante a chance de entrarmos em terreno recessivo.
Mas, se a agenda econômica ficar descoordenada, sem uma liderança forte e sem uma sinalização forte do que será feito, e se houver desconfiança sobre ações que possam novamente criar espaço fiscal, como as flexibilizações de contabilidade do arcabouço fiscal feitas nos últimos três anos, não tenho dúvida de que teremos uma revisão mais permanente dos planos de investimento e consumo, e aumenta a chance de irmos para terreno recessivo.
As empresas já vinham, nos últimos dois anos, rodando com freio de mão puxado. Não é à toa que temos redução nas ofertas de debêntures e no investimento discricionário na economia este ano, porque o dinheiro já vinha caro. Boa parte das empresas já estava preparada para um cenário de contenção. Mas é preciso dividir as empresas em dois grupos.
Há as que estão em dificuldades operacionais importantes, e isso independe do nível de juros. Distribuidoras de medicamentos, como Viveo e Elfa, por exemplo, têm problema de concorrência com importados chineses. A Hapvida, que teve a debênture com maior abertura de spread no mercado secundário na segunda-feira, tem um problema de sinistralidade e judicializações que não depende da Selic. Essas empresas, de certa maneira, já estavam mapeadas, com títulos descontados e spread alto.
O segundo grupo são empresas que estão bem operacionalmente, mas com um balanço pesado em função do nível de juros. Essas empresas têm mais tempo, e o mercado vai continuar financiando se o operacional estiver bom, mesmo com uma curva de juros futuros mais ampla. Temos nessa categoria empresas como Dasa, Movida e Vamos.
InfoMoney: Por quanto tempo os juros ainda devem continuar altos?
Muller: Em nossa carta mensal de gestão de outubro, nosso cenário base é de Selic média de dois dígitos para os próximos quatro anos. A Selic média do período Lula 3 foi 6,7 pontos percentuais acima da Selic média do governo Bolsonaro. Está certo que houve o impacto da pandemia de Covid-19, que puxou a Selic para baixo, mas é uma diferença de nível de Selic médio muito relevante. Essa matriz econômica que o governo escolheu vai produzir juro alto, não tem como fugir disso.
A matriz, no fim do dia, é de carga tributária alta para a economia, de Estado grande, de transferências relevantes de renda do Estado para as famílias, de Selic média de dois dígitos e de moeda depreciada. Para mover esse arranjo, seria preciso mexer em uma das pernas da matriz, reduzir o tamanho do Estado ou reorientar as políticas de transferência de renda para uma agenda de busca de produtividade.
Mas não parece que vai haver uma mudança de matriz. Ela vai se adaptar para continuar de pé, e a adaptação seria no orçamento, com algum ajuste no tamanho do Estado e das transferências, para não subir mais a carga tributária e aliviar um pouco o nível de juros. Esse é o ajuste que o governo deve fazer, mas é um ajuste, não uma mudança de matriz.
InfoMoney: Vocês esperam mudança na tributação dos investimentos isentos?
Muller: Com certeza. Temos dois investimentos que renderam muito bem no período Lula 3, as ações de banco e a renda fixa isenta, especialmente a atrelada ao CDI e sem volatilidade. E tudo o que tem excesso de retorno está sob risco de fazer parte desse ajuste. A fórmula que o governo do PT usou no Lula 3 envolveu um ajuste nos mais ricos, com revisão das regras do come-cotas nos fundos exclusivos, IOF sobre aplicações em VGBL superiores a R$ 600 mil por ano e ajuste na alíquota da Contribuição Social sobre o Lucro Líquido (CSLL) dos bancos. Na nossa opinião, o conceito vai ser esse, com o ajuste perseguido em parte com novas receitas e corte de despesas. E, nessa vidraça de exposição a uma eventual tributação, estão os incentivados.
Calculamos que temos hoje mais de R$ 2,3 trilhões em títulos incentivados no Brasil, com renúncia tributária do governo [que] supera R$ 50 bilhões por ano. E temos declarações públicas do secretário do Tesouro dizendo que isso tem sido estudado e seria revisado, pois não estaria funcionando bem. Então, os títulos incentivados podem, sim, passar por algum tipo de tributação no contexto de ajuste fiscal. Mas esperamos que a lógica seja a mesma que vimos na tentativa de 2025, na Medida Provisória (MP) 1303, que preservava o estoque e previa tributação só sobre novas emissões. Se for esse o caso, parece bom para o estoque de títulos já emitidos, mas ruim para os novos emissores, que passariam a ter algum [tipo] de alíquota.
Achamos que está na hora de discutir o tema. Os incentivados ficaram muito grandes e não podem ser tratados como tabu. O que propomos é que o programa de incentivados seja focalizado, com uma mensuração mais efetiva de quem está se beneficiando dele. Desses R$ 2,3 trilhões em títulos incentivados, 53% são letras bancárias, as Letras de Crédito Imobiliário (LCI) e do Agronegócio (LCA), e não se sabe para onde o dinheiro está indo.
A gente não sabe se o banco está financiando um trade finance de três meses da JBS. Se for isso, seria uma contradição conceitual, pois a JBS capta lá fora mais barato que a República e não precisa de subsídio. Nos Estados Unidos, uma regra dos fundos de crédito incentivados, as BDCs [business development companies], é que a empresa [investida] não pode ter [valor de mercado] superior a US$ 250 milhões.
InfoMoney: E o mercado de crédito vai continuar atrativo para o investidor nesse ambiente?
Muller: Como tem sido no Lula 3, com a Selic média em dois dígitos, dificilmente a renda fixa vai deixar de ser dominante nas carteiras no próximo governo. E, para além da rentabilidade, vem a busca por instrumentos de menor volatilidade, porque volatilidade não combina com custo de oportunidade alto. Achamos que, além da renda fixa, instrumentos expostos a menor volatilidade vão ser os preferidos na composição das carteiras.
Os FIDCs têm sido destaque de captação nas plataformas, foram regulamentados há [cerca de três anos] para o público geral e se tornaram um instrumento muito popular. Como focam em operações privadas de crédito, acabam não trazendo a marcação a mercado, como ocorreu com as debêntures [na segunda-feira], mesmo de empresas grandes como Eneva e Sabesp.
No mundo dos FIDCs não aconteceu nada, ou pelo menos a cota não refletiu nada. Pode até ter havido deterioração em algumas operações, mas a cota acaba não refletindo e o investidor não percebe. É um pouco como quem não faz exames médicos. Se tem uma vida saudável e se cuida, tudo bem, mas, se está engordando e não se cuida, é preciso olhar com cuidado.
O mercado de FIDCs no Brasil ainda é pequeno diante das outras classes de ativos. Temos um pipeline bem ativo, eles continuam sendo demandados pelos investidores e vão combinar renda fixa alta com baixa volatilidade, que é o que o investidor parece estar procurando.
InfoMoney: E as debêntures e os fundos de debêntures?
Muller: Nas debêntures, a rentabilidade nominal tende a ficar atrativa, mas muito mais pela Selic alta do que pelo spread de crédito. O desafio agora vai ser sair das empresas dominantes. Está difícil baixar a régua da qualidade de crédito nesse contexto de juro alto e atividade menor, e o crédito vai ficando restrito a 50, 60 emissores de mais alta qualidade. Isso pode ser uma limitação para a continuidade do crescimento do mercado.
E vai surgir uma variação do fundo de crédito que pode entrar no radar do investidor, que são os ETFs [fundos de índice] de crédito. Eles teriam a mesma proposta do fundo tradicional, mas com maior eficiência, negociados em Bolsa, com liquidez em dois dias na venda da cota e eficiência tributária em relação ao fundo de crédito convencional, que tem carência longa de resgate.
InfoMoney: O juro alto e o ambiente desafiador podem levar o investidor a pedir mais prêmio sobre o título do governo para ficar com o papel privado?
Muller: Devemos ter dois efeitos distintos. O investidor vai aceitar menos prêmio para créditos muito seguros, pois vai procurar segurança, e pedir mais prêmio para créditos que têm risco mediano para cima. Isso vai distanciar a empresa de primeira linha da de segunda linha de crédito. Nos EUA, chamam esse movimento de descompressão, de descomprimir o spread entre o high grade [grau de investimento] e o high yield [alto rendimento]. Abre uma boca de jacaré, o high grade começa a amassar os prêmios e o high yield começa a subir os prêmios.
InfoMoney: O que se espera, então, dos próximos passos do governo?
Muller: Em uma única expressão, é uma expectativa de restauração de confiança. Hoje a confiança no governo está baixa entre os agentes privados, e o governo vai ter de trabalhar para restaurá-la. À medida que essa confiança for avançando, provavelmente os preços vão reduzir o componente de prêmio de risco. Como país, precisamos de confiança para cooperar e trabalhar, e é essa pauta que o mercado espera que o governo enderece.
O papel do governo é criar esse ambiente de confiança institucional, jurídica, de estabilidade de preços e da moeda. E o mercado é mecanismo de preço, e preço é indutor de comportamento. Se o governo tinha dúvida de que [era preciso] restaurar o ambiente de confiança e a segurança da dinâmica fiscal, essa dúvida deveria ter diminuído com o ajuste [de segunda-feira] do mercado.
The post Recado duro do mercado pode acelerar ajuste fiscal de Lula, diz Leto Capital appeared first on InfoMoney.