A Petrobras (PETR4; PETR3) se destaca como a maior alta do Ibovespa em 2026, com desempenho de mais de 100% desde a primeira sessão deste ano. O movimento da petroleira foi diretamente causado pela alta nos contratos do petróleo Brent, que subiram dos US$ 60,75 praticados na primeira sessão do ano até US$ 112,79, no fechamento desta quinta-feira (22). A alta foi de 85,66%, enquanto PETR3 subiu 110%, a R$ 64,73 e PETR4 avançou 98,46%, a R$ 57,83.
A valorização observada neste ano, por ser relacionada ao Brent, sai da média de anos eleitorais, que mostra que a petroleira se valoriza menos em períodos de pleito do que em demais anos.
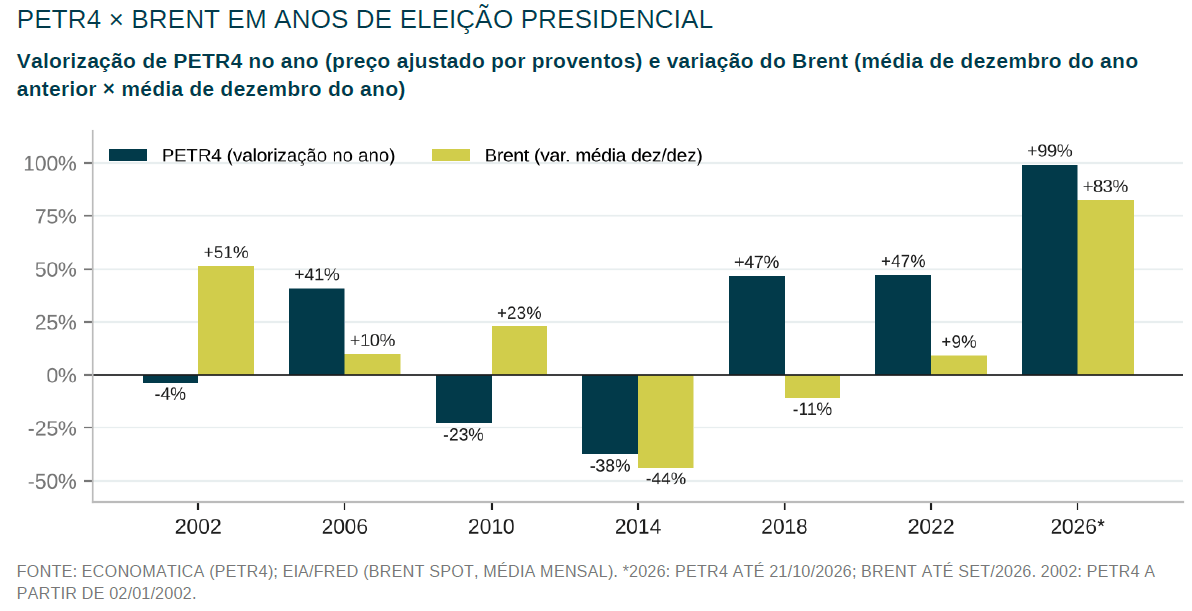
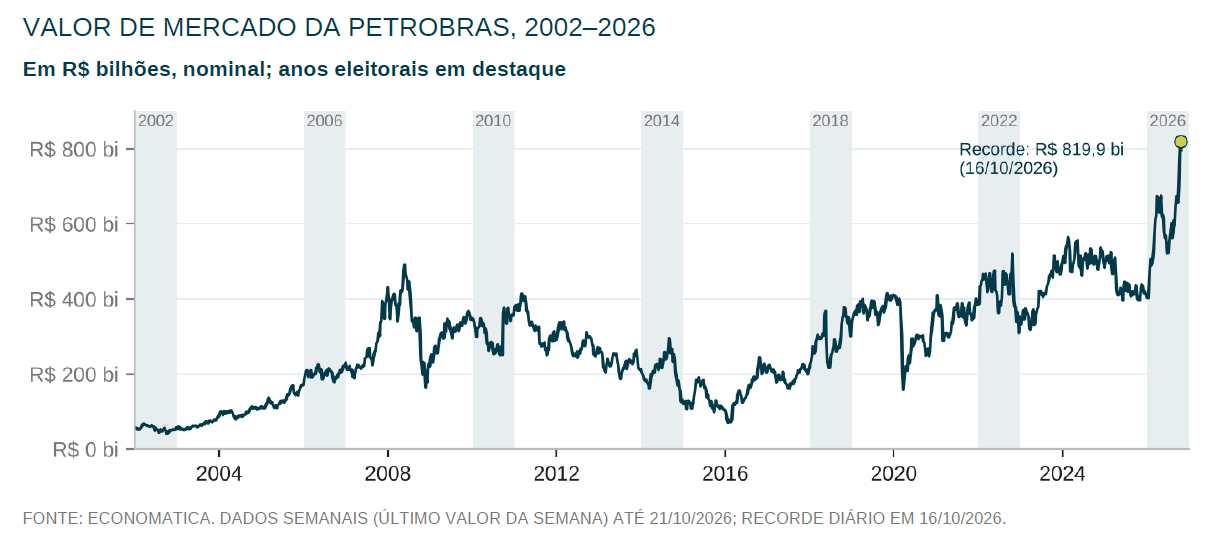
De acordo com estudo realizado pela Economatica, a pedido do InfoMoney, nas seis eleições presidenciais concluídas desde 2022, a ação preferencial da Petrobras (PETR4) teve valorização média de +11,8% em anos eleitorais contra +28% nos demais anos do período (2003 a 2025). Em 2026, a ação acumula +99,2% até 21/10, o melhor desempenho entre os anos eleitorais da série, e o valor de mercado da companhia chegou ao recorde de R$ 819,9 bi em 16/10/2026.
O levantamento mostrou que a petroleira tende a ter desempenho mais fraco e mais instável em anos de pleito eleitoral. A queda máxima média dentro do ano (considerando do pico ao vale, em termos gráficos) foi de -40,5%, contra -30,6% observados em anos sem eleição. Enquanto em 2014 os papéis chegaram a cair 37,6%, a alta em 2022 foi de 47,2%.
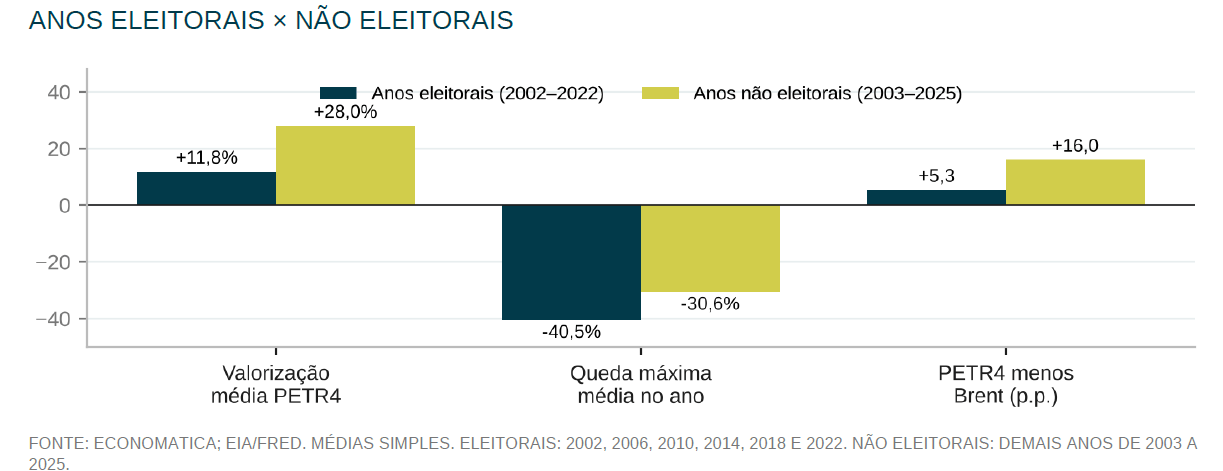
A movimentação entre os turnos também foi destacada pela Economática. Do início do ano até a véspera do 1º turno, PETR4 subiu em 4 das 6 eleições (média de +15,3%). No primeiro pregão após o 2º turno, a ação caiu em 5 das 6 eleições; a única alta foi em 2010 (+2,5%). Da véspera do 2º turno ao fim do ano, PETR4 recuou 38,5% em 2014, 14,7% em 2018 e 14,0% em 2022.
Entre 2002 e 2022, a ação registrou ganho médio de 15,3% entre o início do ano e a véspera do primeiro turno, além de alta adicional média de 3,4% no intervalo entre os dois turnos. Em 2026, esse movimento foi ainda mais intenso, com valorização de 76,5% até a véspera do primeiro turno e avanço adicional de 12,9% durante a campanha do segundo turno.
Por outro lado, o desempenho após a eleição tende a ser mais volátil. Entre 2002 e 2022, o primeiro pregão após o segundo turno registrou queda média de 4,5%, enquanto o período entre a véspera do segundo turno e o fim do ano teve recuo médio de 5,4%.
Os dados sugerem que parte relevante da valorização ocorre antes da definição eleitoral, quando investidores antecipam cenários e ajustam posições. Ainda assim, os resultados variam amplamente entre os ciclos, refletindo fatores como condições do mercado de petróleo, ambiente macroeconômico e questões específicas da Petrobras.
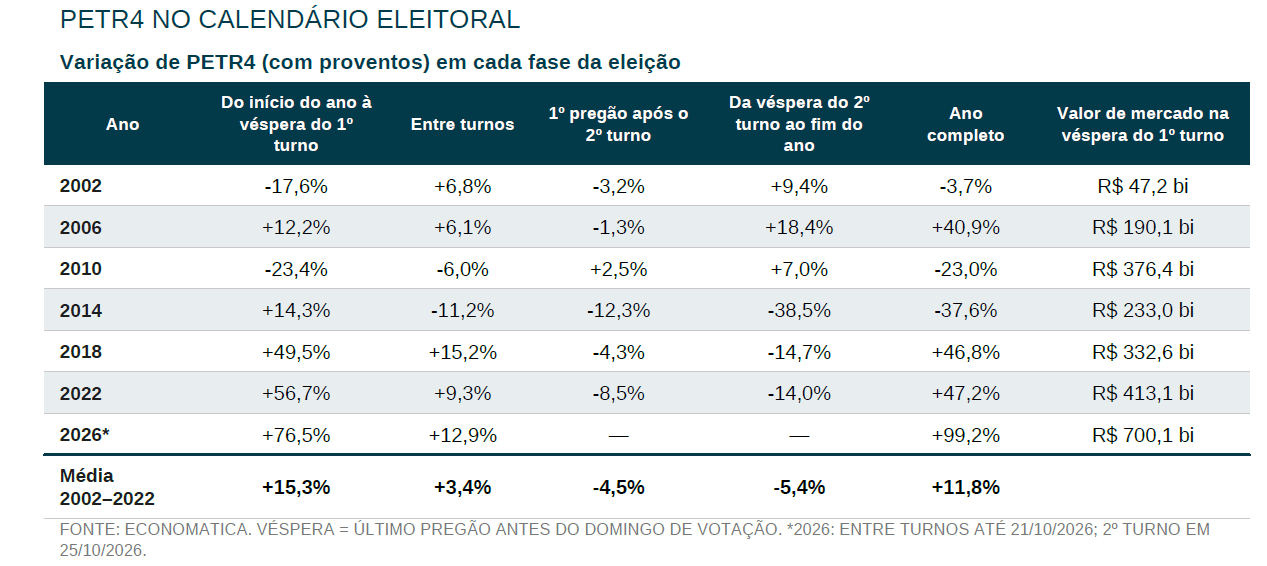
Nesses anos, ao contrário observado neste ano, a Petrobras tende a superar a variação do Brent em 16 ponto percentual em anos sem eleição. Em anos eleitorais, a variação se descola apenas em 5,3 ponto percentual. Em 2010, a ação caiu 23,0% com o Brent em alta de 22,8%; em 2002, caiu 3,7% com o Brent subindo 51,4%.
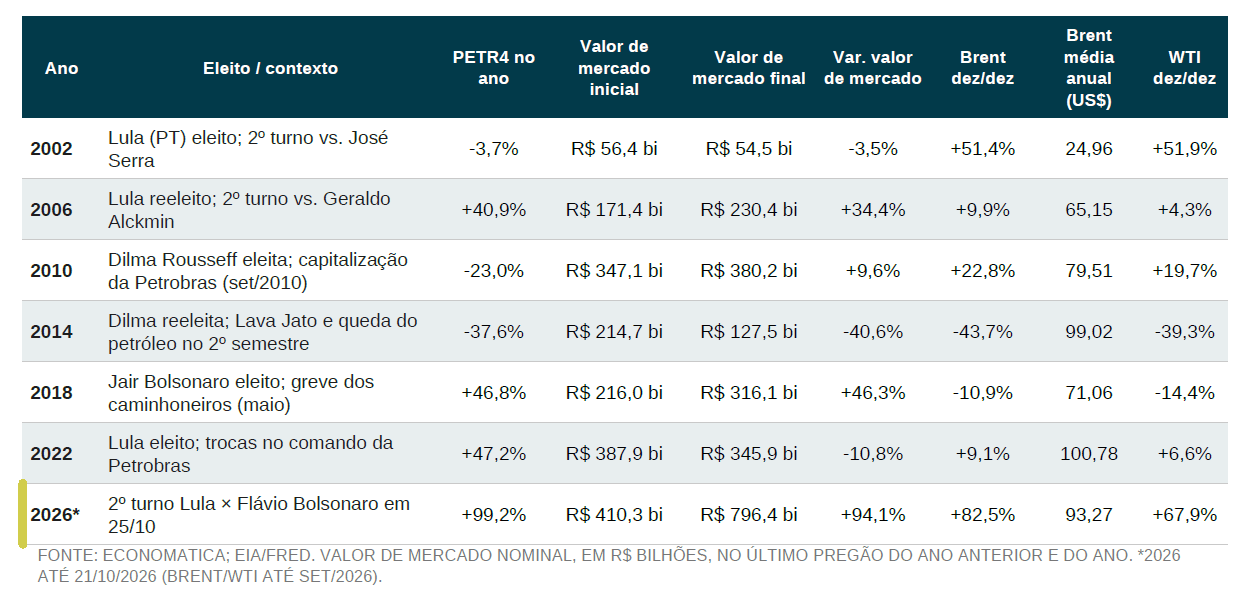
Outra ponto destacado pelos analistas é que o valor de mercado nem sempre acompanha a ação: em 2010, PETR4 caiu 23,0%, mas o valor de mercado subiu 9,6% porque a capitalização de setembro aumentou o número de ações. Em 2022, a ação subiu 47,2% considerando os proventos, mas o valor de mercado terminou o ano 10,8% menor, período de forte distribuição de dividendos e de queda da ação após a eleição.
Eventos que impactaram Petrobras
Os dados históricos mostram que o desempenho das ações da Petrobras (PETR4) após eleições presidenciais esteve mais relacionado ao ambiente macroeconômico, ao ciclo do petróleo e a eventos específicos da companhia do que necessariamente ao vencedor da disputa.
Em 2002, quando Luiz Inácio Lula da Silva foi eleito pela primeira vez, os papéis recuaram 3,7% e o valor de mercado da estatal caiu 3,5%, apesar da forte valorização de 51,4% do petróleo Brent. Já em 2006, durante a reeleição de Lula, ocorreu o movimento oposto: PETR4 avançou 40,9% e o valor de mercado da companhia cresceu 34,4%, acompanhando a alta do petróleo e um cenário favorável para commodities.
Nos governos Dilma Rousseff, os resultados foram bastante distintos. Em 2010, ano marcado pela megacapitalização da Petrobras, as ações caíram 23%, mesmo com expansão de 9,6% do valor de mercado da estatal e alta de 22,8% do Brent.
Já em 2014, na reeleição de Dilma, o desempenho foi o pior da série analisada: PETR4 acumulou queda de 37,6%, enquanto o valor de mercado encolheu 40,6%, em meio aos efeitos da Operação Lava Jato e ao colapso dos preços do petróleo, que recuaram 43,7% no período.
Nas eleições mais recentes, a Petrobras voltou a apresentar forte sensibilidade ao cenário político e ao mercado de petróleo. Em 2018, com a eleição de Jair Bolsonaro, as ações subiram 46,8% e o valor de mercado avançou 46,3%, apesar da queda de 10,9% do Brent.
Em 2022, quando Lula retornou à Presidência, PETR4 registrou valorização de 47,2%, embora o valor de mercado tenha recuado 10,8% em um contexto de mudanças frequentes no comando da companhia.
Já em 2026, considerando os dados até o momento, a ação acumula alta de 99,2% e a Petrobras praticamente dobrou de valor em bolsa, com avanço de 94,1% em valor de mercado, movimento acompanhado por uma expressiva valorização de 82,5% do Brent, pela forte correlação entre o desempenho da estatal e a trajetória dos preços internacionais do petróleo.
A metodologia considerou o desempenho das ações preferenciais da Petrobras (PETR4) com base no retorno total ao acionista, utilizando o preço de fechamento ajustado por eventos corporativos, como dividendos, juros sobre capital próprio (JCP) e desdobramentos, entre o último pregão de um ano e o último pregão do ano seguinte.
Para as comparações com as cotações do petróleo, foram utilizados os preços médios mensais e anuais do Brent e do WTI em dólares, com dados da Energy Information Administration (EIA), via Federal Reserve Economic Data (FRED), sem ajustes cambiais.
O estudo também analisou a evolução do valor de mercado da Petrobras em reais correntes, sem correção pela inflação. Nas análises de curto prazo ao redor das eleições, foi empregado o contrato futuro do WTI da base Economatica.
Segundo a Economatica, a amostra contempla apenas seis eleições presidenciais concluídas, de modo que os resultados devem ser interpretados como padrões históricos observados e não como relações de causalidade ou recomendações de investimento.
The post Como a Petrobras se comporta em anos eleitorais? Veja desempenho nas últimas eleições appeared first on InfoMoney.