Quem vencer a eleição presidencial, cujo primeiro turno acontece neste domingo (4), vai assumir em janeiro um país que gasta mais do que arrecada e cobre a diferença pegando dinheiro emprestado, levando a uma dívida pública que não para de crescer e que já equivale a mais de 80% de tudo o que a economia brasileira produz em um ano.
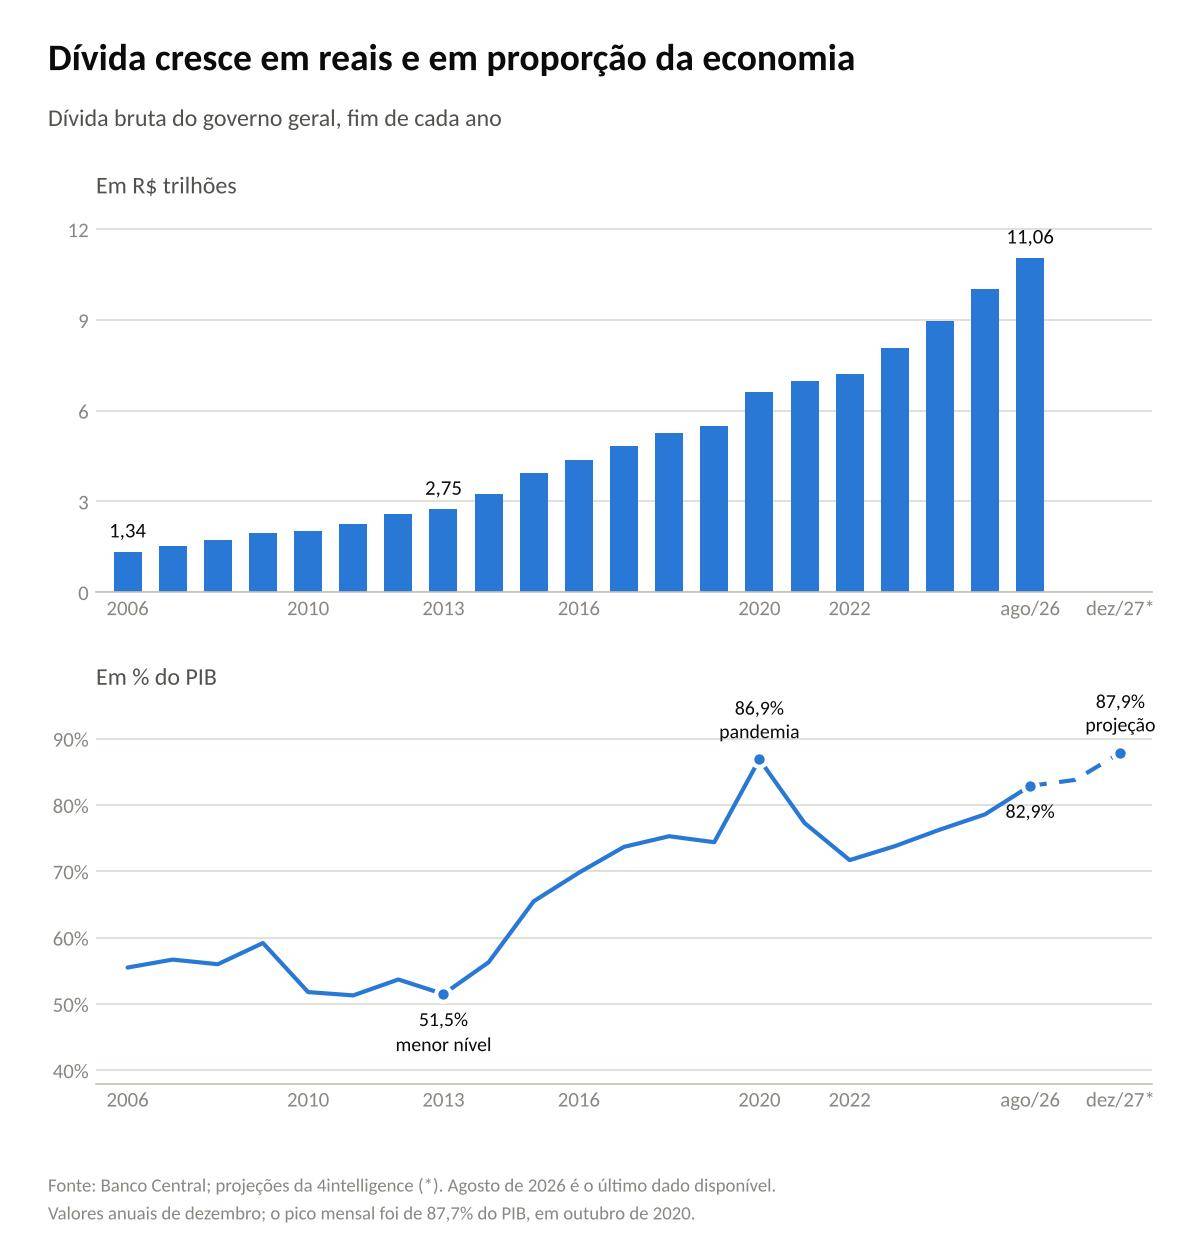
Em reais, a dívida bruta passou de R$ 2,7 trilhões no fim de 2013 para R$ 11 trilhões em agosto, e só neste ano cresceu mais de R$ 1 trilhão. Como parte desse salto vem da inflação, a comparação mais usada é com o tamanho da economia. Por esse critério, a dívida subiu de 51,5% para 82,9% do PIB no período, com pico perto de 88% na pandemia.
“É como se fosse uma família, apesar de muita gente não gostar de comparar o país com uma família, mas é um país que está se endividando para comer em restaurante, para ir para o cinema. Uma hora essa conta vai chegar”, diz Josilmar Cordenonssi, professor de Ciências Econômicas da Universidade Presbiteriana Mackenzie.
A dívida começou a subir de forma mais acelerada a partir de 2014, com saltos mais fortes em 2015 e em 2020. Em 2022, teve queda com ajuda da inflação, que inflou o PIB nominal e reduziu o peso relativo da dívida.
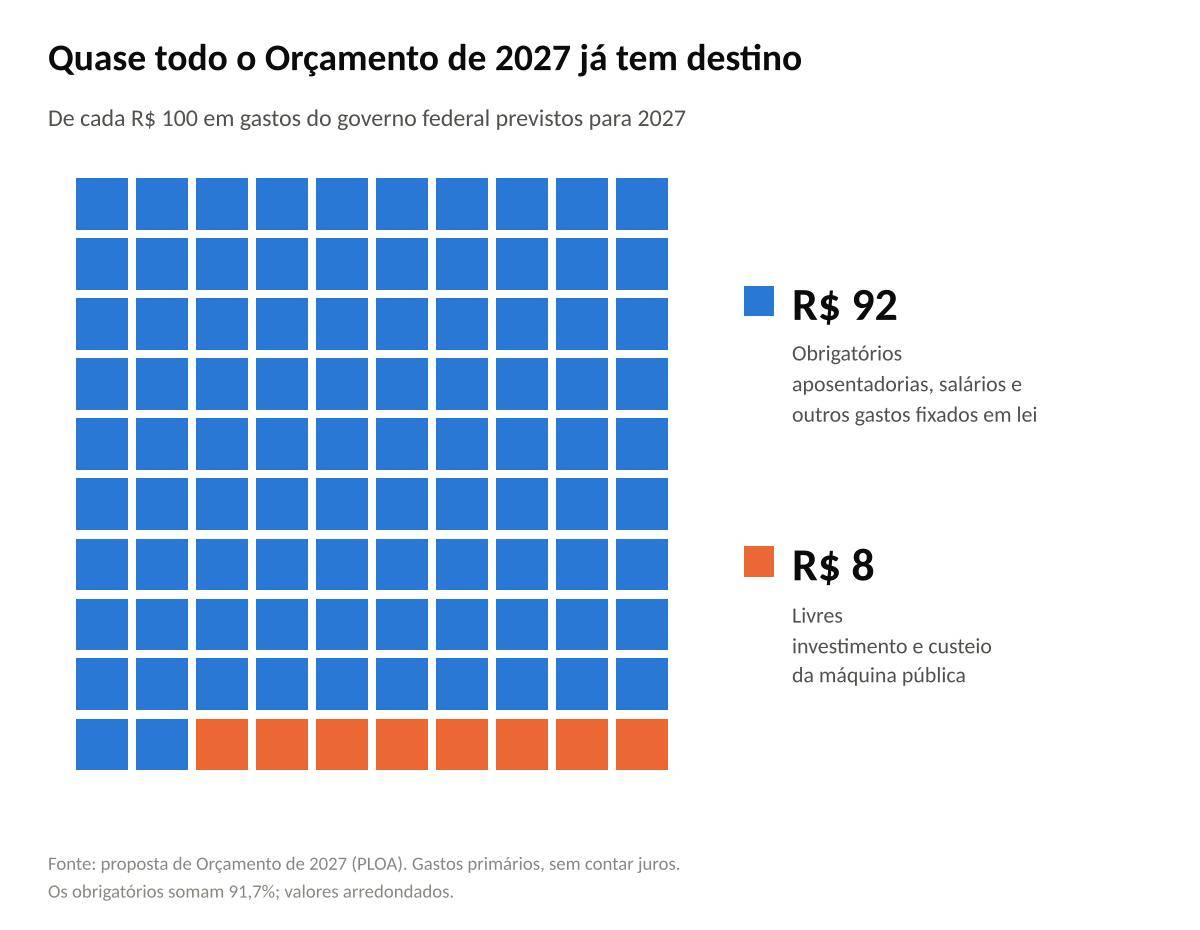
Mudar de rota não é simples. Cerca de nove em cada dez reais gastos pelo governo federal, sem contar os juros, já têm destino definido por lei, como aposentadorias e salários, e boa parte das mudanças depende do Congresso.
Mesmo assim, o tema ficou praticamente fora da campanha. Nem o presidente Lula (PT), candidato à reeleição, nem o senador Flávio Bolsonaro (PL), seu principal adversário, apresentaram um plano detalhado para as contas públicas.
O banco Morgan Stanley lembra que o rombo antes dos juros encolheu bastante entre 2023 e 2025, e a consultoria 4intelligence vê receitas resilientes e despesas crescendo em ritmo menor, com o desemprego baixo. Além disso, o JPMorgan pondera que só 7% dela está em moeda estrangeira e que o país tem reservas internacionais elevadas, o que ajuda a manter relativamente baixo o prêmio de risco cobrado do Brasil no exterior.
Mas a projeção atualmente é de crescimento constante da dívida. A 4intelligence estima que ela chegue a 87,9% do PIB em 2027, e as expectativas de mercado compiladas pelo BC apontam para 102% em 2035. Segundo projeção do FMI, que usa critério diferente, a dívida brasileira deve fechar 2026 perto de 96% do PIB, ante 77% na média dos emergentes.
Por que a dívida subiu tanto?
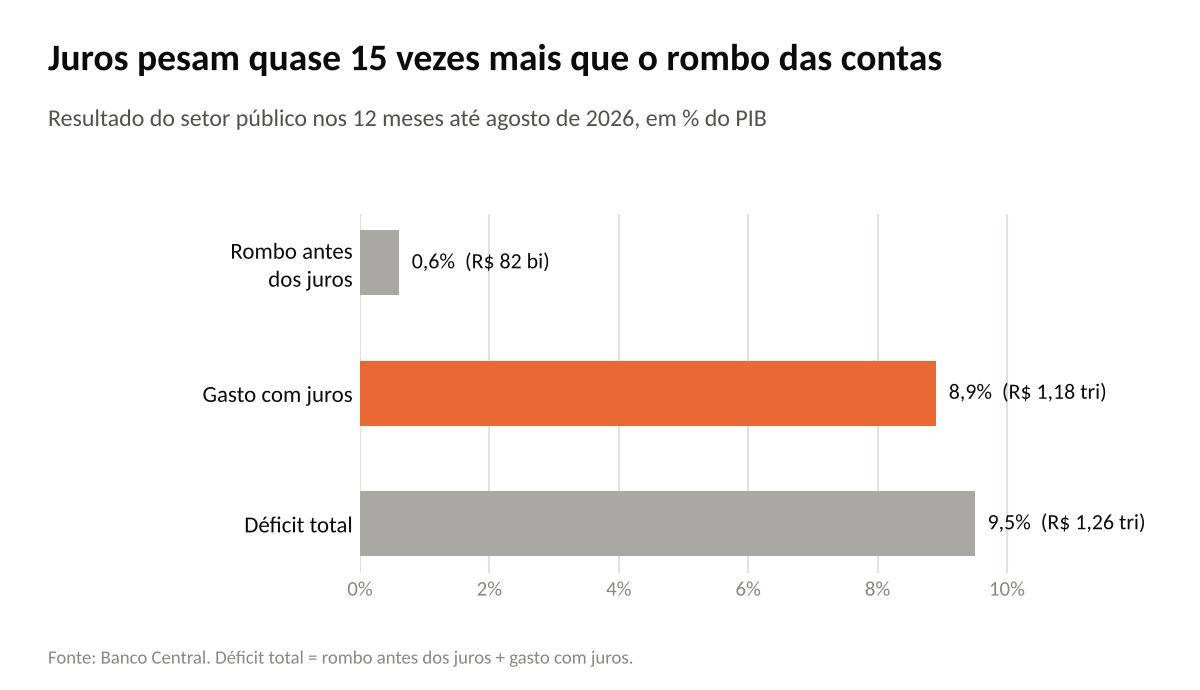
A principal causa é a conta de juros, que se soma à dívida todo mês. Em 2025, segundo o BC, os juros responderam por quase toda a alta do endividamento, enquanto o rombo antes dos juros teve peso pequeno.
E os juros subiram muito principalmente devido ao combate à inflação, que segue acima da meta. Para trazê-la de volta, o Banco Central mantém a Selic elevada, mesmo com os cortes recentes. Dentro do país, o desemprego baixo e os gastos do governo, que estimulam o consumo, pressionam os preços. De fora, vem o petróleo caro, puxado pelo conflito entre EUA e Irã.
A desconfiança sobre as contas públicas ajuda a piorar a situação. Quanto maior a desconfiança sobre as contas públicas, mais o mercado cobra para financiar o governo, o que pressiona os juros de longo prazo, e limita o espaço para o BC cortar juros que balizam empréstimos e financiamentos na economia real.
O problema fiscal é global, e se intensificou desde a pandemia, quando governos de vários países se endividaram mais, e os investidores passaram a cobrar mais caro para financiá-los. Recentemente, a inflação acelerada pela crise do petróleo agravou o quadro, e os juros de longo prazo subiram em boa parte do mundo.
Nos EUA, a dívida americana passou de US$ 40 trilhões e já custa cerca de US$ 1 trilhão por ano em juros. O juro do título americano de 10 anos chegou na quinta-feira (1º) ao maior nível desde 2002. A França, antes vista como porto seguro na zona do euro, passou a pagar mais caro para se financiar depois de anos de déficits. “A França não perdeu acesso ao mercado; passou, porém, a pagar mais por ele”, aponta o UBS em relatório.
O problema não é exclusivo do Brasil, mas, para Solange Srour, chefe de macroeconomia para o Brasil do banco suíço, isso não serve de consolo. “Tratar a deterioração fiscal como inevitável ou como parte de um ‘novo normal global’ apenas transfere seus custos para juros, inflação, investimento, crescimento e distribuição de renda”, afirma.
Segundo economistas os empréstimos subsidiados bancados pelo Tesouro, como os do Minha Casa Minha Vida, que não aparecem no rombo antes dos juros, mas aumentam a dívida, fazem parte da lista de problemas que precisam ser resolvidos.
Leia também: Cresce a parcela de culpa dos EUA no problema do juro brasileiro
Como impedir a explosão da dívida?
Para a dívida parar de crescer, o governo precisaria voltar a fechar as contas com sobra antes dos juros. As estimativas são de cortes de gastos de 2% a 3,4% do PIB. Para Alberto Ramos, do Goldman Sachs, um resultado desse tamanho é muito improvável no curto prazo.
Economistas defendem uma agenda de ajuste fiscal, com revisão de uma regra atualmente com pouca credibilidade no mercado, aliada a reformas capazes de reduzir as despesas do governo ao longo do tempo.
“Metas ambiciosas de resultado primário, por si só, não bastam e precisam ser acompanhadas de reformas que enfrentem a rigidez do lado das despesas”, afirma o Morgan Stanley, em relatório, que lembra que parte crescente dos gastos passou a ficar fora do limite da regra, e que aumentar impostos ficou mais difícil, já que a carga tributária está no maior nível desde 2008.
“Saldos de restos a pagar crescentes tornam mais complexa a gestão fiscal, que ainda precisa viabilizar o cumprimento da meta fiscal estabelecida para cada exercício”, ressalta o economista-chefe da Warren Rena, Felipe Salto, em nota, sobre as despesas assumidas em um ano e pagas no seguinte, que podem dobrar em relação aos últimos anos
Do lado da receita, existe a avaliação de que exportações de commodities e investimentos em novas tecnologias, como data centers, podem ajudar a conciliar gastos sociais com o ajuste.
Do lado dos cortes, estão opções como a redução dos subsídios da indústria, que permanecem em patamares elevados há anos, e revisão das despesas obrigatórias, que vão representar 91,7% das despesas em 2027, e é da pequena fatia restante que sai também o investimento. “O desafio não é simplesmente o nível dos gastos, mas o limitado controle do governo sobre as despesas”, pondera o Morgan Stanley.
Na apresentação do Orçamento de 2027, o ministro do Planejamento e Orçamento, Bruno Moretti, destacou que a desaceleração dos gastos obrigatórios abriu espaço para gastos livres. “Ainda é um espaço de pequeno valor, mas a boa notícia é que, frente à desaceleração da despesa obrigatória, ele se ampliou”, afirmou.
As despesas obrigatórias crescem automaticamente, e inclui coisas como os pisos constitucionais da Educação e da Saúde, e o reajuste da previdência, atualmente indexada ao salário mínimo.
Leia também: Inflação vira o maior medo dos mais ricos no mundo inteiro
O que se espera dos candidatos
Pelos programas registrados, na leitura do Goldman Sachs, um quarto mandato de Lula traria, no máximo, medidas modestas de contenção de gastos e de aumento de impostos, e um governo de Flávio tenderia a uma agenda de cortes, privatizações e uma regra fiscal mais forte.
Cordenonssi vê lacunas nos dois lados. “O Lula é mais ou menos fazer o ajuste fiscal sem cortar gastos sociais, no resumo. O Flávio tem o símbolo ‘tesouraço’, fazer um corte do que não fala onde que vai cortar”, explica.
O Morgan Stanley avalia que um ajuste gradual funcionaria, desde que o mercado acredite no ponto de chegada. Mas alguns economistas insistem que é importante fazer um ajuste sem esperar a queda da Selic. “Esperar que os juros caiam antes de estabilizar a dívida inverte a causalidade”, diz Srour, do UBS. “A qualidade do ajuste importa tanto quanto seu tamanho”, diz.
Qualquer que seja o vencedor, o caminho passa pelo Congresso, porque mexer nos gastos obrigatórios costuma exigir mudanças na Constituição. “Os contornos gerais do ajuste são bem conhecidos, mas são mais fáceis de listar do que de implementar”, afirma o JPMorgan.
A experiência internacional mostra que é possível mudar a trajetória. Segundo levantamento do Banco Mundial, entre 50% e 60% dos episódios de ajuste fiscal desde 1980 conseguiram estabilizar ou reduzir a dívida. A Grécia, por exemplo, cortou sua dívida em cerca de 65 pontos percentuais do PIB desde 2020.
Para Ramos, do Goldman Sachs, a resposta só virá depois das urnas. “O veredito real virá depois da votação, quando as promessas fiscais e a estratégia encontrarem a realidade política”, avalia.
The post Por que a dívida pública é importante e deve pautar o governo do próximo presidente appeared first on InfoMoney.