Duas medidas anunciadas pelo governo federal às vésperas das eleições podem dar algum alívio aos bancos brasileiros em um momento de preocupação elevada com o endividamento das famílias: o Desenrola Brasil 3.0 e a proibição das plataformas de apostas online.
Para analistas de Goldman Sachs, JPMorgan, UBS BB e Bradesco BBI, as iniciativas têm potencial para beneficiar o setor financeiro, ainda que por canais diferentes e com impactos distintos entre as instituições. No caso do novo Desenrola, o BBI destaca uma mudança especialmente favorável em relação à versão anterior: o foco agora está principalmente em créditos que já foram baixados como prejuízo, reduzindo os potenciais efeitos negativos decorrentes da constituição de provisões.
Já a proibição das bets pode, na leitura dos analistas, liberar uma parcela da renda familiar que vinha sendo direcionada às apostas e, potencialmente, melhorar a capacidade de pagamento dos consumidores.
A leitura mais direta sobre as duas medidas vem do UBS BB, que as classifica como “ligeiramente positivas” para os bancos. O Goldman Sachs destaca o benefício para instituições com maior exposição a cartões de crédito e empréstimos pessoais sem garantia. O JPMorgan concorda com a direção positiva, mas questiona se uma nova rodada de renegociação conseguirá produzir efeitos mais duradouros sobre a inadimplência.
No Desenrola especificamente, o Bradesco BBI avalia a terceira versão como ainda mais favorável aos bancos do que a anterior e estima impactos potencialmente relevantes para Nubank (BDR: ROXO34) e Inter (BDR: INBR32).
Desenrola 3.0 mira até R$ 150 bilhões
O Desenrola 3.0 altera de forma relevante o mecanismo adotado anteriormente. Em vez de principalmente incentivar bancos e clientes a renegociarem as dívidas, o novo modelo está estruturado em torno da aquisição de carteiras inadimplentes dos credores.
Pela medida, o Ministério da Fazenda poderá contratar Banco do Brasil (BBAS3) ou Caixa Econômica Federal para estruturar e administrar o veículo responsável pela aquisição das carteiras. O limite de gastos do governo será de R$ 15 bilhões, enquanto as operações deverão ter desconto de pelo menos 90%. Com isso, o Bradesco BBI calcula que o valor de face das carteiras adquiridas poderia alcançar cerca de R$ 150 bilhões.
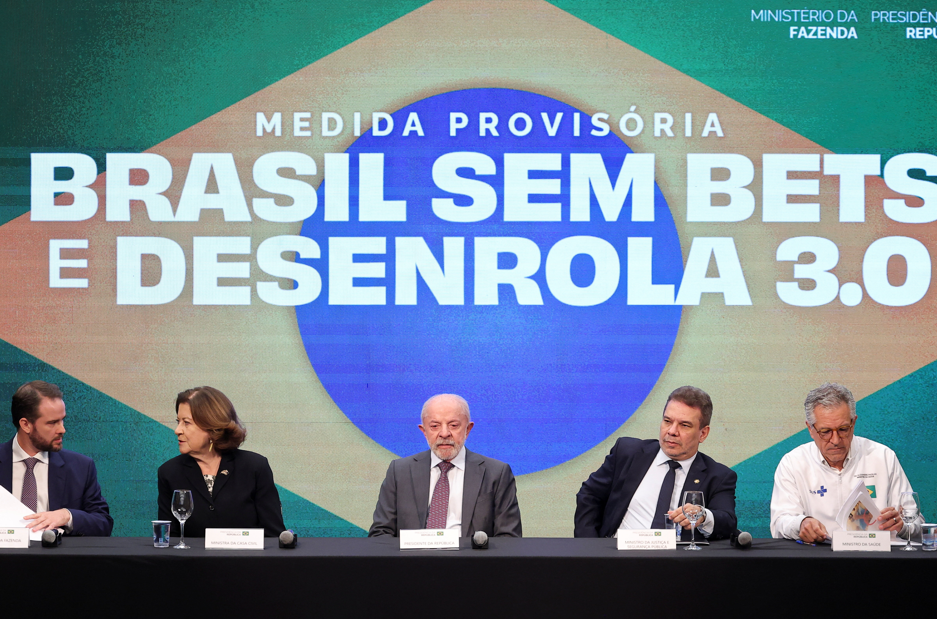
As dívidas elegíveis precisam estar vencidas há mais de 720 dias e menos de 1.645 dias, intervalo de aproximadamente dois a quatro anos e meio, e cada dívida não poderá superar R$ 10 mil. Embora a medida provisória já esteja em vigor, a implementação ainda depende da regulamentação do Ministério da Fazenda, que estabelecerá as regras e os requisitos do programa. Segundo o BBI, a expectativa do governo é de estreia em novembro.
Para o Goldman Sachs, o novo desenho oferece aos bancos um mecanismo rápido para resolver créditos que estão inadimplentes há períodos prolongados e, por isso, é positivo especialmente para instituições mais expostas ao crédito sem garantia.
O UBS BB vai na mesma direção e ressalta que os créditos em questão já foram baixados como prejuízo. A casa estima que as instituições poderiam recuperar até R$ 15 bilhões, potencialmente gerando ganhos não recorrentes no quarto trimestre de 2026. Como comparação, Bradesco (BBDC4), Itaú (ITUB4) e Santander Brasil (SANB11) receberam, nos 12 meses anteriores à análise, aproximadamente 4% do valor das carteiras baixadas como prejuízo que venderam.
BBI vê versão melhor
O Bradesco BBI considera o Desenrola 3.0 mais positivo para os bancos do que sua versão anterior, justamente porque a nova estrutura está concentrada principalmente nas carteiras já baixadas como prejuízo e, portanto, fora dos balanços.
No Desenrola 2.0, segundo a casa, parte das renegociações envolvia créditos fora do balanço, mas outra parcela ainda permanecia contabilizada. Nesse segundo grupo, a adesão ao programa poderia produzir impactos negativos devido às provisões constituídas. Agora, como o foco recai sobre créditos antigos e já baixados, o BBI enxerga impacto negativo limitado e uma recuperação com efeito mais direto sobre a rentabilidade.
A expectativa da casa é de que o programa possa inclusive produzir um impacto positivo adicional sobre os resultados dos bancos no quarto trimestre de 2026, dependendo das regras que ainda serão definidas pelo Ministério da Fazenda.
Ao analisar individualmente os bancos digitais, o BBI identifica um mercado endereçável de R$ 23,1 bilhões para o Nubank, equivalente a 11% da carteira, e de R$ 2,4 bilhões para o Inter, ou cerca de 4% da carteira.
Os cálculos consideram a exposição das instituições a cartões de crédito e empréstimos pessoais e as regras de baixa a prejuízo dessas carteiras. A casa também descontou das estimativas os valores já recuperados ao longo do período analisado.
A partir dessas premissas, o BBI estima que o Nubank poderia registrar até R$ 2,3 bilhões em receitas ou recuperações incrementais, montante equivalente a cerca de 7% do lucro antes dos impostos projetado para 2026.
Para o Banco Inter, o benefício potencial seria de até R$ 239 milhões, mas proporcionalmente teria peso ainda maior: aproximadamente 12% do lucro antes dos impostos estimado para este ano.
Assim, embora o mercado endereçável do Nubank seja quase dez vezes maior em valores absolutos, o efeito proporcional sobre o resultado poderia ser mais relevante para o Inter.
Recuperação menor do que parece?
O JPMorgan, entretanto, recomenda cautela ao interpretar os R$ 15 bilhões como ganho potencial direto dos bancos.
Isso porque o desconto mínimo de 90% é apenas o ponto de partida do leilão. Como as ofertas serão classificadas pelo maior desconto apresentado, esse percentual pode superar 90%. Para o banco americano, o mecanismo guarda semelhanças com uma venda tradicional de carteiras e, portanto, o ganho econômico efetivo pode ser inferior ao obtido simplesmente supondo recuperação de 10% sobre os créditos baixados como prejuízo.
Outro detalhe é que os credores precisam oferecer toda a dívida elegível que possuem contra determinado tomador, em vez de escolher seletivamente quais créditos querem incluir no programa.
Ainda assim, há outro potencial benefício: os créditos tributários.
O JPMorgan avalia que a venda das carteiras pode acelerar a monetização de créditos já baixados como prejuízo e ajudar na utilização dos chamados DTAs, ou ativos fiscais diferidos. Esse efeito seria particularmente relevante para Bradesco (BBDC4) e Banco do Brasil (BBAS3), que possuem grandes estoques desses ativos. O banco considera ainda que, embora historicamente o Banco do Brasil venda menos carteiras, a possibilidade de participação pode ser maior por se tratar de um programa governamental.
Proibição das bets e qualidade de crédito
A segunda frente positiva para os bancos está na proibição das plataformas de apostas online.
Isso porque, se uma parcela menor do orçamento familiar for direcionada às bets, os consumidores podem preservar mais renda disponível para outras despesas e para o pagamento de dívidas.
O UBS BB avalia que a medida tende a ser ligeiramente positiva para a qualidade dos ativos dos bancos, sobretudo no segmento de baixa renda. Segundo a casa, mais de 40 milhões de brasileiros já haviam realizado apostas, enquanto a receita bruta do setor alcançou aproximadamente R$ 20 bilhões no primeiro semestre de 2026.
Na avaliação da instituição, restringir as apostas pode aumentar a renda disponível das famílias e sua capacidade de honrar compromissos financeiros. Esse efeito seria especialmente importante entre consumidores de renda mais baixa e, consequentemente, para instituições com maior exposição a esse público.

O Goldman Sachs também associa a decisão às preocupações com o endividamento das famílias, destacando que a proibição foi justificada pelo governo pelo impacto negativo das apostas sobre a renda familiar.
A discussão ocorre em um momento em que os indicadores mostram pressão relevante sobre o consumidor. Segundo o UBS BB, o número de brasileiros incluídos nos cadastros negativos aumentou em 2,7 milhões entre dezembro de 2025 e agosto de 2026, chegando a cerca de 84 milhões de pessoas, ou 51% da população adulta.
Benefícios maiores para quem empresta sem garantia
Embora o efeito seja positivo para o sistema, a intensidade não deve ser igual entre as instituições.
Goldman Sachs e UBS BB apontam o Nubank como um potencial beneficiário relevante, justamente pela combinação entre maior exposição a consumidores de menor renda e concentração da carteira em operações sem garantia. A análise do Bradesco BBI reforça essa leitura ao estimar R$ 23,1 bilhões em créditos do Nubank potencialmente elegíveis ao Desenrola 3.0.
No segundo trimestre, quase 90% da carteira de crédito do Nu estava concentrada em cartões e empréstimos pessoais, ante uma participação entre aproximadamente 10% e 30% nos pares analisados pelo Goldman Sachs. Apenas os cartões respondiam por 64% da carteira, enquanto os empréstimos pessoais representavam outros 25%.
Essa concentração amplia tanto o benefício potencial do Desenrola, por envolver justamente modalidades de crédito sem garantia, quanto o impacto de uma eventual melhora da capacidade de pagamento dos consumidores de menor renda após a proibição das apostas.
O Inter também aparece como potencial beneficiário na análise do BBI. Embora os R$ 2,4 bilhões de mercado endereçável representem apenas 4% de sua carteira, a recuperação potencial de até R$ 239 milhões corresponderia a 12% do lucro antes dos impostos projetado para 2026, acima dos 7% calculados para o Nubank.
Para o JPMorgan, além dos bancos com maior exposição ao crédito sem garantia, instituições com estoques elevados de ativos fiscais diferidos, especialmente Bradesco e Banco do Brasil, também podem se beneficiar da nova rodada de renegociação.
Mas há risco moral
Se o curto prazo parece benigno, UBS BB e JPMorgan enxergam um risco importante no longo prazo: a sucessão de programas de renegociação pode alterar o comportamento dos devedores.
O UBS BB observa que este é o terceiro programa de refinanciamento lançado em 2026 e alerta que a recorrência das iniciativas pode incentivar consumidores a não pagar suas dívidas em dia na expectativa de uma nova oportunidade futura de renegociação em condições mais favoráveis.
O JPMorgan manifesta preocupação semelhante. Para os analistas, o novo programa traz novamente o chamado risco moral, sobretudo porque o Desenrola 2.0 não impediu a inadimplência das famílias de permanecer elevada, apesar de cerca de R$ 44 bilhões em dívidas terem sido refinanciados.
Segundo o banco, a inadimplência das carteiras do Desenrola 2.0 vinha aumentando para a maioria das instituições e, em alguns casos, ultrapassava o nível de 50% coberto pela garantia, dependendo da safra de crédito considerada.
Essa experiência também aparece no estudo do Goldman Sachs. O primeiro Desenrola, entre julho de 2023 e maio de 2024, renegociou R$ 53 bilhões em dívidas de cerca de 15 milhões de pessoas, mas o alívio sobre a alavancagem das famílias acabou sendo predominantemente temporário, e a inadimplência voltou a subir em 2024 e 2025.
Risco indireto para os bancos
Há ainda um segundo contraponto levantado pelo JPMorgan. Se a proibição das apostas reduz uma fonte de arrecadação do governo, cresce a discussão sobre quais setores poderão ser chamados a compensar essa perda, e o setor financeiro historicamente esteve entre os alvos de medidas tributárias.
O banco cita dados da indústria indicando cerca de 25 milhões de CPFs associados às apostas e receita de aproximadamente R$ 37 bilhões em 2025. De acordo com o relatório, a mídia brasileira apontava cerca de R$ 15,3 bilhões em receitas tributárias desde o início do mercado regulado, em janeiro de 2025, sendo R$ 6,3 bilhões nos primeiros oito meses de 2026.
Assim, embora a proibição possa ser positiva para os bancos pelo efeito potencial sobre a renda disponível e a qualidade de crédito, o JPMorgan alerta para o risco de que a perda de arrecadação abra uma nova discussão sobre aumento de impostos em outros setores.
O Goldman Sachs acrescenta outra frente regulatória ao debate. O Banco Central estudava medidas para conter o endividamento das famílias, incluindo uma eventual elevação do fator de ponderação de risco dos cartões de crédito. Na prática, uma mudança desse tipo exigiria que os bancos mantivessem mais capital contra essas operações.
Assim, Desenrola 3.0 e restrições às bets são potencialmente favoráveis aos bancos, ainda que a magnitude dos benefícios seja incerta.
The post Desenrola e fim das bets ajudam bancos, mas há um ponto de atenção no radar; entenda appeared first on InfoMoney.