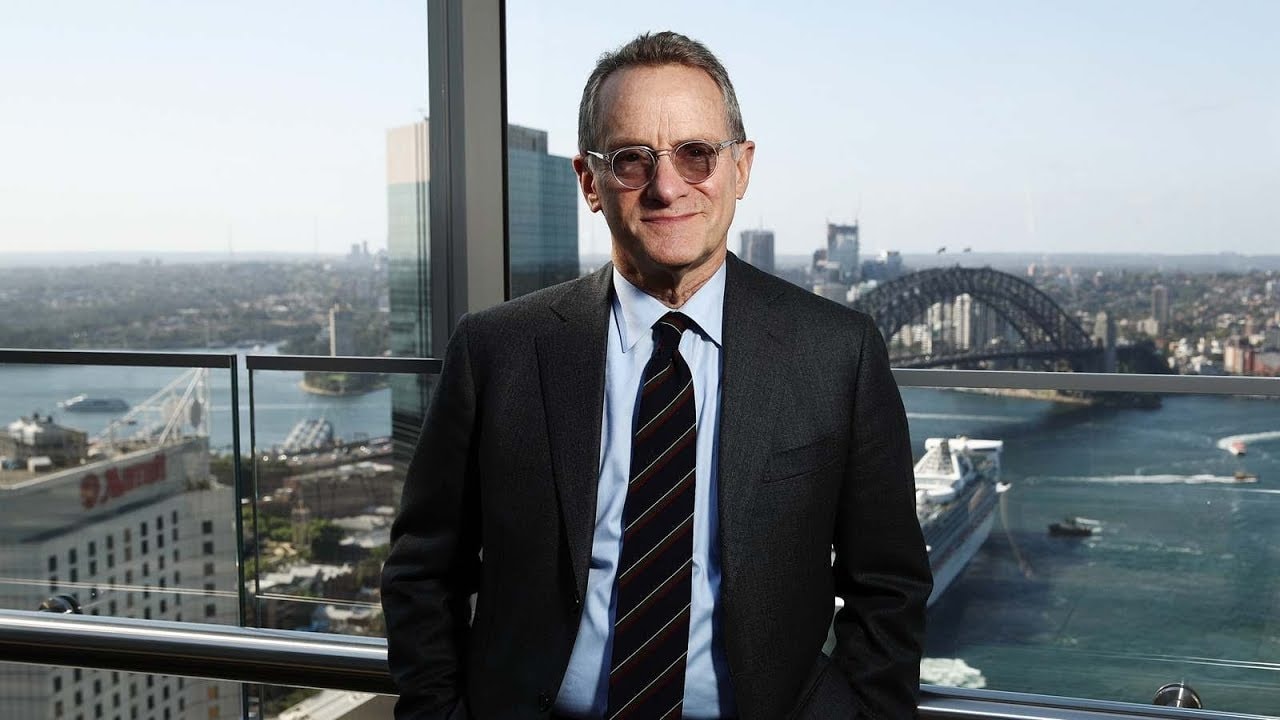
O Tesouro dos Estados Unidos triplicou neste mês o limite das recompras de títulos longos para conter a alta dos juros, que levou o rendimento do papel de 30 anos ao maior nível em 19 anos. Para Howard Marks, cofundador da Oaktree Capital Management, a medida melhora o quadro apenas na aparência e deixa intocadas as causas do problema, a começar por uma dívida federal que já chega a US$ 40 trilhões.
A crítica está no memorando enviado nesta terça-feira (22) aos clientes da gestora. Em agosto, o Tesouro dobrou o teto por operação, de US$ 2 bilhões para US$ 4 bilhões, e em setembro o elevou a US$ 6 bilhões, sem conseguir segurar os rendimentos, que voltaram a subir após os anúncios.
“Forçar a queda dos juros comprando títulos é como um médico aplicar uma bolsa de gelo em um paciente com febre”, compara Marks. Para ele, o efeito das recompras tende a ser temporário e em grande parte psicológico, porque não ataca a origem da alta.
Entre os fatores apontados pelo guru do mercado de crédito está a inflação persistente agravada pelo petróleo caro com a guerra com o Irã. Pesa também a falta de disciplina fiscal, com déficit perto de 6% do PIB em uma economia com desemprego de 4% e gastos líquidos com juros que devem superar US$ 1 trilhão neste ano, acima do orçamento de defesa.
Soma-se a isso a forte demanda por capital, que inclui os investimentos em inteligência artificial e a necessidade do Tesouro de colocar no mercado cerca de US$ 2 trilhões em emissão líquida nova. Marks ainda observa que, se as recompras forem acompanhadas de mais emissão de títulos curtos, o prazo médio da dívida encolhe e o refinanciamento fica mais frequente.
O secretário do Tesouro, Scott Bessent, chegou a argumentar que os rendimentos não refletem os fundamentos, citando a guerra e a baixa liquidez no mercado de títulos de 30 anos. Marks discorda. “Acho que os rendimentos dos títulos longos dos EUA estão refletindo os fundamentos”, afirma.
Risco está no dólar
O gestor não vê risco sério de calote, já que a dívida americana é emitida na moeda do próprio país, que segue dominante nas reservas e nas transações globais. A preocupação está no poder de compra do dólar, que pode ser corroído pelo excesso de emissão e levar investidores a exigir juros ainda maiores.
Como saída, Marks defende aumentar a arrecadação como proporção do PIB, com alíquotas maiores no topo da renda e fim de benefícios fiscais, e manter os gastos crescendo abaixo da economia. Ganhos de produtividade com a IA também ajudariam, desde que a receita extra não seja gasta.
Questionado por um amigo empresário se deveria vender suas ações, o americano respondeu que não, já que o problema está na gestão fiscal e no dólar, e não nas empresas ou na bolsa dos EUA. Para ele, levar recursos para fora do país traz outros riscos, e a diversificação só faz sentido para quem tem necessidades em outras moedas, e sem exageros.
“Este não é um problema de investimento. É um problema político, mas que representa um problema para os investidores”, resume. A única solução, segundo Marks, é mudar o comportamento fiscal. “Vamos encarar o problema e agir?”, questiona ao fim do memorando.
Até agora, na avaliação do gestor, ninguém em Washington se dispôs a fazer esse ajuste.
The post Juros altos são a fatura da gastança dos EUA, não distorção, diz Howard Marks appeared first on InfoMoney.