Por ser uma empresa controlada pelo governo federal e ter decisões que passam por política de preços, investimentos, dividendos e alocação de capital, a Petrobras (PETR4) costuma voltar ao centro das atenções do mercado quando a disputa pelo Palácio do Planalto ganha força.
O histórico das últimas seis eleições, no entanto, mostra que associar ano eleitoral automaticamente a queda da ação seria uma simplificação.
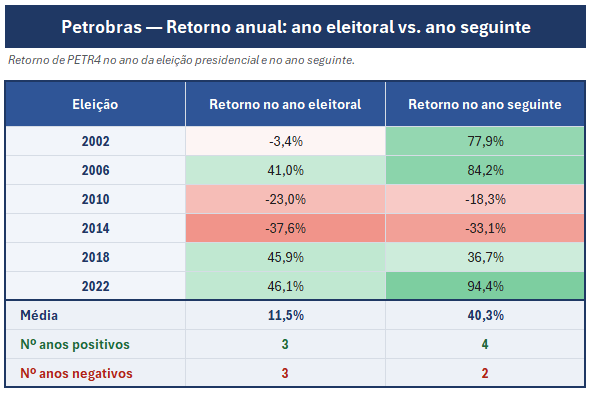
Levantamento feito com dados do ProfitPro, da Nelogica, mostra que PETR4 terminou três dos seis anos eleitorais completos entre 2002 e 2022 em alta e três em queda. Na média, o papel avançou 11,5% nesses períodos, enquanto a mediana ficou em 18,8%.
O desempenho no ano seguinte à eleição foi bem mais forte: média de 40,3% e mediana de 57,3%. Foram quatro anos positivos e dois negativos. A dispersão, porém, também é elevada: PETR4 avançou 94,4% em 2023, enquanto caiu 33,1% em 2015.
Em 2026, até 17 de setembro, PETR4 acumula valorização de 66,44%. Como o período ainda está em andamento, o desempenho deste ano fica fora das médias dos seis ciclos eleitorais completos.
As maiores pressões aparecem durante o ano eleitoral
O equilíbrio entre três anos positivos e três negativos esconde movimentos relevantes dentro de cada ciclo.
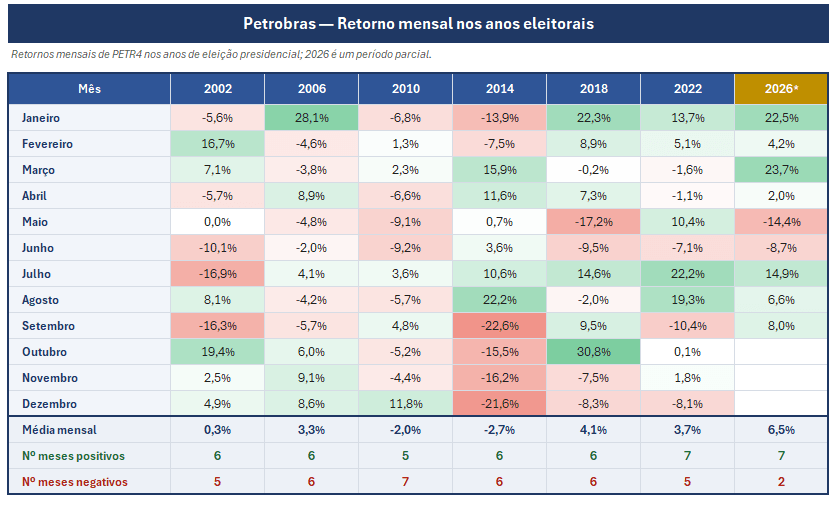
A abertura mensal mostra que junho terminou em queda em cinco das seis eleições completas, com retorno médio de -5,7%. Setembro também apresentou viés negativo: PETR4 recuou em quatro dos seis episódios, com média de -6,8%.
Em sentido contrário, julho terminou positivo em cinco dos seis ciclos, com retorno médio de 6,4%. Outubro também ficou no campo positivo em quatro das seis eleições analisadas, com ganho médio de 5,9%.
O dado reforça que o retorno entre janeiro e dezembro conta apenas parte da história. Mesmo anos que terminaram com valorização tiveram correções expressivas durante a campanha, enquanto períodos negativos também registraram fortes movimentos de recuperação.
Em 2026, setembro segue no campo positivo até o dia 17, com alta acumulada de 7,97%.
Confira nossas análises:
- Futuro de Bitcoin cai pela 4ª sessão seguida; correção vai continuar?
- Banco do Brasil (BBAS3) volta ao positivo no ano; ação pode subir mais?
- Blue chips puxam Ibovespa: até onde podem ir Vale, Petrobras e Itaú?
De 2002 a 2022: o risco político mudou de natureza
Assim, os seis ciclos eleitorais da Petrobras ocorreram em ambientes muito diferentes. Em 2002, o risco percebido pelo mercado estava concentrado na situação do País como um todo, e não especificamente na possibilidade de interferência sobre as estatais.
“Em 2002, no auge do pânico com a vitória de Lula, quando o risco-país passou de 2.400 pontos e o dólar encostou em R$ 4, as estatais caíram junto com tudo, mas ainda não existia uma tese específica sobre elas: o medo era de calote soberano, não de intervenção”, afirma Bruno Marin, analista CNPI.
Quatro anos depois, o ambiente já era diferente. “Em 2006, com a reeleição precificada e a economia crescendo, as duas subiram”, diz Marin.
Foi no ciclo seguinte que a relação entre política e Petrobras ganhou outra dimensão.
“A eleição de Dilma coincidiu com a capitalização de R$ 120 bilhões da Petrobras, a maior oferta de ações do mundo até então, e um ano depois a PETR4 acumulava queda de 27%, no início do período em que a companhia segurou os preços dos combustíveis para conter a inflação”, explica Marin.
Em 2014, a sensibilidade às urnas ficou ainda mais evidente. Segundo Marin, um estudo posterior da FGV-EESP calculou, a partir do mercado de opções, uma diferença de R$ 113 bilhões no valor da Petrobras entre os cenários de reeleição de Dilma Rousseff e vitória de Aécio Neves.
No pregão seguinte à reeleição, PETR4 fechou em queda de 12%. Entre o início de 2014 e o final de 2015, a ação acumulou queda de cerca de 60% em meio à Lava Jato e ao controle de preços, aponta o analista.
Em 2018, o roteiro eleitoral se inverteu
O ciclo de 2018 ocorreu em um ambiente bastante diferente. A greve dos caminhoneiros e a saída de Pedro Parente haviam pressionado fortemente a Petrobras meses antes da eleição. À medida que a disputa avançava, porém, o mercado passou a reagir positivamente à perspectiva de mudança de governo.
“No dia da Datafolha de 3 de outubro, que mostrou Bolsonaro abrindo vantagem, a PETR4 subiu 4,3% e a BBAS3, 9,1%; no pregão seguinte ao primeiro turno, 11% e 9,7%, contra 4,6% do Ibovespa”, recorda Marin.
A reação não foi linear até o fim. No dia seguinte ao segundo turno, Petrobras caiu 4,3%, em um movimento de realização, mas encerrou 2018 com valorização superior a 40%, segundo Marin.
Pelos dados do ProfitPro utilizados neste levantamento, PETR4 terminou aquele ano com alta de 45,9%.
Em 2022, dividendos e eleição disputaram espaço na formação do preço
O ciclo de 2022 é particularmente importante porque combina dois elementos centrais para a tese recente da Petrobras: remuneração elevada ao acionista e risco político.
“Até o primeiro turno, a PETR4 acumulava retorno acima de 50% no ano considerando os dividendos recordes, contra 5% do Ibovespa; só em preço, a ação havia subido menos de 5%, porque quase todo o retorno veio em proventos”, destaca Marin.
A proximidade das urnas também produziu movimentos fortes. No pregão seguinte ao primeiro turno, PETR4 subiu 8%, enquanto uma semana antes do segundo turno renovou recorde de valor de mercado.
A direção mudou após o resultado final. “No dia seguinte à vitória de Lula, em 31 de outubro, a PETR4 caiu 8,5%, chegando a mais de 10% no intradia, e seguiu caindo até dezembro, quando acumulava perda superior a um quarto do valor”, observa Marin.
O ano seguinte trouxe mudanças adicionais na tese da companhia.
“Na Petrobras, o lucro de 2023 caiu 34% e os dividendos, 66%, a paridade foi abandonada em maio e a mudança na política de indicação da cúpula, aprovada pelo conselho em outubro, derrubou a ação mais de 6% num dia”, aponta Marin.
Ainda assim, pelos dados históricos do ProfitPro usados no levantamento, PETR4 terminou 2023 com alta de 94,4%.
A Petrobras de 2026 chega às urnas com o petróleo a favor
O cenário fundamentalista de 2026 é diferente daquele observado quatro anos antes.
Para Marin, a principal diferença está no petróleo. “A Petrobras tem um choque de petróleo a favor: com o conflito entre Estados Unidos, Israel e Irã e a interdição parcial de Ormuz, o Brent passou o segundo trimestre a uma média acima de US$ 100 e segue nessa casa em setembro”, avalia Marin.
Os números operacionais também ajudam a explicar o ambiente mais favorável. Segundo o analista, o lucro do segundo trimestre chegou a R$ 52,4 bilhões, quase o dobro do ano anterior, enquanto a produção alcançou 2,69 milhões de barris de óleo por dia. O custo de extração no pré-sal ficou abaixo de US$ 5 por barril e a alavancagem em 1,1 vez.
A remuneração ao acionista continua relevante. “O conselho aprovou R$ 17,4 bilhões em proventos, R$ 1,35 por ação, a serem pagos em 23 de novembro e 21 de dezembro, depois da eleição, mas já contratados”, ressalta Marin.
Esse pano de fundo ajuda a explicar por que PETR4 chega a setembro de 2026 em uma situação técnica e operacional distinta da observada em outros ciclos eleitorais.
Política de preços e capex seguem entre os principais riscos
Mesmo com o petróleo favorecendo a geração de caixa, Marin aponta três frentes de atenção até as eleições. “Os riscos de PETR4 até outubro passam por três frentes. A primeira é a política de preços, e ela já está em curso”, pondera Marin.
Segundo o analista, medidas adotadas para segurar os preços dos combustíveis e a defasagem do diesel aumentam o risco de perda de margem se o Brent continuar em patamares elevados. “Quanto mais o petróleo subir até outubro, maior a conta que a Petrobras será chamada a pagar”, alerta Marin.
A segunda frente está na alocação de capital. O plano 2026-2030 prevê US$ 109 bilhões em investimentos, com US$ 19,4 bilhões neste ano e US$ 21 bilhões no próximo. Segundo Marin, o planejamento deixou de prever dividendos extraordinários e mantém a regra de distribuição de 45% do fluxo de caixa livre.
A terceira variável é a própria eleição. “A Petrobras tem o petróleo na casa dos US$ 100 sustentando o caixa em qualquer cenário, o que limita a queda no caso de reeleição, mas está perto da máxima histórica, o que reduz o espaço para o rali de alternância no caso de vitória de Flávio”, avalia Marin.
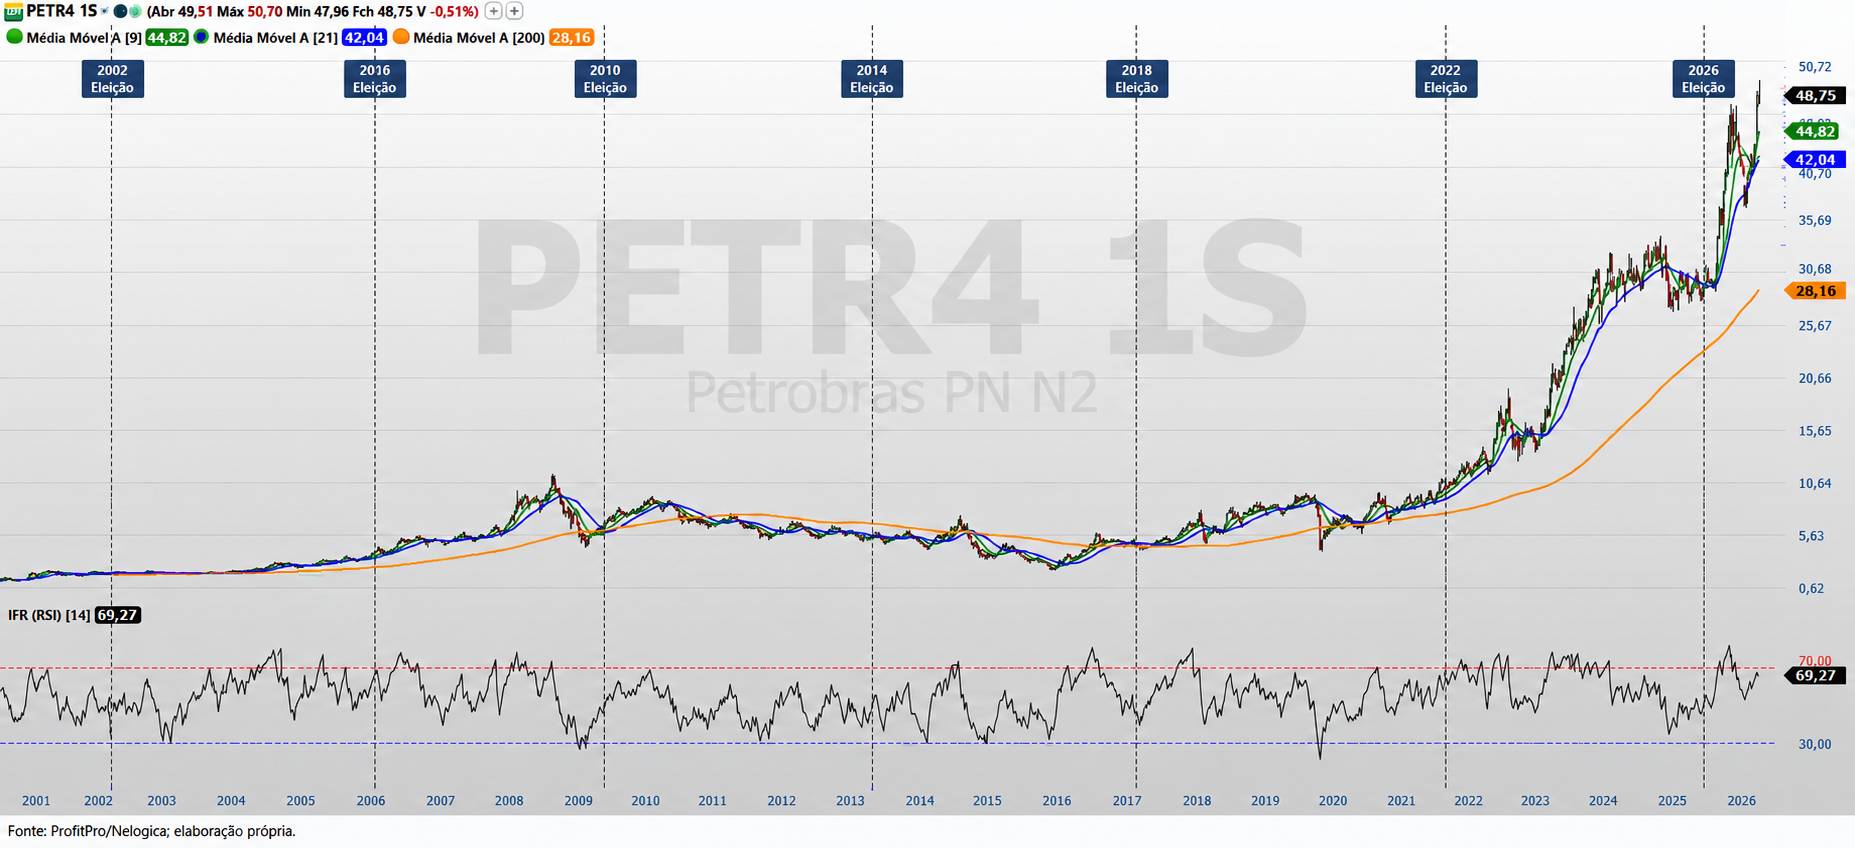
O gráfico de longo prazo mostra que cada eleição encontrou uma Petrobras diferente
No gráfico semanal de PETR4 desde 2001, os ciclos eleitorais aparecem em contextos técnicos bastante distintos. Em 2002, o papel ainda estava no início de um movimento de valorização que ganharia força nos anos seguintes. Em 2006, a ação já estava inserida em uma tendência estrutural de alta, que culminaria no forte movimento observado até 2008.
Já 2010 e 2014 ocorreram em uma fase mais fraca do gráfico. A ação perdeu força após os topos anteriores e atravessou um período prolongado de lateralização e queda, antes da deterioração mais intensa registrada até 2015 e 2016.
A partir de 2018, o quadro técnico mudou. PETR4 voltou a negociar em uma estrutura de recuperação, enquanto 2022 já encontrou a ação acima da média de longo prazo e em uma tendência mais positiva, movimento que ganhou força nos anos seguintes.
A leitura histórica sugere, portanto, que a eleição isoladamente não determinou a tendência principal de PETR4. Em alguns ciclos, a ação chegou ao pleito em tendência de alta; em outros, o ambiente técnico já era mais frágil antes da votação.
Em 2026, o gráfico semanal mostra PETR4 ainda em uma estrutura forte de alta e negociando bem acima da média de longo prazo. O IFR de 14 períodos está em 69,27, mostrando força compradora e mantendo o papel muito próximo de uma faixa de sobrecompra, o que reforça a intensidade da valorização recente, embora também indique um movimento ainda esticado no longo prazo.
PETR4 segue em tendência de alta e testa máximas
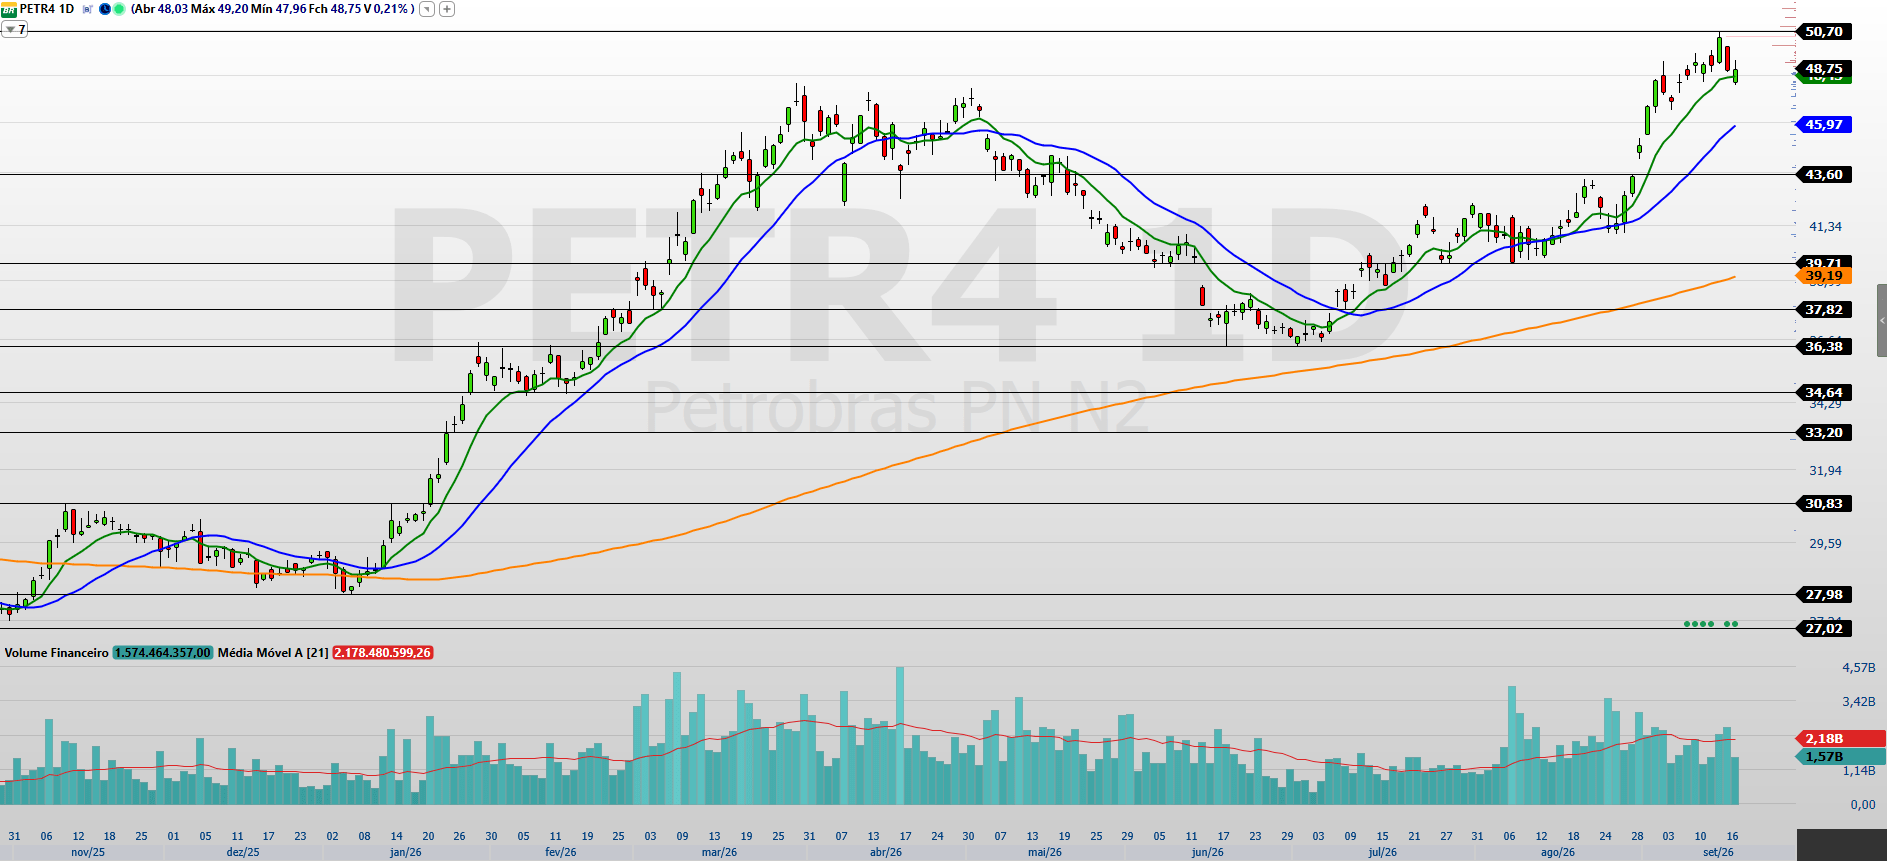
No gráfico diário, PETR4 segue em tendência de alta e mantém uma estrutura positiva no curto e no médio prazo. O papel continua acima das médias móveis mais relevantes, mesmo após recuar da máxima recente, o que preserva a leitura de força compradora depois da aceleração observada desde o fim de agosto.
A ação superou a antiga região de R$ 49,73 e renovou máximas, alcançando R$ 50,70, que passa a ser a principal resistência e referência para continuidade do movimento. Um rompimento consistente desse nível abriria espaço para novas máximas, sem resistências gráficas relevantes imediatamente acima.
Na parte de baixo, a primeira região de suporte está próxima da média curta, seguida pela média em R$ 45,97. Abaixo dela, R$ 43,60 continua como um nível importante. Uma correção mais ampla poderia levar PETR4 novamente para a faixa de R$ 39,71, próxima também da média longa, atualmente em R$ 37,80.
A leitura do gráfico permanece construtiva: PETR4 continua em tendência de alta, com R$ 50,70 como o principal ponto a ser superado para confirmar uma nova extensão do movimento.
O histórico eleitoral de PETR4 tem mais nuances do que parece
Os seis ciclos completos desde 2002 não mostram uma relação simples entre eleição presidencial e direção das ações da Petrobras. O histórico ficou dividido exatamente ao meio: três anos de alta e três de queda.
O que aparece com mais clareza é que a eleição atua sobre uma ação que já chega ao período carregando outras forças relevantes. Em diferentes ciclos, petróleo, política de preços, dividendos, endividamento e decisões de investimento dividiram espaço com a percepção de risco político.
O desempenho dos anos seguintes também chama atenção. A média de retorno pós-eleitoral foi de 40,3%, bem acima dos 11,5% dos anos de votação, mas 2011 e 2015 mostram que não existe uma recuperação automática depois das urnas.
Em 2026, a Petrobras chega à reta final da campanha em uma posição diferente: o petróleo sustenta a geração de caixa, a ação acumula forte valorização e o gráfico permanece em tendência de alta. Ao mesmo tempo, preço de combustíveis, capex e a destinação desse caixa seguem no centro da discussão.
Para Marin, os dividendos já contratados dão alguma visibilidade no curto prazo, mas não eliminam o risco posterior à eleição. “Para quem carrega Petrobras pelos dividendos, o segundo trimestre garantiu R$ 1,35 por ação já contratado para novembro e dezembro, e o petróleo nesse patamar aponta para um terceiro trimestre igualmente forte; o risco está no que vem depois, na política de preços e no capex”, resume Marin.
(Rodrigo Paz é analista técnico)
Guias de análise técnica:
- O que é uma linha de tendência na análise gráfica?
- O que são médias móveis e como usá-la para estratégia de Trade
- Bandas de Bollinger: como usar e interpretar?
Confira mais conteúdos sobre análise técnica no IM Trader. Diariamente, o InfoMoney publica o que esperar dos minicontratos de dólar e índice.
The post Petrobras (PETR4) nas urnas: o que 24 anos de eleições revelam — e o que muda em 2026 appeared first on InfoMoney.