A Selic caiu para 13,75% ao ano, mas o impacto da decisão do Banco Central tende a ser diferente entre os setores da Bolsa. Empresas ligadas ao consumo, ao mercado imobiliário e ao sistema financeiro sentem a redução dos juros por canais distintos — do custo de capital ao financiamento de clientes, passando por crédito, inadimplência e demanda.
Essa diferença também aparece nos gráficos dos principais índices setoriais da B3. Enquanto o Índice Financeiro (IFNC) mantém uma estrutura técnica positiva, o Índice de Consumo (ICON) tenta sustentar uma recuperação de curto prazo e o Índice Imobiliário (IMOB) ainda negocia dentro de um canal de baixa.
Gustavo Assis, CEO do Asset, chama atenção para a velocidade com que a mudança nos juros chega primeiro aos mercados financeiros.
“Curvas de juros, emissões de dívida, crédito privado e ativos de maior duração conseguem incorporar rapidamente uma mudança de expectativa”, afirmou. Segundo ele, o efeito sobre consumo e investimento produtivo tende a aparecer mais lentamente, ao longo dos próximos trimestres.
É justamente essa diferença de transmissão que ajuda a explicar por que os três setores podem reagir de maneiras distintas ao mesmo movimento do Copom.
Juros menores ajudam, mas curva longa ainda pesa no imobiliário
O setor imobiliário está entre os mais diretamente expostos ao custo do dinheiro. Construção, incorporação e compra de imóveis dependem de financiamento de longo prazo, o que torna a trajetória dos juros relevante tanto para empresas quanto para consumidores.
André Caruso, CEO da Pilar Capital, destaca que a redução da Selic não se transmite de forma imediata para todo o setor.
“A queda da Selic para 13,75% é relevante para o mercado imobiliário porque o setor trabalha com decisões de longo prazo e utiliza intensivamente crédito. O impacto, no entanto, ocorre em etapas.”
Segundo ele, o movimento começa nas curvas e no custo das novas captações, passa pelas operações estruturadas e pelo financiamento das empresas e só depois chega de forma mais ampla à capacidade de compra do consumidor.
Caruso ressalta ainda que muitas operações do setor dependem mais da curva de juros de médio e longo prazo do que da taxa básica de uma única reunião.
Alex Sales, fundador da Alumbra Empreendimentos, também observa que o primeiro efeito tende a aparecer antes nos projetos do que no bolso do comprador.
“Os primeiros reflexos tendem a aparecer nas expectativas, na estruturação financeira de novos projetos e na disposição para investir. A resposta mais forte do comprador deverá ocorrer à medida que o ciclo de redução dos juros ganhar continuidade.”
IMOB ainda negocia em canal de baixa
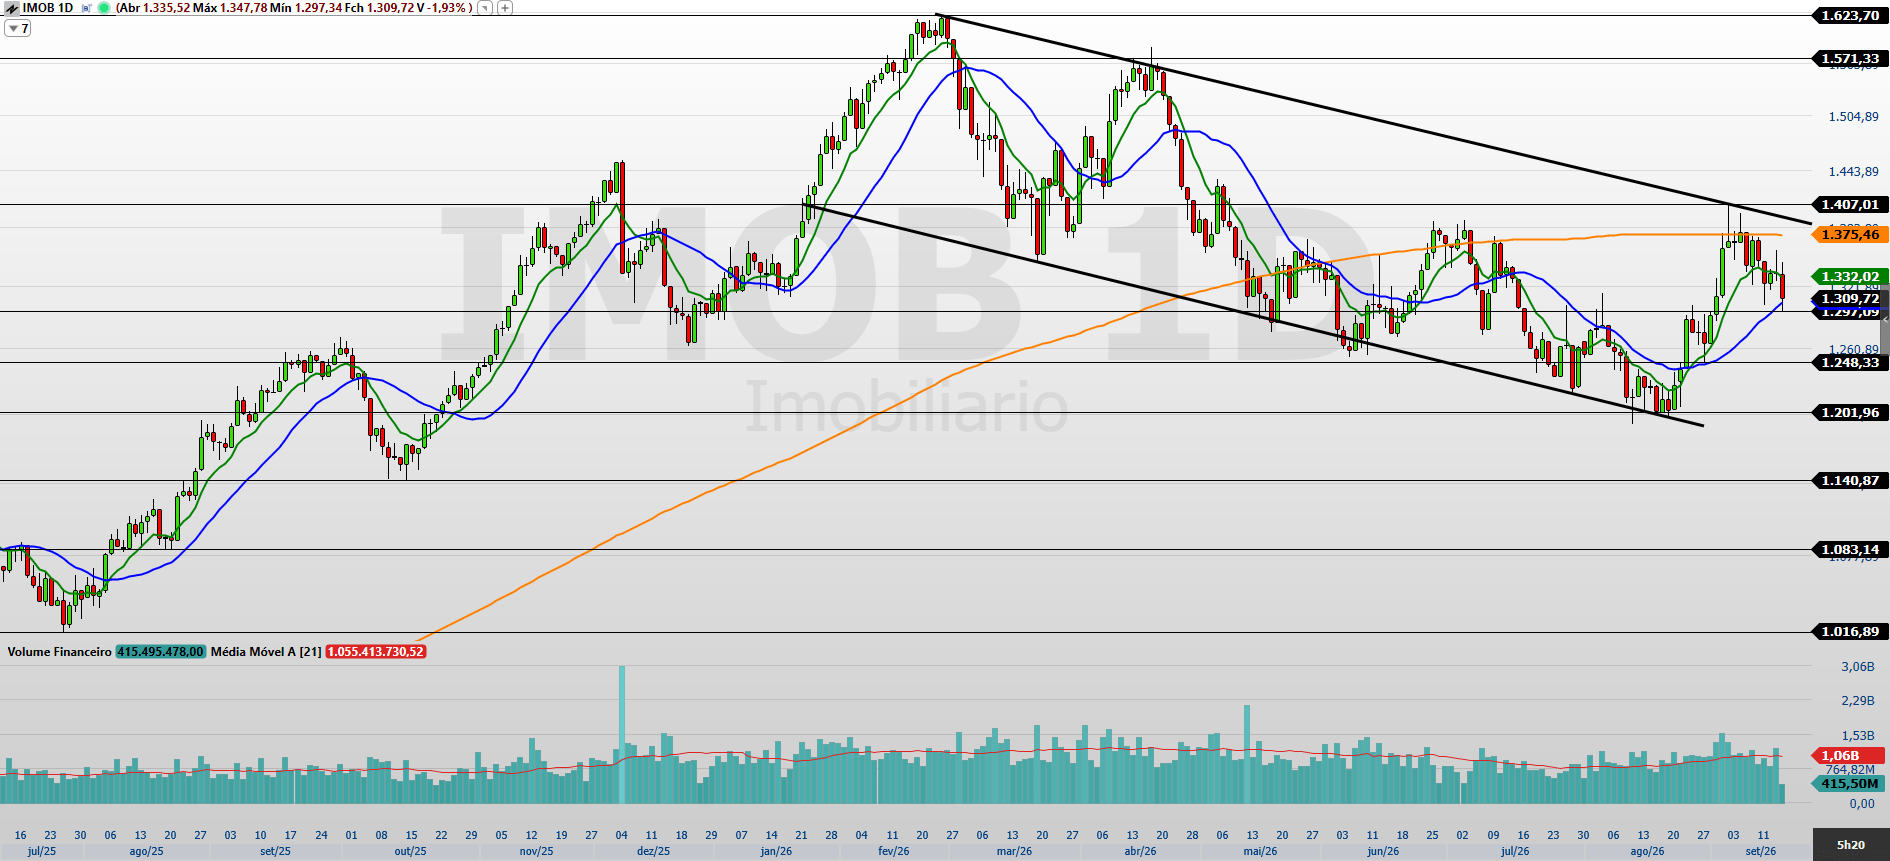
No gráfico diário, o Índice Imobiliário (IMOB) continua em estrutura de correção e dentro de um canal de baixa.
Depois de reagir a partir da região dos 1.200 pontos, o índice avançou até 1.407 pontos, mas não conseguiu romper essa resistência e voltou a recuar. Atualmente, negocia entre as médias móveis de 9 e 21 períodos. O IFR de 14 períodos está em 49,94 pontos, em zona neutra.
Para uma recuperação mais consistente, o IMOB precisa voltar a negociar acima das médias curtas e superar a média móvel de 200 períodos, hoje na região dos 1.375 pontos. Na sequência, 1.407 pontos é a principal resistência.
O rompimento dessa faixa com volume poderia abrir espaço para 1.571 pontos e, mais adiante, 1.624 pontos.
Na direção oposta, a perda dos 1.297 pontos reforçaria a correção. Os próximos suportes estão em 1.248 e 1.200 pontos. Abaixo de 1.200, aparecem 1.140, 1.080 e 1.016 pontos.
Queda do juros pode chegar ao consumo pelo crédito
Nas empresas ligadas ao consumo, a transmissão da queda dos juros ocorre principalmente pelo crédito, pelo custo de financiamento e, posteriormente, pela própria demanda.
Alberto Friggi, CEO da Friggi & Secco, ressalta que uma redução da Selic não chega imediatamente nem na mesma proporção às taxas cobradas do consumidor.
“A decisão reduz o custo básico do dinheiro e pode melhorar gradualmente as condições de funding, porém o preço final do crédito também depende de risco, prazo, garantias, inadimplência e spreads.”
Para ele, o sinal mais relevante é a continuidade do ciclo. Se inflação e expectativas permitirem novos cortes, setores intensivos em financiamento tendem a perceber essa mudança antes de uma reação mais generalizada do consumo.
Letícia Moschioni, sócia da Finscale, acrescenta outro canal de transmissão. Segundo ela, juros menores podem levar empresas de varejo, indústria, distribuição, marketplaces e franquias a rever políticas de financiamento ao cliente, antecipação e capital de giro.
“Com custo de funding menor, empresas conseguem reavaliar modelos de financiamento de clientes, antecipação, capital de giro e relacionamento com fornecedores.”
A melhora, porém, tende a ocorrer gradualmente. André Matos, CEO da MA7 Capital, estima que o efeito dos cortes sobre o bolso das pessoas leve de seis a doze meses e apareça primeiro onde a decisão de compra depende de financiamento mais longo, como veículos, materiais de construção e imóveis.
ICON se recupera, mas ainda está dentro de canal de baixa
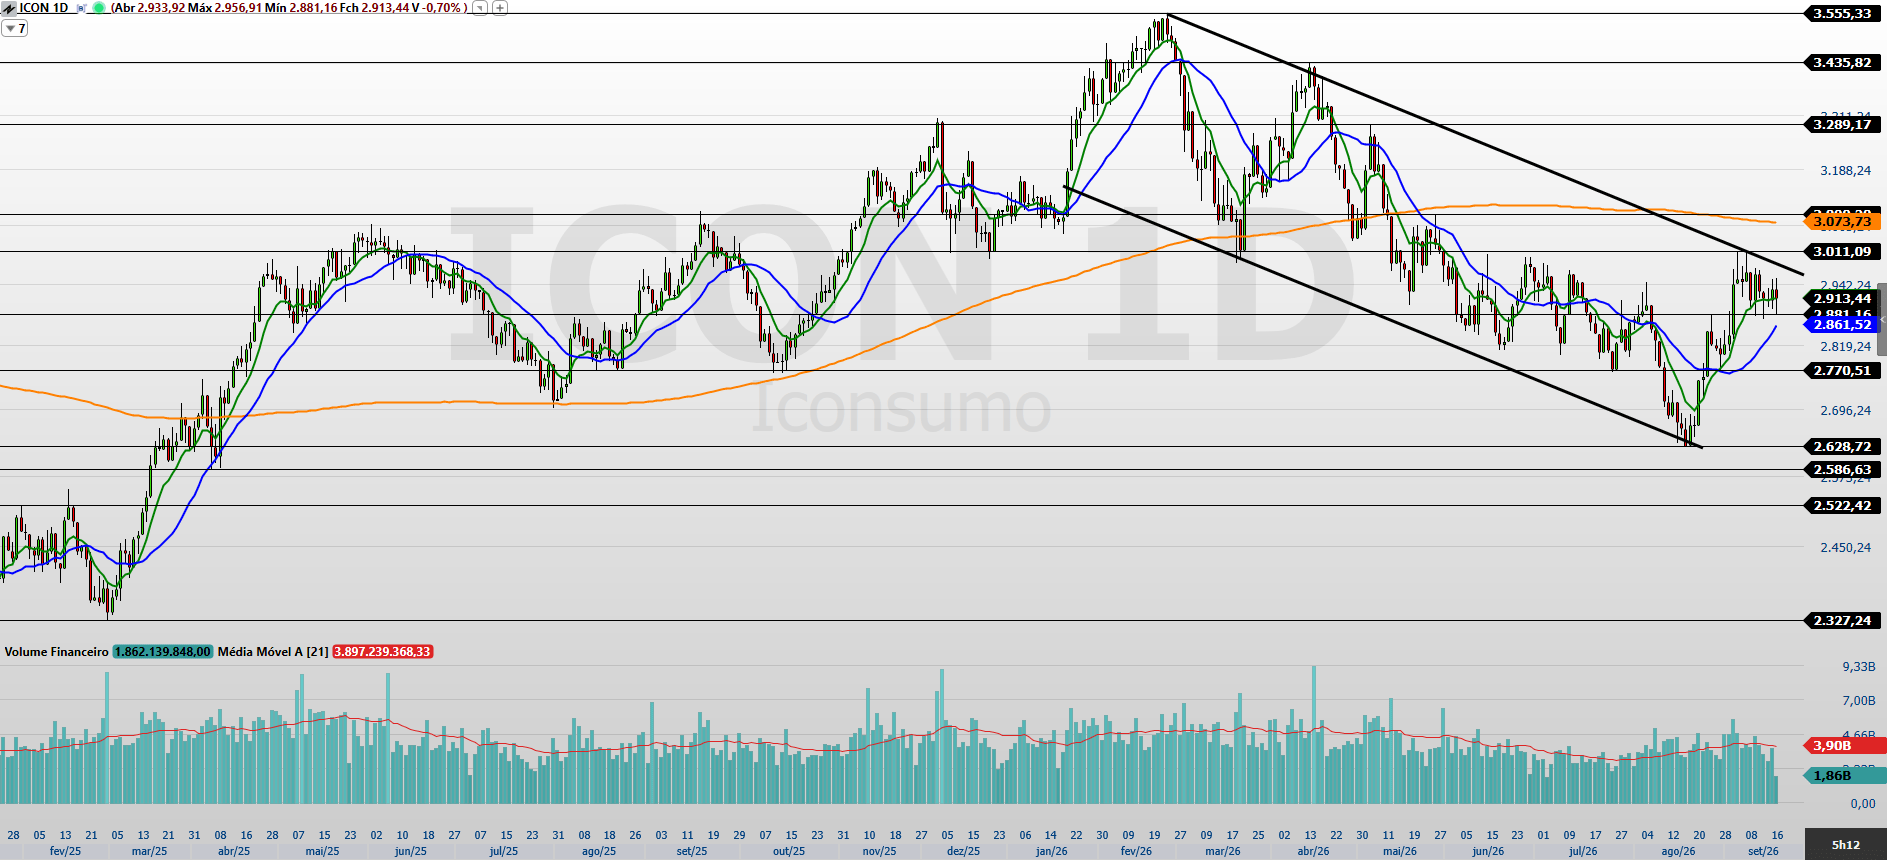
O Índice de Consumo (ICON) mostra uma recuperação de curto prazo, mas ainda negocia dentro de um canal de baixa no gráfico diário.
Depois de encontrar suporte em 2.628 pontos, o índice reagiu e avançou até 3.011 pontos, região em que encontrou resistência. Atualmente, negocia acima das médias móveis de 9 e 21 períodos, enquanto a média de 200 períodos segue como uma barreira relevante.
O IFR de 14 períodos está em 55,29 pontos, também em zona neutra.
Para dar continuidade à recuperação, o ICON precisa romper a faixa entre 3.011 e 3.090 pontos, de preferência com aumento de volume. Acima dessa região, os próximos níveis são 3.290, 3.435 e 3.555 pontos.
Na parte inferior do gráfico, a perda de 2.880 pontos pode enfraquecer a reação recente. Depois aparecem os suportes em 2.770 e 2.628 pontos. Caso 2.628 seja perdido, as referências seguintes ficam em 2.585, 2.522 e 2.327 pontos.
Selic menor mexe com crédito, funding e inadimplência
Para bancos e empresas financeiras, a relação com a Selic é mais complexa.
Juros menores podem estimular a demanda por crédito e reduzir gradualmente a pressão sobre empresas e famílias endividadas. Ao mesmo tempo, a rentabilidade do setor depende de variáveis como spreads, custo de funding, qualidade do crédito e inadimplência.
Pedro Da Matta, CEO da Audax Capital, destaca que o corte melhora gradualmente o ambiente, mas não elimina a necessidade de seleção de risco.
“O corte para 13,75% melhora gradualmente o ambiente de crédito, mas não muda a necessidade de disciplina na concessão.”
Segundo ele, empresas chegaram a essa fase do ciclo em situações financeiras bastante diferentes, o que exige análise individual da capacidade de pagamento.
No crédito privado, Da Matta observa que o efeito tende a aparecer antes de chegar plenamente ao consumo.
“O custo de novas operações pode reagir à curva de juros e empresas passam a reavaliar refinanciamentos, investimentos e capital de giro.”
Edgar Araújo, CEO da Azumi Investimentos, também observa que a redução do CDI pode mudar a dinâmica de alocação e ampliar a atenção para risco de crédito, duration e estruturas como FIDCs, FIIs, FIPs e Fiagros.
Para o setor financeiro, portanto, o efeito da Selic passa tanto pelo volume de novas operações quanto pela qualidade desse crescimento.
IFNC mantém a estrutura técnica mais forte entre os três
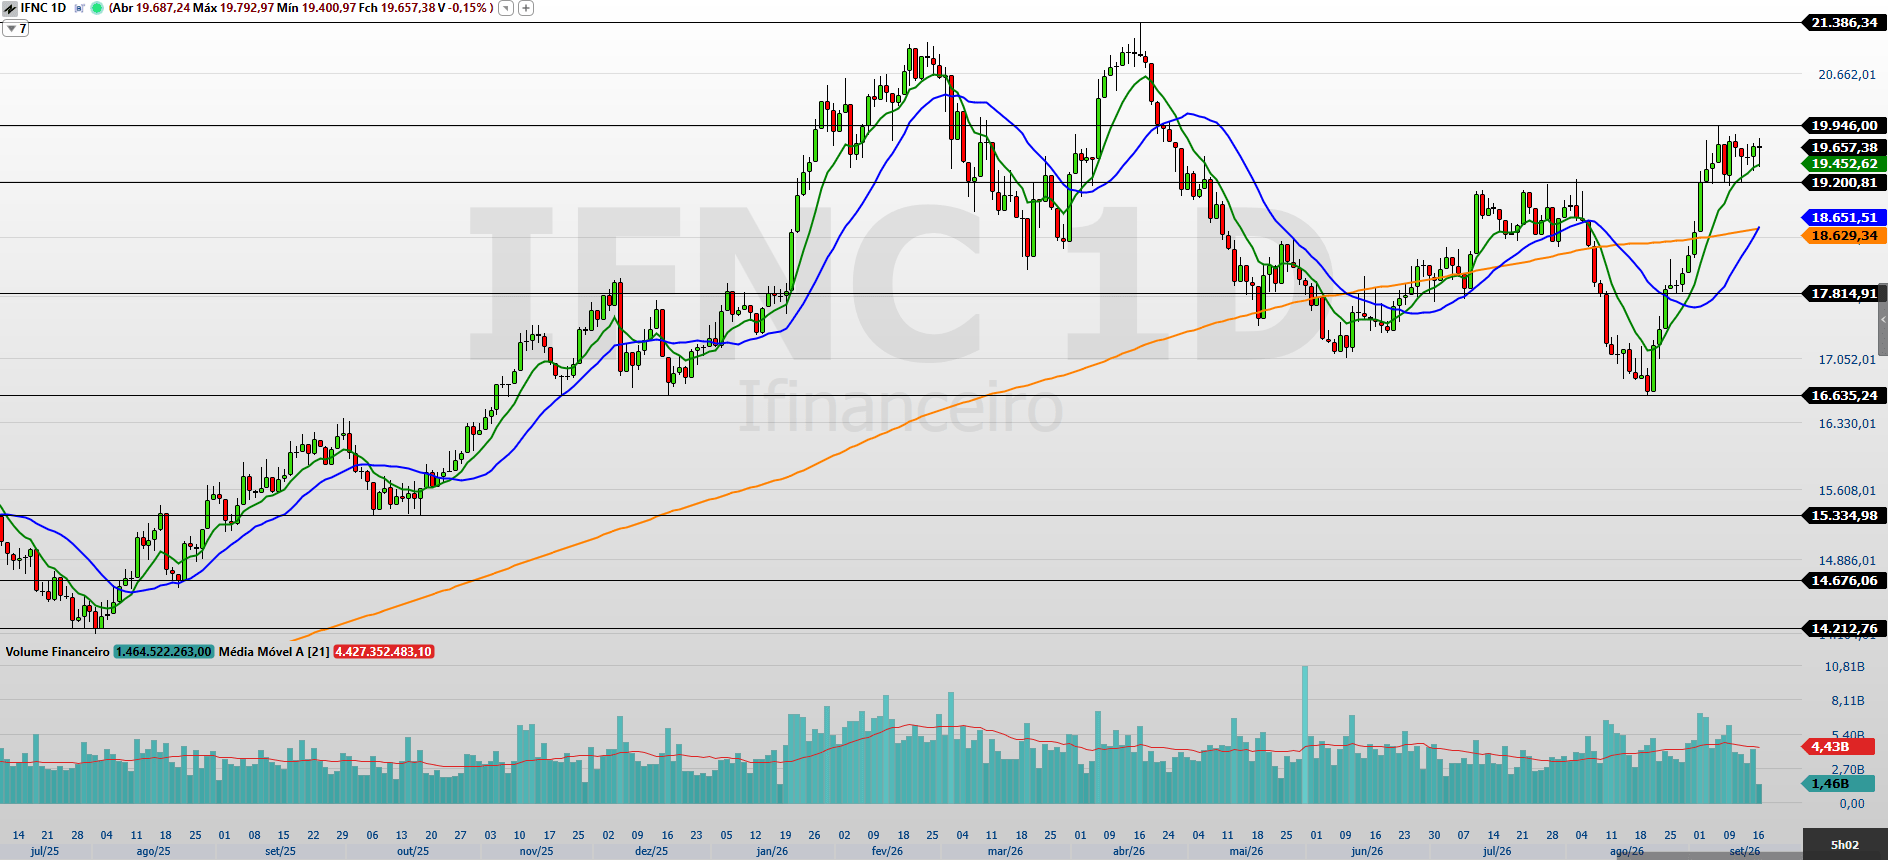
No gráfico diário, o Índice Financeiro (IFNC) apresenta a estrutura mais positiva entre os três índices analisados.
O IFNC mantém forte fluxo de alta desde a reação iniciada na região dos 16.635 pontos e negocia acima das médias móveis de 9 e 21 períodos.
O IFR de 14 períodos está em 66,55 pontos. O indicador ainda permanece em zona neutra, mas já se aproxima da região de sobrecompra após a forte recuperação.
Para dar continuidade ao movimento, a principal resistência está em 19.946 pontos. O rompimento dessa faixa, preferencialmente com aumento de volume, abre espaço para 21.386 pontos.
No sentido contrário, uma correção mais consistente exigiria inicialmente a perda das médias móveis e do suporte em 19.200 pontos. Abaixo daí, os próximos níveis aparecem em 18.625, 17.810 e 16.635 pontos.
Se a pressão vendedora aumentar, as referências seguintes estão em 15.330 e 14.675 pontos.
IMOB, ICON e IFNC mostram cenários diferentes após o corte
A comparação dos três índices mostra que o mercado ainda não trata consumo, imobiliário e financeiro da mesma maneira.
No IMOB, a reação iniciada em 1.200 pontos não foi suficiente para retirar o índice do canal de baixa. A faixa entre a média de 200 períodos, em 1.375 pontos, e a resistência de 1.407 pontos continua sendo a principal região a ser superada para uma mudança mais clara da estrutura.
O ICON também permanece dentro de um canal de baixa, mas apresenta uma recuperação de curto prazo mais consistente, negociando acima das médias de 9 e 21 períodos. A região entre 3.011 e 3.090 pontos é o principal teste dessa reação.
Já o IFNC mantém uma configuração diferente. O índice financeiro negocia acima das médias curtas e segue em fluxo de alta, tendo os 19.946 pontos como principal resistência imediata.
As diferenças técnicas acompanham também os diferentes canais pelos quais os juros chegam aos setores. No imobiliário, a curva longa e o financiamento têm peso elevado. No consumo, crédito e demanda tendem a responder com alguma defasagem. No financeiro, a conta envolve volume de crédito, spreads, funding e qualidade dos tomadores.
Assim, a queda da Selic para 13,75% abre uma nova etapa para esses setores, mas os próximos movimentos na Bolsa dependerão também do comportamento da curva de juros e da forma como o ciclo de cortes chegará à economia real.
The post Selic caiu: o que muda para ações de consumo, imóveis e bancos na Bolsa appeared first on InfoMoney.