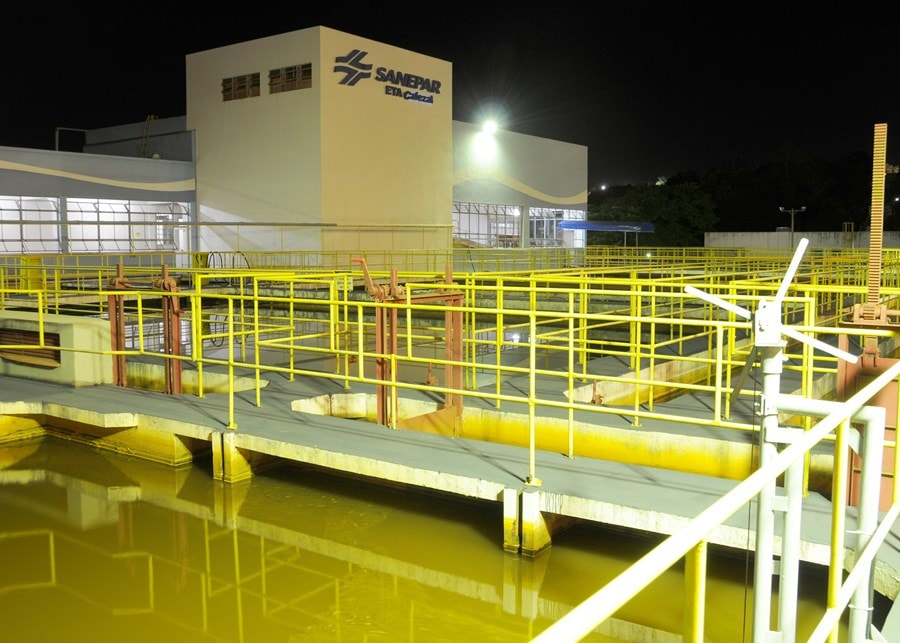
A XP Investimentos rebaixou a recomendação para as ações da Sanepar (SAPR11) de compra para neutro e elevou o preço-alvo para o fim de 2027 de acordo com suas novas estimativas, para R$ 45,80 por ação.
A casa vê a companhia negociando a uma taxa interna de retorno (TIR) real de 14,2%, mas avalia que a falta de catalisadores nos próximos 6 a 12 meses reduz a atratividade do papel frente a outras empresas do setor.
Segundo os analistas Raul Cavendish, Bruno Vidal e Ana Clara Ribeiro, a tese anterior de compra considerava chances razoáveis de privatização e a possibilidade de a Sanepar reter 25% dos R$ 4 bilhões em créditos tributários obtidos pela companhia, o que poderia sustentar dividendos elevados em 2026 e 2027.
Agora, a XP considera a retenção de 25% um cenário otimista, e não mais a premissa-base.

Privatização perde força como catalisador
A XP avalia que a privatização da Sanepar não deve avançar no curto prazo. Entre os fatores estão a situação fiscal favorável do Paraná, a baixa participação econômica do Estado na companhia, estimada em cerca de R$ 2 bilhões, e a estratégia de ampliar a cobertura de esgoto por meio de parcerias público-privadas (PPPs).
A casa também destaca a percepção positiva da população sobre a qualidade dos serviços prestados pela Sanepar. Embora não descarte completamente uma eventual privatização, a XP considera as chances baixas e o cronograma incerto.
Riscos para a tese
A XP afirma que uma mudança no cenário de privatização poderia levar a uma revisão das premissas para a companhia. Notícias positivas sobre a disputa envolvendo os créditos tributários também poderiam representar um potencial de alta para as ações.
A casa, porém, destaca a ausência de catalisadores e o ritmo relativamente modesto dos resultados como fatores que tornam a tese menos atrativa em comparação com outras oportunidades no setor de saneamento.
Valuation
A XP estima TIR real de 14,2% para a Sanepar, contra 11,4% para a Sabesp e 14,4% para a Copasa. O valor da empresa sobre a base de ativos regulatórios (EV/RAB) da Sanepar é estimado em 0,6 vez, ante um múltiplo-alvo de 0,7 vez.
The post Sanepar (SAPR11): XP vê privatização mais distante e corta recomendação para neutra appeared first on InfoMoney.