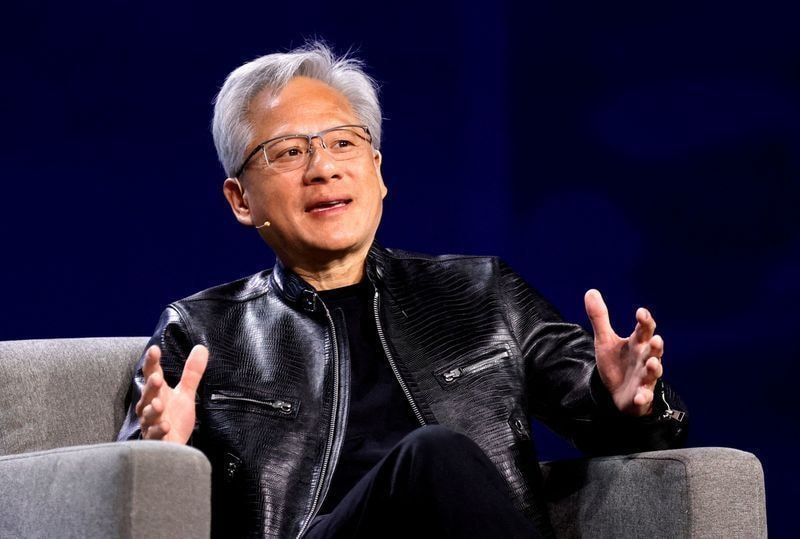
A saída repentina do influente CEO da Nvidia , Jensen Huang, desviou a atenção, antes da divulgação dos resultados trimestrais da gigante de chips, das preocupações com a redução das margens de lucro e o uso de caixa para questões mais críticas sobre sua influência em todo o ecossistema de IA.
Huang renunciou ao cargo na última quinta-feira (12), após revelações de casos extraconjugais, incluindo um envolvendo uma suposta espiã chinesa, mergulhando a fabricante de chips em crise e causando ondas de choque em toda a indústria de IA que ele ajudou a financiar.
A diretora financeira da Nvidia, Colette Kress , é atualmente a CEO interina e o conselho de administração afirmou estar em processo de seleção de uma empresa de recrutamento para o cargo de CEO.
A empresa deverá divulgar seus resultados do terceiro trimestre após o fechamento do mercado na terça-feira.
Até esta crise de liderança, os investidores estavam obcecados com a queda acentuada na avaliação de mercado da empresa, questionando se os gastos com IA financiados por dívidas continuariam em 2027 e se suas altas margens eram sustentáveis.
Agora, eles esperam que Kress consiga acalmar as preocupações sobre se a Nvidia conseguirá manter seu domínio na fabricação de chips de ponta, ao mesmo tempo em que oferece suporte financeiro e garantias a provedores de nuvem, fornecedores e laboratórios na ausência de sua CEO, uma figura emblemática.
Analistas de Wall Street certamente também a questionarão sobre a possibilidade de Huang retornar ao comando.
“Os resultados em si devem ser típicos, mas qualquer sinal de segurança que possamos ter em relação ao restante dos negócios e às mudanças na gestão é provavelmente o fator mais importante”, disse Brian Colello, analista de ações de tecnologia da Morningstar Research Services.
“Queremos saber em primeira mão o que a Nvidia fará nesse ínterim, o que eles estão observando com os clientes, com as parcerias, finanças, governo, enfim, muitas perguntas. Não sei se obteremos muitas respostas, mas pelo menos queremos ouvir as declarações da empresa sobre esses assuntos.”
A empresa de US$ 4 trilhões, que até recentemente era a mais valiosa do mundo, tem superado consistentemente as expectativas dos analistas.
No segundo trimestre, encerrado em julho, sua receita mais que dobrou em relação ao ano anterior, as margens brutas atingiram 75% e a empresa devolveu US$ 26 bilhões aos acionistas por meio de recompra de ações e dividendos.
Na ocasião, a empresa anunciou a expectativa de receita de US$ 108 bilhões, com margem de erro de 2%, para o terceiro trimestre, crescimento de 70% no próximo ano e queda nas margens brutas devido ao aumento dos custos de memória.
O lucro ajustado para o trimestre de outubro deverá ser de US$ 2,47 por ação, em comparação com US$ 1,30 no mesmo trimestre do ano passado.
No entanto, o preço de suas ações caiu um terço em relação ao pico de outubro, e a relação preço/lucro caiu para 11, ante 40 oito meses atrás.
“O múltiplo já estava sob pressão mesmo antes da saída de Huang. O mercado está evidentemente cético em relação às expectativas de crescimento dos lucros”, disse Rory Dowie, gestor de portfólio de ações da gestora de ativos Marlborough, com sede em Londres, que se desfez de suas posições na Nvidia na semana passada.
“Acreditamos que a saída de Huang coloca esses lucros em maior risco. Preferimos investir em empresas que buscam conquistar participação de mercado da Nvidia. A saída de Huang talvez abra um pouco mais as portas para concorrentes como a AMD ou a Broadcom “, disse ele.
Em números
Dan Morgan, gestor de portfólio da Synovus Trust, prevê que as receitas totais no terceiro trimestre ficarão entre US$ 2 bilhões e US$ 3 bilhões acima da estimativa consensual de US$ 109,08 bilhões, o que representaria um crescimento de mais de 90% em relação ao ano passado.
Mas ele também acha que a maior questão para os investidores esta semana é: “O que a Nvidia precisa fazer para se livrar da grande quantidade de incertezas que cercam a empresa e permitir que as ações saiam da atual faixa de negociação?”
Entre os principais números que os investidores estão acompanhando está a contribuição da nova plataforma de data center Vera Rubin da Nvidia e se ela atingirá as projeções de que as GPUs Rubin representarão um quinto da receita do terceiro trimestre.
Outra questão sobre a qual os investidores buscarão respostas é a disposição da Nvidia em manter os enormes acordos de financiamento que o CEO interino, Kress, teria rejeitado.
Esses acordos, incluindo investimentos na OpenAI e em empresas de infraestrutura de IA como a Lambda, alimentaram o que alguns críticos de Wall Street consideram uma economia circular de IA arriscada.
Segundo algumas estimativas, a Nvidia possui mais de meio trilhão de dólares em compromissos na forma de diversas garantias de fornecimento e capacidade para compras de chips, arrendamentos de data centers e investimentos em ações, que, no entanto, representam uma fração da capitalização de mercado da empresa.
Max Anderl, gestor de fundos de hedge da SilverSea Asset Management, afirmou que, além da preocupação dos investidores com o uso eficaz do caixa, é notável que quase um terço dos enormes lucros da Nvidia sejam lucros não operacionais, o que implica que provêm da valorização a mercado dos investimentos em ações.
“Se toda a história da IA mudar, então você terá que desvalorizar esses investimentos e todo o processo se inverterá. E é por isso que eu acho que o múltiplo das ações se contraiu, muito antes da saída do CEO, apesar dos bons resultados contínuos.”