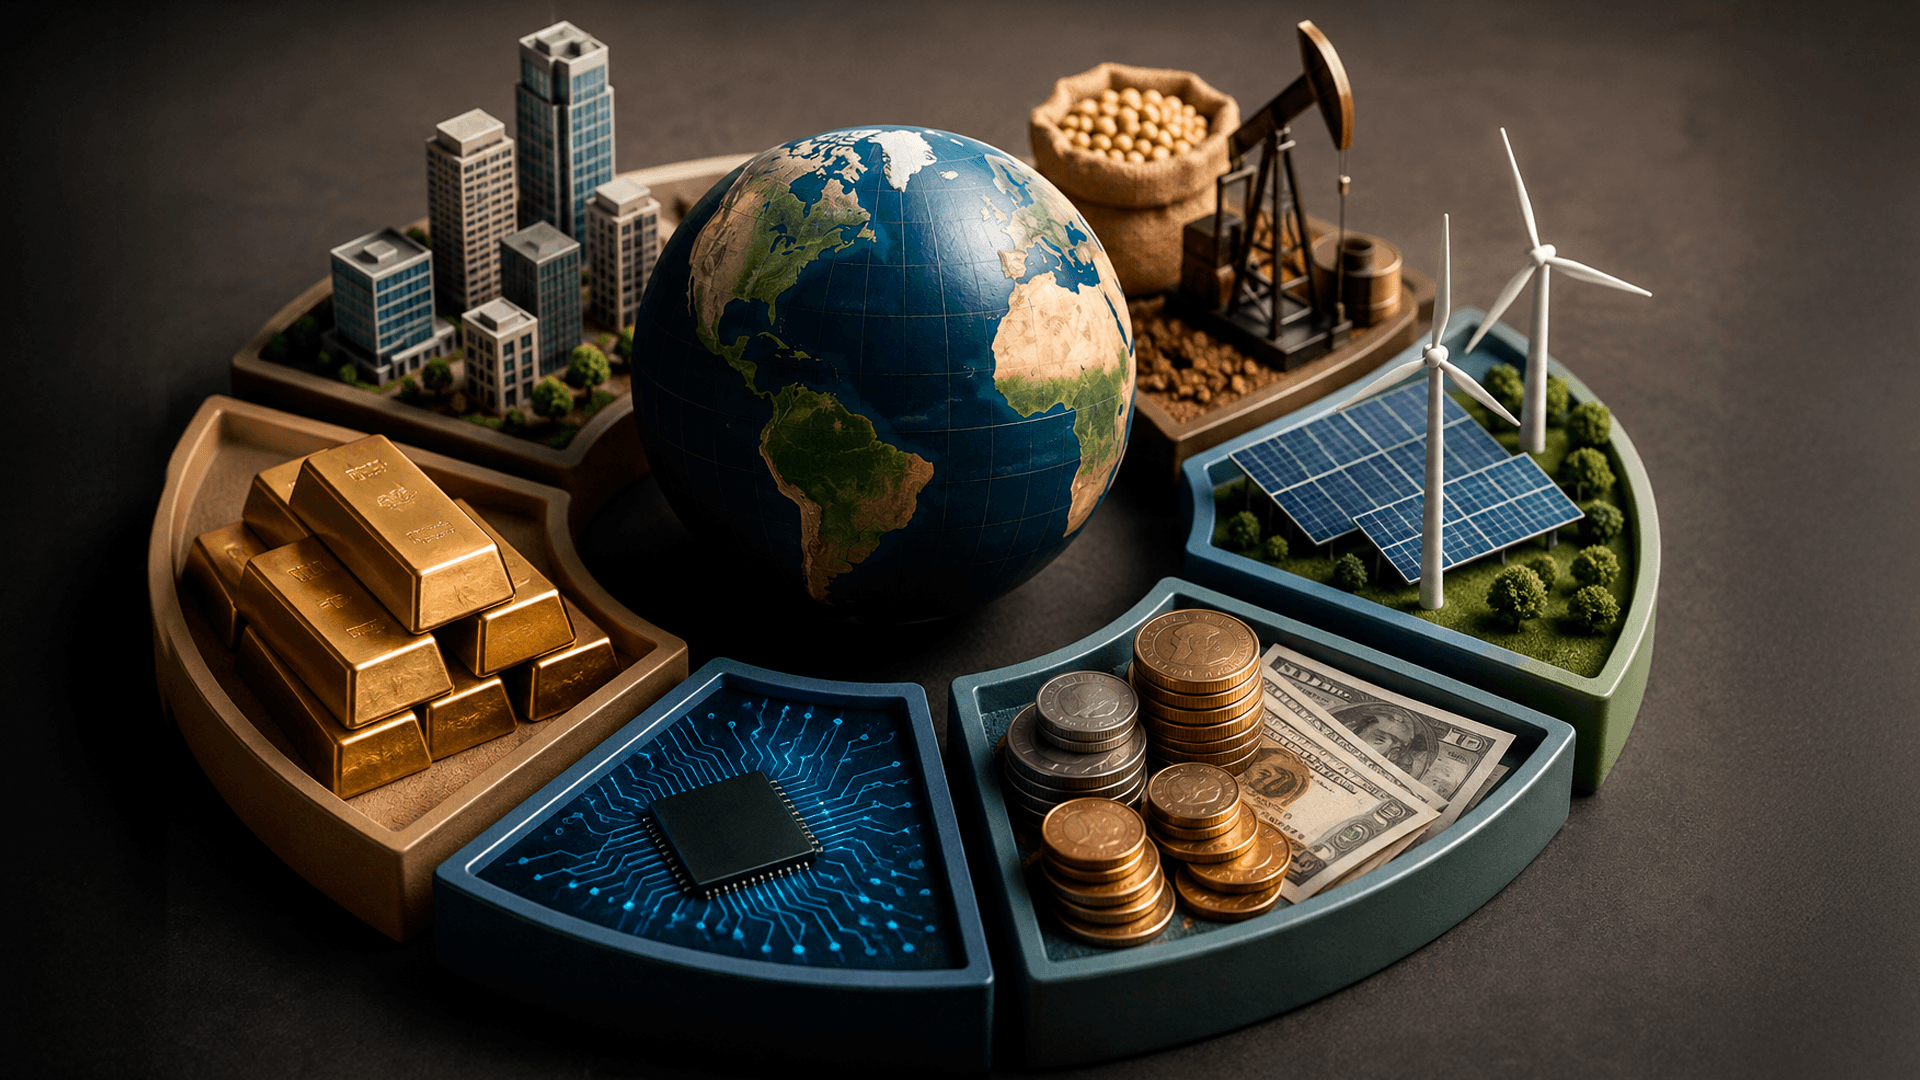
Montar uma carteira diversificada é uma das estratégias utilizadas por investidores para reduzir a dependência do desempenho de uma única aplicação. Ao distribuir o patrimônio entre diferentes classes de ativos, setores e mercados, é possível combinar diferentes fontes de risco e retorno e construir uma estratégia mais adequada aos objetivos financeiros.
Diversificação, porém, não significa simplesmente acumular produtos. Uma carteira com muitos investimentos pode continuar concentrada se todos estiverem sujeitos aos mesmos fatores de risco. O ponto central é combinar ativos com características e comportamentos diferentes.
A definição dessa composição deve levar em conta fatores como perfil de risco, prazo e objetivos financeiros. Também é importante entender que uma carteira bem estruturada não precisa ser modificada sempre que a Bolsa, o câmbio ou os juros oscilarem.
O que é uma carteira de investimentos diversificada?
Para a gerente de Estratégia de Investimentos do Inter, Daniela Barreto, uma carteira diversificada é aquela que distribui o patrimônio entre diferentes investimentos de acordo com uma estratégia previamente definida. A ideia é evitar que o resultado financeiro dependa excessivamente de um único ativo, setor ou cenário econômico. A gerente pontua que a diversificação pode envolver diferentes classes de ativos:
- Renda fixa: pode contribuir para previsibilidade, preservação de capital e objetivos de diferentes prazos;
- Renda variável: oferece maior potencial de valorização, mas também está sujeita a oscilações mais intensas;
- Fundos de investimento: permitem acesso a estratégias e mercados variados por meio de uma mesma estrutura;
- Investimentos internacionais: ampliam a diversificação geográfica e reduzem a dependência exclusiva da economia brasileira;
- Alternativas: podem ser consideradas conforme o perfil, o horizonte e os objetivos do investidor.
O benefício da diversificação está na combinação de investimentos que não necessariamente reagem da mesma maneira aos movimentos do mercado. Quando um ativo tem desempenho negativo, outro pode sofrer impacto menor ou até apresentar resultado positivo. Nesse contexto, o investidor precisa observar quais riscos estão por trás de cada aplicação e como eles se relacionam.
Como definir a composição de uma carteira diversificada
Daniela Barreto observa que a alocação precisa ser compatível com a capacidade e a disposição do investidor de assumir riscos, além do prazo e da finalidade de cada recurso.
Um dos primeiros passos é separar os objetivos financeiros. Dinheiro destinado à reserva de emergência, por exemplo, possui necessidades diferentes daqueles recursos que serão utilizados para aposentadoria ou para um projeto de longo prazo. Também é importante considerar:
- Perfil de risco: investidores conservadores, moderados e arrojados podem ter diferentes níveis de exposição a ativos voláteis.
- Horizonte de investimento: quanto mais distante estiver o objetivo, maior pode ser a capacidade de suportar oscilações, desde que isso seja compatível com o perfil.
- Objetivo financeiro: comprar um imóvel, formar uma reserva ou buscar crescimento patrimonial exige estratégias diferentes.
- Necessidade de liquidez: recursos que podem ser necessários no curto prazo não devem ser submetidos aos mesmos riscos de um investimento de longo prazo.
- Diversificação geográfica e setorial: distribuir os investimentos entre diferentes mercados pode diminuir a dependência de uma única economia ou segmento.
A idade também pode influenciar a estratégia, mas não deve ser analisada isoladamente. Uma pessoa mais jovem pode ter um horizonte maior para determinados objetivos, enquanto alguém próximo de utilizar o patrimônio pode priorizar maior estabilidade. Em ambos os casos, perfil de risco, renda, patrimônio e metas precisam ser considerados em conjunto.
Quando é preciso mudar ou rebalancear a carteira?
Revisar uma carteira não significa trocar constantemente os investimentos. Uma estratégia pode permanecer praticamente igual durante longos períodos quando os objetivos e as condições que justificaram a alocação continuam válidos.
Uma revisão formal pode ser realizada semestralmente ou anualmente, além de ser antecipada quando ocorrer algum evento relevante. Entre os principais gatilhos estão:
- Mudança no cenário econômico: alterações significativas em juros, inflação ou câmbio podem modificar as perspectivas de determinadas classes de ativos;
- Mudança de objetivo: a proximidade da compra de um imóvel ou da aposentadoria, por exemplo, pode exigir uma nova distribuição dos recursos;
- Alteração do horizonte: quanto mais próximo estiver o momento de utilizar o dinheiro, menor tende a ser a capacidade de suportar grandes oscilações;
- Desvio na participação dos ativos: uma forte valorização pode fazer determinado investimento ocupar uma parcela muito maior da carteira do que a planejada;
- Mudança no perfil de risco: circunstâncias financeiras e pessoais podem alterar a capacidade ou a disposição de assumir riscos.
Nessas situações, uma das alternativas é o rebalanceamento. O processo consiste em ajustar os pesos dos investimentos para que a carteira volte, total ou parcialmente, à distribuição definida na estratégia. Por exemplo, se a renda variável deveria representar 30% da carteira, mas uma forte valorização fez essa participação chegar a 40%, o investidor pode avaliar a necessidade de reduzir essa exposição e direcionar recursos para outras classes.
É preciso mudar os investimentos sempre que o mercado oscila?
Não. Oscilações de curto prazo, por si só, não são necessariamente motivo para modificar uma carteira. Um dos riscos para o investidor é tomar decisões impulsivas diante de quedas ou altas do mercado. Vender um ativo depois de uma desvalorização e recomprá-lo quando os preços já subiram pode transformar uma oscilação temporária em uma perda efetiva.
- Uma rotina de acompanhamento pode ser mais eficiente quando segue alguns princípios:
- Definir previamente a alocação de acordo com objetivos e perfil;
- Acompanhar a participação de cada classe de ativo;
- Estabelecer critérios para o rebalanceamento;
- Revisar a estratégia diante de mudanças estruturais;
- Evitar alterações motivadas exclusivamente por notícias ou movimentos de curto prazo;
- Considerar o prazo de cada objetivo antes de aumentar ou reduzir a exposição ao risco.
Plataformas digitais também podem facilitar o acompanhamento. O Super App Inter, por exemplo, reúne alternativas de investimento para diferentes perfis e permite acompanhar os recursos em um mesmo ambiente. A ferramenta pode ajudar na visualização da carteira, mas a decisão sobre a alocação deve continuar baseada nos objetivos e no perfil de cada investidor.
FAQ: carteira diversificada de investimentos
O que significa ter uma carteira diversificada?
Significa distribuir o patrimônio entre diferentes classes de ativos, setores, estratégias ou regiões, buscando reduzir a dependência de uma única fonte de risco ou retorno.
Quantos investimentos são necessários para uma carteira ser diversificada?
Não existe um número ideal. O mais importante é analisar a exposição aos diferentes riscos. Muitos produtos semelhantes podem continuar formando uma carteira concentrada.
Como escolher a proporção entre renda fixa e renda variável?
A divisão deve considerar perfil de risco, objetivos, prazo, necessidade de liquidez e capacidade financeira. Não existe uma proporção única adequada para todos os investidores.
Com que frequência devo revisar minha carteira?
Uma revisão formal pode ser feita semestralmente ou anualmente. Também é recomendável reavaliar a estratégia diante de mudanças importantes nos objetivos, no perfil, no horizonte financeiro ou no cenário econômico.
Preciso mudar minha carteira quando a Selic muda?
Não necessariamente. A mudança dos juros altera as condições de diferentes investimentos, mas não significa que seja necessário fazer alterações bruscas. A decisão deve considerar a estratégia como um todo.
O que é rebalanceamento de carteira?
É o ajuste da participação dos investimentos para aproximar a carteira das proporções estabelecidas originalmente. Ele permite corrigir concentrações sem necessariamente abandonar a estratégia de longo prazo.
Investimentos internacionais ajudam a diversificar?
Sim. Ativos de outros países podem ampliar a diversificação geográfica e reduzir a dependência do desempenho da economia brasileira. A proporção adequada depende dos objetivos e do perfil do investidor.
Qual é um erro comum ao diversificar investimentos?
Um dos principais é confundir quantidade de produtos com diversificação. Outro é concentrar recursos em um ativo que teve bom desempenho recentemente ou alterar a carteira frequentemente por causa das oscilações de curto prazo.